Ir al contenido principal

Etiqueta: CCSS

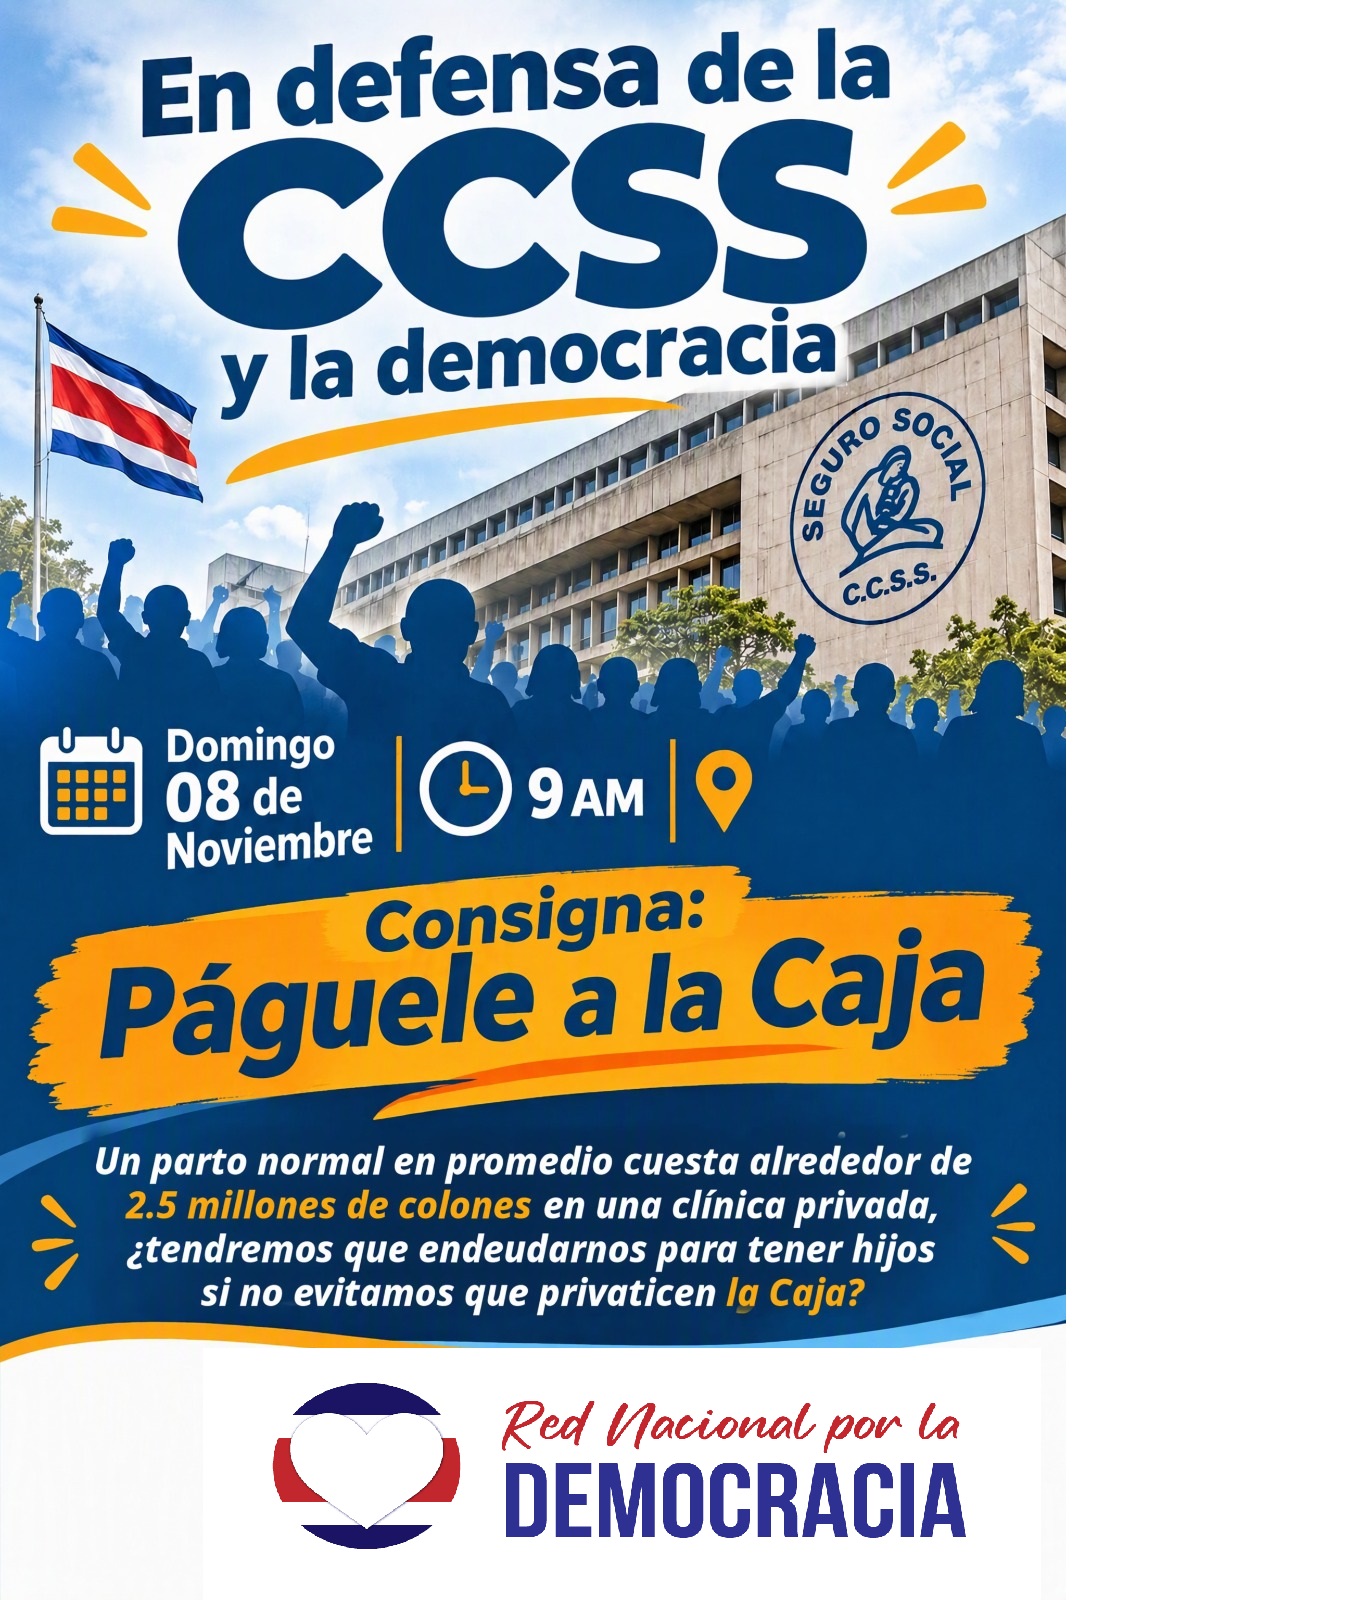
Convocan a marcha nacional en defensa de la CCSS y la democracia para el 8 de noviembre

La Red Nacional por la Democracia convoca a una marcha “en defensa de la CCSS y la democracia” para el domingo 8 de noviembre, a las 9 a. m., bajo la consigna “Páguele a la Caja”.

En San José, el recorrido saldrá del parque de La Merced y llegará al edificio central de la Caja Costarricense de Seguro Social (CCSS).

La convocatoria tiene alcance nacional. Para las regiones fuera del Valle Central, la organización preparó una segunda versión del afiche, sin punto de reunión definido. La idea es que las organizaciones y las personas de cada localidad definan su propio punto de encuentro y su recorrido, y lo anoten en el afiche para difundir la convocatoria en su comunidad.

El afiche plantea una pregunta sobre el costo de la atención privada: “Un parto normal en promedio cuesta alrededor de 2,5 millones de colones en una clínica privada, ¿tendremos que endeudarnos para tener hijos si no evitamos que privaticen la Caja?”.

Sala Constitucional ordena a ministro de Hacienda pagar ₡69 mil millones a la CCSS

UNDECA exige el cumplimiento efectivo de la sentencia

Comunicado

La Unión Nacional de Empleados de la Caja y la Seguridad Social (UNDECA) celebra una histórica victoria jurídica y sindical en defensa de los recursos de la seguridad social y de los derechos de las personas trabajadoras, pensionadas y sus familias.

En julio de 2016, la Junta Directiva de la CCSS acordó incrementar la contribución estatal para financiar las pensiones mínimas del Régimen de Invalidez, Vejez y Muerte (IVM), pero el Poder Ejecutivo omitió incorporar los recursos en el Presupuesto Nacional del 2018.

UNDECA recurrió inmediatamente a la justicia constitucional para denunciar el incumplimiento de las obligaciones estatales y exigir la protección de los recursos de la seguridad social.

La Sala Constitucional, en la sentencia de fondo, declaró con lugar la demanda y concedió al Ministerio de Hacienda un plazo de cinco años para que cancelara la deuda. Lejos de respetar el mandato del Tribunal Constitucional, el ministro de Hacienda trató de darle más largas -como si cinco años no hubieran sido suficientes y razonables- y solicitó la ampliación del plazo concedido en la sentencia.

UNDECA se opuso contundentemente a esa gestión dilatoria y la misma Sala Constitucional, en la resolución n.º 2026-038477, reafirmó la sentencia y ordenó, de manera categórica, al ministro de Hacienda cancelar ₡68.986.838.514,16 (principal más intereses) adeudados a la CCSS, correspondiente al saldo pendiente del 2018, cuya partida debe ser incluida en el próximo presupuesto extraordinario.

Esta resolución representa un nuevo y trascendental resultado de la lucha sostenida por UNDECA, que confirma que los recursos de la seguridad social son inajenables y que ningún Gobierno está por encima de la ley.

UNDECA siempre en defensa de los recursos y el patrimonio de la CCSS.

¡Las deudas del gobierno con la Caja se pagan!

“Resistencias patrióticas” fragmentadas ante la ofensiva sobre la CCSS: una lectura de coyuntura

Juan Carlos Durán Castro

Juan Carlos Durán Castro
Asesor sindical ANEP-CCSS y defensor de derechos humanos

Un oficialismo golpeado, pero no derrotado

El partido oficialista quedó un tanto golpeado con dos batallas perdidas: la reelección de Carlo Díaz como fiscal general y el entierro del proyecto de la mal llamada armonización eléctrica. Ante esas derrotas, las facciones más fascistas del Partido Pueblo Soberano atacan con una narrativa anticomunista, porque parecen tener pocos argumentos. Pero mantienen su línea autoritaria y confrontativa para seguir ganando la guerra cultural en redes, ya que el oficialismo no tiene capacidad movilizadora, algo que está más que probado.

Como parte de su táctica, es previsible que el oficialismo lleve a referéndum la apertura eléctrica, pues sabe que tiene manejo de la lucha informativa y cuenta con aliados y recursos. Eso impone un reto unitario a todas las resistencias patrióticas. Es un camino que recuerda la lucha contra el TLC, y es un reto que la derecha fascista lanza a los conglomerados de resistencia, sabiendo que están fragmentados.

Con esa misma lectura, la derecha, dentro y fuera del Gobierno, se atreve a desafiar a las rectorías y al estudiantado con el recorte de ₡8.048 millones al FEES, y a torcerle el brazo a la diputada que “se equivocó” al votar en la Comisión de Asuntos Hacendarios. Las distintas facciones de derecha también leen los rasgos de las bancadas opositoras y saben cómo mover las fichas del ajedrez.

Por eso, las resistencias patrióticas deben profundizar su análisis de coyuntura y mejorar su toma de decisiones: en este momento, los errores tácticos o estratégicos tendrán enormes costos políticos. Es claro, además, que hay sectores y dirigencias controlados por el enfoque de derecha del continuismo de una presidenta que, según parece, actúa solo en lo formal y no ostenta el poder real.

La convocatoria real a las movilizaciones la formularon las rectorías por medio del CONARE. El mejor escenario, el que debemos construir, es una fuerza mayor de los movimientos sindicales, sociales y socioproductivos. Sin embargo, no se percibe en el corto plazo un salto de calidad en la unidad de las diversas resistencias patrióticas, que el Gobierno caracteriza como fragmentadas, y algunas de las cuales podrían estar cooptadas o tener lecturas ideológicas poco profundas del contexto. Eso acarrea un riesgo alto de ser derrotados en temas país que podrían mover la aguja hacia una ruta distinta a la que se consolida en el continente, y obliga a exigir madurez política real a las dirigencias que se dicen patrióticas.

Un tanque de oxígeno para el proyecto fascista

Si las resistencias patrióticas mantienen su fragmentación, su sectarismo, su egoísmo y su chovinismo, y siguen compitiendo por la foto con una mirada corporativa y de corto aliento, no dudamos en afirmar que le están obsequiando un enorme tanque de oxígeno al proyecto fascista en desarrollo en Costa Rica. Al final del día, cada liderazgo pagará su cuota de factura política según su sector.

La deuda con la Caja: billones de razones

Sin ocultar las deudas que dejaron otras administraciones del bipartidismo y del tristemente célebre PAC, lo cierto es que en los cuatro años del gobierno de Rodrigo Chaves Robles la deuda del Estado con la Caja, en salud y pensiones, creció como nunca en los últimos once años. Todo indica que la presidenta Laura Fernández Delgado seguirá los mismos pasos.

A junio de 2025, la deuda con el Seguro de Salud ascendía a ₡3,6 billones y posiblemente ya ronde los ₡4 billones. La deuda con el régimen de Invalidez, Vejez y Muerte (IVM) se reportó en esa misma fecha en ₡770.000 millones y, según la Gerencia de Pensiones, podría estar llegando a ₡1 billón. Durante la administración Chaves Robles, la deuda acumulada sumó al menos ₡1,5 billones en salud y unos ₡770.000 millones en el IVM.

De ahí surgen consignas tácticas y estratégicas para salvar la Caja como instrumento de equidad, esperanza, paz social y distribución de la riqueza nacional:

  1. La familia laboral de la Caja tiene casi 1,5 billones de razones para salir a las calles y exigir, junto al pueblo y sus organizaciones, que el Gobierno le pague a la Caja.

  2. 1,5 billones de razones para exigir acciones reales que reduzcan los tres tipos de listas de espera en jornada ordinaria, con mejores controles institucionales.

  3. 1,5 billones de razones para exigir que mejore la productividad de las salas de operaciones en todo el país, con impacto en la gente de carne y hueso.

  4. 1,5 billones de razones para exigir que la Caja negocie una política salarial fuera de la Ley 9635 y sin regla fiscal.

  5. 1,5 billones de razones para tener a tiempo los reportes de mamografías y biopsias.

  6. 1,5 billones de razones para acceder a una cita con especialista o a un examen de diagnóstico en un tiempo razonable y humano.

  7. 1,5 billones de razones para que la dirigencia sindical de la Caja dé un paso al frente y decida acciones unitarias con las resistencias patrióticas que detengan la implosión de la Caja en el corto o el mediano plazo.

  8. 770.000 millones de razones para salir a las calles a defender el IVM, por las personas jubiladas, las que cotizan hoy y las generaciones futuras.

  9. 770.000 millones de razones para decir no a la mentira de las cuentas nocionales, las cuentas individuales, los grupos generacionales o cualquier otra narrativa falsa del gobierno del continuismo fascista.

  10. 770.000 millones de razones para luchar por una pensión y una vejez dignas.

Cinco ejes de la privatización

Antes habíamos planteado lo que llamamos la tríada de la privatización: una táctica a tres bandas del gobierno del continuismo para avanzar sobre la Caja. Ahora se suman dos elementos más:

  1. El proyecto de ley de la diputada Marta Esquivel Rodríguez presentado a la Asamblea Legislativa, que esconde un copago abierto que en realidad es un reembolso.

  2. El reglamento del Ministerio de Salud para atender las listas de espera, que entra en vigencia en febrero de 2027 y potencia la privatización abierta de esas listas.

  3. El proyecto “Unidos” del Colegio de Médicos, que se inscribe en la ruta del reglamento. Quizá busca mantener la situación actual, pero dentro de una lógica de al menos cuatro formas de pago, centradas en la jornada extraordinaria y sin controles reales. Además, deja sin explorar el análisis de las jornadas ordinarias y la productividad de las salas de operaciones.

  4. El reglamento de interoperabilidad, una pieza clave del entramado, porque da alta trazabilidad al EDUS y abre puertas que hasta ahora estaban cerradas tecnológicamente.

  5. El proyecto de ley 25.580, también de Marta Esquivel Rodríguez, que pretende desmembrar el equilibrio tripartito histórico de la Junta Directiva de la Caja. No debemos llamarnos a engaño: se trata de retrasar o impedir la juramentación de la representación sindical y tener así campo abierto para tomar acuerdos sobre el Seguro de Salud y el de Pensiones.

En resumen, son cinco ejes que impulsarán con mucha fuerza la estrategia formulada hace años por el Banco Mundial y la Cámara de la Salud Privada para privatizar los servicios de salud de la Caja. El objetivo es trasladar hacia afuera, en tiempo récord, un negocio que hoy es interno.

La urgencia de la unidad

Se impone un balance más profundo y la urgente necesidad de construir alianzas con los sectores sociales, sindicales y socioproductivos, si realmente queremos frenar el final de la Caja tal como la hemos conocido.

ACSS pide a la CCSS explicar los atrasos salariales de 482 personas funcionarias y mejorar la transparencia de sus datos de planilla. Parte 11

La Auditoría Ciudadana de la Seguridad Social (ACSS) continúa la serie de publicaciones que ha compartido con SURCOS Digital sobre la gestión de las finanzas de la seguridad social. En las entregas anteriores, la ACSS ha planteado consultas sobre los estados financieros de la CCSS, la sostenibilidad del régimen de Invalidez, Vejez y Muerte (IVM), la deuda del Estado con la institución y el uso de los fondos del Seguro Social obligatorio. En la Parte 10 pidió a la Auditoría Interna un criterio independiente sobre ese uso.

En esta undécima entrega, la ACSS se refiere a las personas trabajadoras de la CCSS que, después de varios meses de labor, no han recibido el salario establecido en sus contratos. Según una publicación de La Nación del 21 de setiembre, son 482 personas, con hasta tres meses de atraso salarial. La ACSS solicitó a la Presidencia Ejecutiva información detallada sobre esos casos, las razones de los atrasos y las medidas para resolverlos y evitar que se repitan. También pidió mejorar la información de la planilla institucional que se publica en el portal de datos abiertos de la CCSS. Según la ACSS, esos datos presentan inconsistencias y no permiten un adecuado control ciudadano.

A continuación, SURCOS comparte el texto de la ACSS y el oficio completo de su petición:

ACSS solicita información sobre trabajadores de la CCSS afectados por atrasos en el pago de salarios (Parte 11)

Esta publicación constituye la undécima entrega de la serie que SURCOS Digital ha venido dedicando a la gestión de las finanzas de la seguridad social. En esta ocasión, la Auditoría Ciudadana de la Seguridad Social (ACSS) solicitó a la CCSS información sobre los trabajadores que, pese a haber laborado durante varios meses, aún no han recibido el salario establecido en sus respectivos contratos de trabajo.

Las razones que expliquen estos atrasos podrían estar vinculadas con los temas abordados en esta serie de publicaciones. La más reciente entrega de esta serie puede consultarse en la Parte 10. Cualesquiera que sean los motivos, la situación podría reflejar un eventual incumplimiento de la obligación constitucional de remunerar el trabajo realizado, consagrada en el artículo 57 de la Constitución Política, así como de las disposiciones contenidas en el artículo 177 del Código de Trabajo.

Asimismo, la ACSS solicitó a la CCSS una explicación detallada sobre las razones por las cuales un número significativo de trabajadores no ha recibido oportunamente el pago de sus salarios, así como información sobre las medidas correctivas adoptadas para atender esta situación y las acciones preventivas implementadas para evitar que hechos similares vuelvan a ocurrir.

De igual manera, la ACSS planteó la necesidad de fortalecer la transparencia de la información publicada en el portal de datos abiertos de la CCSS (https://www.ccss.sa.cr/datos-abiertos). Según señaló la ACSS, los datos disponibles presentan inconsistencias, contienen información contradictoria en algunos casos y carecen del nivel de detalle necesario para facilitar un adecuado seguimiento y control ciudadano de la gestión institucional.

La MSc. Laura Ávila Bolaños, jefa de Despacho de la Presidencia Ejecutiva, trasladó con indicación de “PRIORIDAD” la petición de la ACSS a la gerente a.i. de la Gerencia Administrativa – UP. 1104, máster Gabriela Artavia Monge, por medio del oficio PE-4890-2026 del 25 de setiembre de 2026 (Ver oficio en PE-4890-2026). Dicha funcionaria trasladó la petición al licenciado Walter Campos Paniagua, director de la Dirección de Administración y Gestión de Personal-1131, mediante el oficio GA-2141-2026 del 28 de setiembre de 2026, ordenando lo siguiente, omitiendo su “PRIORIDAD” de suministro (Ver oficio en GA-2141-2026 ):

“Sobre este particular, se solicita realizar un análisis de los requerimientos planteados, valorando su alcance y procedencia dentro del ámbito de sus competencias, con el fin de brindar una respuesta técnica. Asimismo, deberá verificarse la disponibilidad de la información requerida y cualquier otro elemento que resulte pertinente para una adecuada atención de la gestión.

En caso de requerir información, criterios técnicos o insumos de otras instancias institucionales, se deberá coordinar oportunamente con las dependencias competentes, a fin de recopilar los elementos necesarios y garantizar una respuesta integral.

Finalmente, se deberá informar directamente a la Presidencia Ejecutiva, con copia a este despacho, sobre el análisis efectuado, las acciones realizadas y cualquier consideración, limitación o recomendación que resulte relevante para la atención de la gestión, en atención de cada uno de los aspectos consultados.”

A continuación, se publica el oficio completo de la petición realizada por la ACSS a la CCSS:

“22 de setiembre de 2026 ACSS-018-2026

Señora Mónica Taylor Hernández

Presidente Ejecutiva

CAJA COSTARRICENSE DE SEGURO SOCIAL

Asunto: Solicitud de información y petición

Estimada señora,

La Auditoría Ciudadana de la Seguridad Social (ACSS) tiene el gusto de dirigirse a su estimable persona para saludarla cordialmente y a la vez solicitarle lo siguiente en relación con los salarios de los empleados de la CCSS.

Petitoria

Primero. En La Nación del 21 de setiembre de 2026 aparece una publicación titulada: “CCSS tramitará en octubre pagos pendientes de 482 funcionarios que acumulan hasta tres meses de atraso salarial”: https://www.nacion.com/el-pais/ccss-tramitara-en-octubre-pagos-pendientes-de-482/3N56WQYTWRDVXCOHBVEJ2XZ2LY/story/.

Por lo tanto, solicitamos el listado de esos 482 empleados de la CCSS en archivo Excel con las siguientes variables:

Número de cédula, salario mensual según el contrato, cantidad de meses adeudados, monto total adeudado, nombre del puesto (Auditor, Médico jefe 3, Gerente Médico, etc.,), nombre de la unidad (nombre de hospital, nombre de clínica, Recursos Humanos, Auditoría Interna, Gerencia de Pensiones, etc.), Jornada laboral, Años de servicio. En el caso de que se usen códigos para la unidad u otra variable, se solicita el archivo que contiene la descodificación respectiva.

Segundo. Solicitamos que nos informen los motivos por los cuales no se les ha podido pagar el salario a dichos trabajadores, así como qué acciones se están implementando para la solución del problema y que no se vuelva a repetir.

Tercero. En la página web de la CCSS se publican los salarios de sus trabajadores, específicamente en el sitio https://www.ccss.sa.cr/datos-abiertos donde se puede descargar el archivo de la planilla de empleados en varios formatos:

No obstante, únicamente aparecen los siguientes datos, los cuales consideramos que son deficientes y no permiten a los usuarios y asegurados conocer cómo se gastan los fondos de los seguros que administra la CCSS, entre otros asuntos:

Asimismo, el monto del salario publicado puede generar confusiones, pues aparecen algunos datos con salario nulo y otros con sumas enormes de hasta casi 40 millones; además, presuntamente no aparecen todos los trabajadores que tienen pendiente el pago del salario.

Por ejemplo, realizada la consulta el 21 de setiembre de 2026 aparecen 68.703 trabajadores, cuyo salario a la fecha 16/9/2026 00:00 -eso dice la columna “Fecha de actualización”, con el siguiente detalle:

Por lo tanto, solicitamos que por lo menos dos veces al año, en julio de cada año y en enero de cada año preferiblemente -o bien en forma mensual si así lo decide la CCSS-, se publique la siguiente información y que se incluya toda la planilla de trabajadores, tenga o no tenga pago de salario en el mes que se publica. Pedimos que se incluyan las siguientes variables:

ID, Nombre, Salario pagado, Cantidad de meses pagados, Puesto (Profesional 1, Auditor interno, etc.), Unidad (Auditoría Interna, Dirección Jurídica, Hospital México, Clínica Moreno Cañas, etc.), Salario mensual según contrato, Meses pendientes de pago, Jornada Laboral (1TC, 1/2TC, etc.), Años de servicio.

Notificaciones: Al correo acss.junio.2022@gmail.com

Sin otro particular, nos despedimos deseándole muchos éxitos en sus funciones.

Atentamente,

AUDITORÍA CIUDADANA DE LA SEGURIDAD SOCIAL

Dr. Alfredo Ramírez Montero
Lic. Carlos Eduardo González Arroyo
Lic. Jorge García Araya
M.Sc. Rodrigo Arias López”

La ACSS continuará informando sobre las gestiones que realice y respuestas que reciba de la Administración de la CCSS.

AUDITORÍA CIUDADANA DE LA SEGURIDAD SOCIAL

Lic. Jorge García Araya
M.Sc. Rodrigo Arias López

RENASES convoca a su III Asamblea Nacional: “Ha llegado el momento de la movilización”

La asamblea será el viernes 23 de octubre en el salón de eventos de JUPEMA. Cada sector presentará tres problemas, tres soluciones concretas y la forma de impulsarlas.

La Red Nacional de Sectores Sociales (RENASES) convoca a sus organizaciones a la III Asamblea Nacional, que se realizará el viernes 23 de octubre de 2026, de 8:30 a. m. a 3:30 p. m., en el salón de eventos de JUPEMA, contiguo a Pensiones de la CCSS. La convocatoria se anuncia con nueva fecha y sede.

“Después de dos asambleas de diálogo, construcción de propuestas y articulación entre sectores, ha llegado el momento de la movilización”, señala RENASES en su comunicado oficial, en el que describe la asamblea como “un espacio decisivo para nuestra red”.

Bajo el lema “De los problemas a las soluciones”, cada sector deberá llevar tres problemas, tres soluciones concretas y la forma de impulsarlas.

Programa

  • 8:30 a. m.: inscripción y café.

  • 9:00 a. m.: bienvenida, a cargo del Equipo Timón y las diputaciones invitadas.

  • 9:20 a. m.: informe de avances en incidencia, articulación y movilización.

  • 10:00 a. m.: trabajo por sectores para preparar el encuentro en la Asamblea Legislativa.

  • 12:00 m.: almuerzo.

  • 1:00 p. m.: plenaria, con las propuestas de los sectores (siete minutos por sector).

  • 2:20 p. m.: “Lo que viene”: la actividad del 1.º de noviembre en Cartago, por los 85 años de la CCSS, y el encuentro con diputaciones del 19 de noviembre.

  • 3:00 p. m.: acuerdos y cierre. Cada acuerdo tendrá una persona responsable y una fecha.

Inscripción

Las organizaciones deben confirmar su asistencia en este enlace: https://forms.gle/3ziMqwSAFWenCsZA9

RENASES pide compartir la convocatoria con las bases y las personas integrantes de cada organización: “Su presencia es fundamental para definir juntas y juntos los próximos pasos”. La red advierte además que solo las personas que asistan a la III Asamblea podrán participar en el encuentro en la Asamblea Legislativa del 19 de noviembre.

RENASES – Red Nacional de Sectores Sociales
Diálogo + Democracia + Paz Social + Justicia

Liga Cívica Nacional convoca a defender el ICE, la CCSS, la educación, la cultura y el Poder Judicial: “¡Nos vemos en las calles!”

La convocatoria incluye la presencia en las barras del Plenario este lunes 19, la marcha del martes 20 desde la Fuente de la Hispanidad y una vigilia frente a la Asamblea Legislativa.

La Liga Cívica Nacional, por medio de su campaña “Defendamos el ICE”, convocó a una serie de actividades en la Asamblea Legislativa y en las calles de San José para estos días en que se discuten los recortes presupuestarios y el proyecto de Armonización del Sistema Eléctrico Nacional.

Hoy lunes 19: a las barras del Plenario

La primera convocatoria fue para este lunes 19 de octubre a las 3:00 p. m., en las barras del Plenario de la Asamblea Legislativa, para seguir de cerca la sesión legislativa en una semana decisiva para el presupuesto y para la discusión del proyecto eléctrico.

Martes 20: marcha y vigilia

La actividad principal será mañana, martes 20 de octubre:

  • 9:00 a. m., marcha: salida desde la Fuente de la Hispanidad, en San Pedro de Montes de Oca, hacia la Asamblea Legislativa.

  • 2:00 p. m., vigilia: frente a la Asamblea Legislativa.

La marcha coincide con la convocada por el CONARE y las universidades públicas en defensa de la educación universitaria, y con la Gran Marcha Nacional por la Educación, el Agro, la Cultura y los Derechos Sociales, a la que se han sumado organizaciones como RENASES y FESITRAES.

Las causas de la convocatoria

La Liga Cívica Nacional agrupa bajo una misma convocatoria varias defensas:

  • El ICE y su modelo solidario: “¡No al Proyecto de Armonización (23.414)!”. La organización rechaza el expediente legislativo n.º 23.414, “Ley de Armonización del Sistema Eléctrico Nacional”, que según los movimientos que se le oponen debilitaría al Instituto Costarricense de Electricidad y abriría el sistema eléctrico a intereses privados.

  • La educación superior: “En defensa de una educación superior pública, gratuita, inclusiva, justa y de calidad”, frente a los recortes propuestos al presupuesto de las universidades públicas.

  • La CCSS y la seguridad social: “En defensa de la CCSS y de nuestra seguridad social”.

  • La cultura: “Defendamos el presupuesto del sector cultura… ¡La cultura se cuida, no se recorta!”.

  • El Poder Judicial: “En defensa del presupuesto del Poder Judicial y del respeto a la división de poderes”.

Con estas consignas, la Liga Cívica Nacional se suma a las voces que en los últimos días han llamado a unir las distintas luchas en una movilización común frente a los recortes presupuestarios y en defensa de las instituciones públicas.

RENASES respalda a Rocío Alfaro Molina y exige su incorporación inmediata a la Junta Directiva de la CCSS

Pronunciamiento de la Red Nacional de Sectores Sociales (RENASES)

La Red Nacional de Sectores Sociales (RENASES) expresa su respaldo pleno a la compañera Rocío Alfaro Molina, representante legítima del Movimiento Sindical ante la Junta Directiva de la Caja Costarricense de Seguro Social (CCSS), y rechaza el desacato del Consejo de Gobierno y de la Presidencia Ejecutiva de la Caja frente a las resoluciones de la Sala Constitucional que ordenan su nombramiento.

El respeto al Estado de derecho, las reglas de la representatividad de los sectores y los mecanismos de gobernabilidad de las instituciones públicas no pueden ser de acatamiento opcional.

Lo que exigimos:

  1. Al Consejo de Gobierno: acatar sin más dilación la sentencia de la Sala Constitucional y juramentar de inmediato a Rocío Alfaro Molina como representante propietaria y a Marta Rodríguez González como representante suplente del Movimiento Sindical ante la Junta Directiva de la CCSS, para el periodo 2026-2030.

  2. A la Presidencia Ejecutiva y a la Junta Directiva de la CCSS: no adoptar decisiones de fondo sobre el régimen de Invalidez, Vejez y Muerte, las listas de espera, la infraestructura hospitalaria, la contratación de servicios privados de salud y las condiciones laborales del personal mientras la Junta no esté integrada conforme a la ley.

  3. A las autoridades competentes: hacer cumplir lo resuelto por la Sala Constitucional y aplicar las responsabilidades que la Ley de la Jurisdicción Constitucional establece para quien incumple una orden dictada en un recurso de amparo.

  4. A las organizaciones sociales, sindicales, cooperativistas, solidaristas, comunales y productivas del país: sumarse a esta exigencia en defensa de la CCSS y de la institucionalidad democrática.

Los hechos

9 de junio de 2026.
La Asamblea del Movimiento Sindical eligió por mayoría absoluta a Rocío Alfaro Molina como representante propietaria y a Marta Rodríguez González como suplente ante la Junta Directiva de la CCSS.

24 de junio.
El Consejo de Gobierno rechazó el nombramiento, a partir de un informe de la presidenta ejecutiva de la CCSS, Mónica Taylor. Alegó falta de formación económico-social, militancia política, vínculos familiares con personal de la institución y opiniones públicas de la compañera Alfaro sobre decisiones de la Caja.

12 de agosto.
El Consejo de Gobierno designó como representante sindical pro tempore a una persona que no fue electa por la Asamblea del Movimiento Sindical.

13 de agosto.
La Sala Constitucional, por unanimidad (sentencia 2026-031380), anuló el rechazo y estableció que el artículo 6 de la Ley Constitutiva de la CCSS impide al Poder Ejecutivo objetar o revisar las designaciones que hacen los sectores.

1º de setiembre.
La Sala suspendió cautelarmente el nombramiento temporal impuesto por el Gobierno.

25 de setiembre.
La Sala anuló en definitiva ese nombramiento y ordenó al Consejo de Gobierno tramitar el de Rocío Alfaro en un plazo máximo de ocho días.

8 de octubre.
El plazo venció sin que el Poder Ejecutivo cumpliera la orden.

Por qué nos pronunciamos

La representación pertenece a los sectores, no al Gobierno.
La Ley Constitutiva de la CCSS establece que la Junta Directiva se integra con representantes del Estado, del sector patronal y del sector laboral, y que estos últimos son electos por sus propias organizaciones. Al Poder Ejecutivo le corresponde formalizar esas designaciones, no escoger a quién le resulta conveniente o políticamente afín. Así lo ha dicho la Sala Constitucional en dos sentencias consecutivas.

Desobedecer a la Sala Constitucional rompe el orden constitucional.
Las resoluciones de la Sala son vinculantes para todas las autoridades públicas. Cuando el Gobierno decide qué sentencias cumple y cuáles no, deja de regir la ley y empieza a regir la voluntad de quien gobierna. Hoy es la representación sindical en la CCSS; mañana puede ser la de cualquier otro sector o institución.

Una Junta Directiva incompleta pone en riesgo a toda la población.
La CCSS enfrenta decisiones que afectan a millones de personas aseguradas y pensionadas: ajustes al régimen de pensiones, atención de las listas de espera, inversión en infraestructura y relaciones con proveedores privados de salud. Estas decisiones no pueden tomarse sin la voz de las personas trabajadoras que, con sus cotizaciones, sostienen la seguridad social.

El diálogo social requiere reglas que se respeten.
RENASES trabaja por un país donde los sectores sociales participen de manera efectiva en las decisiones públicas. La participación de los sectores en la Junta Directiva de la CCSS es uno de los mecanismos de gobernabilidad más importantes del país, y es una garantía establecida por ley, no una concesión del Poder Ejecutivo.

Nuestro compromiso

RENASES acompañará a la compañera Rocío Alfaro y al Movimiento Sindical en todas las acciones legítimas que emprendan para hacer valer su derecho y el de las personas trabajadoras a estar representadas en la conducción de la CCSS. La Caja es patrimonio de todo el pueblo costarricense, y su gobernabilidad se defiende respetando la ley.

Red Nacional de Sectores Sociales (RENASES)

Diálogo + Democracia + Paz Social + Justicia

Puede descargar el documento original desde SURCOS:
https://surcosdigital.com/wp-content/uploads/2026/10/RENASES_Pronunciamiento_Rocio_Alfaro_CCSS.pdf

ACSS pide a la Auditoría Interna de la CCSS un criterio independiente sobre el uso de los fondos del seguro social obligatorio. Parte 10

SURCOS publica la décima entrega de la serie de la Auditoría Ciudadana de la Seguridad Social (ACSS) sobre las finanzas de la Caja Costarricense de Seguro Social (CCSS) y el destino de los fondos del seguro social obligatorio.

Panorama del proceso

A lo largo de la serie, la ACSS ha sostenido una tesis central. El tercer párrafo del artículo 73 de la Constitución Política y el artículo 1 de la Ley Constitutiva de la CCSS (Ley 17) prohíben usar los fondos y reservas del seguro social obligatorio para fines distintos de los que motivaron su creación. Según la organización, cuando el país amplió la cobertura de salud mediante leyes especiales, esas leyes asignaron su propio financiamiento a cargo del Estado:

  • la Ley 5349, para las personas aseguradas por cuenta del Estado;

  • la Ley 5905, para las personas pensionadas;

  • la Ley 7374, que trasladó a la CCSS el primer nivel de atención.

La ACSS considera que esos gastos se están cubriendo con recursos del seguro social obligatorio, y que eso afecta la sostenibilidad del Seguro de Invalidez, Vejez y Muerte (IVM).

Para documentarlo, la organización ha acudido a distintas instancias de la CCSS:

  • Parte 5: cuestionó el aporte que el IVM hace al Seguro de Salud por la atención de las personas pensionadas.

  • Parte 6: pidió al auditor interno un criterio independiente sobre ese aporte.

  • Parte 7: solicitó a la Dirección Actuarial y Económica un desglose de las finanzas del Seguro de Salud por modalidad de aseguramiento.

  • Parte 8: consultó a la Dirección Jurídica si cambió su criterio de 2008 sobre el uso de esos fondos.

  • Parte 9: interpuso un recurso de revocatoria con apelación en subsidio contra la negativa de la Dirección Actuarial a entregar esa información.

Lo nuevo en esta entrega

Mediante el oficio ACSS-023-2026, del 5 de octubre, la ACSS se dirige nuevamente al auditor interno de la CCSS, Olger Sánchez Carrillo. Le pide que, con base en la Ley General de Control Interno, emita un criterio técnico e independiente sobre si la administración de la CCSS cumple o incumple la prohibición constitucional. La organización considera que hasta ahora la Auditoría Interna se ha limitado a trasladar actuaciones de la administración y criterios de la Dirección Jurídica, sin valorar por sí misma su legalidad.

Para fundamentar la solicitud, la ACSS hace un recorrido por las leyes que ampliaron la seguridad social y cita la sentencia 00197-2018 de la Sala Primera de la Corte Suprema de Justicia. Según esa sentencia, el costo del primer nivel de atención trasladado por la Ley 7374 debe cubrirlo el Estado y no el seguro de enfermedad y maternidad. La organización presenta además cifras de la propia CCSS para 2019 y 2021 y estimaciones propias para 2024, que según indica no son cifras oficiales. Con ellas sostiene que en 2024 se habrían usado hasta ¢559.000 millones del seguro social obligatorio para cubrir gastos que corresponden al Estado.

En su petitoria, la ACSS pide a la Auditoría Interna:

  1. exigir que los estados financieros y los estudios actuariales del Seguro de Salud muestren por separado los ingresos, gastos y excedentes de cada una de las cuatro leyes (17, 5349, 5905 y 7374);

  2. informar si la administración cumple o no la prohibición del artículo 73 constitucional y del artículo 1 de la Ley 17;

  3. respaldar su respuesta con un sustento legal y técnico propio, y no con opiniones de la administración activa.

A continuación, SURCOS comparte el comunicado completo de la ACSS. El documento original firmado puede descargarse desde SURCOS: https://surcosdigital.com/wp-content/uploads/2026/10/ACSS-023-2026-firmado.pdf

ACSS solicita a la Auditoría Interna de la CCSS un criterio independiente sobre el uso de los fondos del seguro social obligatorio y mayor transparencia en los estados financieros del Seguro de Salud

(Parte 10)

Esta publicación constituye la décima entrega de la serie que ha venido publicando SURCOS Digital. Recordamos que en la Parte 6 se informó que la Auditoría Ciudadana de la Seguridad Social (ACSS) exigió al Auditor Interno de la CCSS un criterio independiente sobre el aporte del 5% que el Seguro de Invalidez, Vejez y Muerte (IVM) le traslada al Seguro de Enfermedad (SEM) en adición al 8,75%; dicho 5% fue exonerado de pago al pensionado por la Ley N° 6230 y el faltante o déficit debía ser cubierto por el Estado -no por el IVM- según la Ley N° 5905.

En la Parte 7 se reportó la solicitud presentada ante la Dirección Actuarial de la CCSS para obtener un desglose de las finanzas del seguro por modalidad de aseguramiento. En la Parte 8 se informó sobre una consulta dirigida a la Dirección Jurídica de la CCSS para determinar si existía un cambio de criterio respecto al uso de recursos del seguro obligatorio en programas creados mediante leyes especiales. Más recientemente, en la Parte 9 se comunicó la presentación de un recurso de revocatoria contra la decisión de la Dirección Actuarial de la CCSS de no facilitar los datos de ingresos, gastos y balances del SEM desagregados por modalidad de aseguramiento.

En esta décima entrega, la ACSS informa sobre una nueva gestión presentada ante el Auditor Interno de la CCSS, señor Olger Sánchez Carrillo, mediante la cual solicita un criterio técnico e independiente sobre el eventual cumplimiento o incumplimiento, por parte de las autoridades institucionales, de la prohibición establecida en el tercer párrafo del artículo 73 de la Constitución Política y en el artículo 1 de la Ley Constitutiva de la CCSS (Ley N.° 17). Estas disposiciones establecen que los fondos y reservas del seguro social obligatorio deben destinarse exclusivamente a los fines para los cuales fueron creados y no pueden utilizarse para otros propósitos, entre ellos el financiamiento de gastos del seguro de salud asumidos por cuenta del Estado (Ley N.° 5349), del seguro de salud de los pensionados (Ley N.° 5905) y del primer nivel de atención de la salud (Ley N.° 7374). Así lo confirmó la Sala Primera de la Corte Suprema de Justicia en expediente N° 13-006261-1027-CA, sentencia Nº 00197 – 2018.

La solicitud se fundamenta en que, hasta la fecha, la Auditoría Interna de la CCSS ha comunicado a la ACSS principalmente las actuaciones realizadas por la Administración Activa de la institución, incluyendo referencias a criterios emitidos por la Dirección Jurídica de la Caja. Sin embargo, a juicio de la ACSS, aún no se ha emitido un pronunciamiento de auditoría que valore de manera independiente si dichas actuaciones se encuentran plenamente ajustadas al bloque de legalidad. En consecuencia, la ACSS considera de interés público que la Auditoría Interna ejerza las facultades de fiscalización y control que le corresponden, aportando a la ciudadanía una evaluación objetiva e imparcial sobre el uso de los recursos del seguro social obligatorio, cuyos costos y beneficios son financiados con los aportes de los trabajadores asalariados e independientes, con ayuda de patronos y el Estado.

Asimismo, la ACSS pidió al Auditor Interno que solicite a las autoridades de la CCSS revelar, en los estados financieros del Seguro de Salud, los ingresos, gastos y balances correspondientes a cada una de esas leyes. A criterio de la Asociación, la publicación de esta información constituye un requisito fundamental para garantizar la transparencia en el manejo de los recursos del seguro social obligatorio y de otros programas administrados por la CCSS, así como el cumplimiento del deber de rendición de cuentas que el artículo 11 de la Constitución Política impone a los jerarcas de la Administración Pública.

A continuación, se publica el oficio completo enviado por la ACSS al Auditor Interno de la CCSS:

“5 de octubre de 2026 ACSS-023-2026

Señor Olger Sánchez Carrillo, Auditor Interno

CAJA COSTARRICENSE DE SEGURO SOCIAL

Asunto: Solicitud de garantía razonable de que la actuación del jerarca y la del resto de la administración de la CCSS se ejecuta conforme al marco legal y técnico y a las prácticas sanas, conforme lo ordena el artículo 21 de la Ley General de Control Interno.

Estimado señor Auditor Interno:

La Auditoría Ciudadana de la Seguridad Social tiene el gusto de saludarlo y solicitarle que en el marco de las obligaciones, funciones y potestades que la Ley General de Control Interno asignan a las auditorías internas, proceda a garantizar a los ciudadanos y asegurados de los seguros y programas que administra y/o gobierna la CCSS, se gestionen respetando el principio de legalidad, para lo cual es fundamental tener claro el marco constitucional y legal que los rige, tal y como se enumeran a continuación.

  1. Los seguros sociales obligatorios fueron creados por la Ley N° 17 “Ley Constitutiva de la CCSS” del 22 de octubre de 1943 para afiliar obligatoriamente y proteger a los trabajadores asalariados y de manera voluntaria a los trabajadores independientes según el artículo 3 de dicha ley. Los fondos y reservas de estos seguros sociales no pueden utilizarse para otros fines distintos a los de su creación, pues está expresamente prohibido en el tercer párrafo del artículo 73 de la Constitución Política. Debido a esta prohibición constitucional es que a medida que se fueron universalizando las coberturas del seguro de salud y pensiones en el marco de la reforma constitucional del año 1961 que modificó el artículo 177 de la Constitución Política -que agregó la cobertura familiar y ordenó la universalización en un plazo de 10 años-, se tuvo en consideración ese blindaje que evita el manoseo, la politiquería y el desvío de fondos del seguro social obligatorio, tal y como queda claro a continuación.

  2. Cuando se creó la cobertura de salud para los asegurados por cuenta del Estado por medio de la Ley N° 5349 “Universalización del Seguro de Enfermedad y Maternidad” del 3 de octubre de 1973, se incluyó en el artículo 2 el texto que dice: “Conforme a las disposiciones del párrafo tercero del artículo 73 de la Constitución Política, la Caja no podrá en ejecución de esta ley, contraer obligaciones que impliquen transferencias o empleo de los fondos y reservas de los seguros sociales en finalidades distintas a las propias de su creación”. En adición, en su artículo 7 se estableció: “En caso de que esas rentas fueren insuficientes, el Estado deberá crear previamente a favor de la Caja Costarricense de Seguro Social, rentas específicas para completar el pago de la atención de los no asegurados incapaces de sufragar los gastos de su atención médica, de acuerdo a estudios que realicen conjuntamente la Caja y el Ministerio de Salubridad Pública.”

El artículo 1 de esa misma ley también ordena: “La Caja Costarricense de Seguro Social no podrá aceptar ningún traspaso mientras no se le fijen las rentas suficientes para atender el servicio médico a los no asegurados.”

Queda claro que esta Ley respetó la prohibición constitucional que ordena no usar los fondos del seguro social obligatorio para financiar este nuevo beneficio, lo cual no podría ser de otra forma de acuerdo con el principio de legalidad establecido en el artículo 11 de la Constitución Política.

  1. Cuando se creó el Régimen No Contributivo de Pensiones (RNC) cuya administración se trasladó a la CCSS por medio de la Ley N° 5662 “Ley de Desarrollo Social y Asignaciones Familiares” del 23 de diciembre de 1974 se creó su fuente de financiamiento específica en el artículo 4 de dicha ley, indicando: “Artículo 4º.- Del fondo se tomará un 20% para la formación de un capital destinado a financiar un programa no contributivo de pensiones por monto básico, en favor de aquellos ciudadanos que, encontrándose en necesidad de amparo económico inmediato, no hayan cotizado para ninguno de los regímenes contributivos existentes o no hayan cumplido en el número de cuotas reglamentarias o plazos de espera requeridos en tales regímenes. Este porcentaje se girará a la Caja Costarricense de Seguro Social, institución a la cual se le encomendará la administración de este régimen, a título de programa adicional al Seguro de Invalidez, Vejez y Muerte, que la misma administra. La reglamentación correspondiente para el otorgamiento de tales beneficios, quedará a cargo de dicha institución.“

Posteriormente ese artículo se reformó; pero se incluyeron nuevos ingresos por medio de la Ley 7395, Ley de Lotería, de 3 de mayo de 1994 y sus reformas; por ejemplo, en el artículo 8 de la Ley del 17 de febrero de 2009 que dice: “g) De un nueve por ciento (9%) a un nueve coma cinco por ciento (9,5%) para la Caja Costarricense de Seguro Social, que se destinará, exclusivamente, a financiar las pensiones del régimen no contributivo administrado por esa Institución” y la “Ley de Protección al Trabajador” N° 7983 del 16 de febrero de 2000, que en su artículo 77 dice: “Artículo 77- Financiamiento permanente al Régimen no Contributivo de la CCSS. Cuando el financiamiento del Régimen no Contributivo de la CCSS, previsto en el artículo 45 de la Ley 7395, Ley de Lotería, de 3 de mayo de 1994, no alcance la suma anual de tres mil millones de colones (3 000 000 000), el Poder Ejecutivo deberá incluir en el presupuesto nacional de la República la transferencia al Régimen no Contributivo de la CCSS, para cubrir la diferencia entre lo girado por la Junta de Protección Social de San José y el monto aquí definido.

El monto anual definido en el párrafo anterior deberá ajustarse anualmente conforme a la variación del índice de precios del consumidor, calculado por el Instituto Nacional de Estadística y Censos (INEC).

Si los recursos del Régimen Complementario de Pensiones no han sido retirados por los beneficiarios en un plazo de diez años, contado a partir del fallecimiento del afiliado o pensionado, el derecho sobre tales recursos prescribirá y serán girados por las operadoras de pensiones a favor del Régimen No Contributivo (RNC) de la Caja Costarricense de Seguro Social (CCSS).

Igual destino se les dará a los aportes que realicen los patronos y trabajadores para los fondos de capitalización laboral y cualquiera de los regímenes complementarios de pensiones, cuando estos no hayan podido asignarse a una cuenta individual en un plazo de diez años, contado a partir del momento en que los recursos ingresen a la operadora de pensiones complementarias.

Una vez ingresados y destinados a los fines de ese Régimen, no cabe ningún tipo de reclamo posterior ni procesos oponibles en relación con estos recursos.”.

Queda nuevamente claro que esta Ley de FODESAF y sus posteriores leyes también respetaron la prohibición constitucional que ordena no usar los fondos del seguro social obligatorio para financiar este nuevo beneficio, lo cual no podría ser de otra forma de acuerdo con el principio de legalidad establecido en el artículo 11 de la Constitución Política.

  1. Cuando se creó el seguro de salud para los pensionados por medio de la Ley N° 5905 “Pensionados Protegidos por el Seguro de Enfermedad y Maternidad” del 4 de mayo de 1976, se creó su propia fuente de financiamiento en su artículo 2, en el cual también se agregó el texto siguiente: “Si hubiere algún déficit, éste será cubierto por el Estado, el cual tomará los recursos de las rentas creadas por leyes anteriores para cubrir la cuotas estatal y la cuota del Estado como patrono a la Caja Costarricense de Seguro Social.”

Queda por tercera vez establecido que esta nueva Ley de universalización del seguro de salud a los pensionados también respetó la prohibición constitucional que ordena no usar los fondos del seguro social obligatorio para financiar este nuevo beneficio, lo cual no podría ser de otra forma de acuerdo con el principio de legalidad establecido en el artículo 11 de la Constitución Política.

  1. En 1993 cuando se trasladó a la CCSS la obligación de encargarse de los programas de medicina preventiva que tenía a cargo el Ministerio de Salud por medio de los artículos 7 y 8 de la Ley N° 7374 “Aprobación de los contratos de préstamo suscritos con el Banco Interamericano de Desarrollo para el Programa de mejoramiento de los servicios de Salud y Construcción Hospital Alajuela” del 3 de diciembre de 1993, se ordenó en su artículo 9: “ARTICULO 9.- El Ministerio de Hacienda, a efecto de cumplir con lo establecido en los artículos 7 y 8 de la presente Ley, tomará las previsiones presupuestarias, para trasladar mensualmente a la Caja Costarricense de Seguro Social los recursos financieros necesarios, a fin de cubrir las nuevas obligaciones asumidas por el traspaso del programa de atención a las personas”.

En su artículo 5 se ordenó: “ARTICULO 5.- El Ministerio de Hacienda cubrirá, mediante el pago en efectivo, las obligaciones reglamentarias con la Caja Costarricense de Seguro Social. Para ello, deberán consignarse, en el Presupuesto Nacional de 1993, 1994, 1995 y 1996, los montos equivalentes al 65%, 70%, 85% y 90%, respectivamente, de dichas obligaciones reglamentarias, producto de su doble condición de patrono y de Estado como tal, con los Seguros de Enfermedad y Maternidad, Invalidez, Vejez y Muerte, así como las cuotas correspondientes a la atención de los indigentes y del sistema penitenciario, protegidos por los mencionados seguros. Las sumas no cubiertas, hasta alcanzar el ciento por ciento de las obligaciones reglamentarias en los años antes anotados, se cancelarán en esos mismos años, mediante mecanismos de pago, según convengan las partes. A partir de 1997, la asignación presupuestaria y el correspondiente pago en efectivo deberá alcanzar el ciento por ciento de las obligaciones citadas.”

Por cuarta vez quedó establecido que esta nueva Ley de traslado a la Caja del primer nivel de atención de la salud también respetó la prohibición constitucional que ordena no usar los fondos del seguro social obligatorio para financiar este nuevo beneficio, lo cual no podría ser de otra forma de acuerdo con el principio de legalidad establecido en el artículo 11 de la Constitución Política.

  1. Finalmente, en el año 2000, cuando se hizo obligatorio el seguro social para los trabajadores independientes por medio de la Ley N° 7983 “Ley de Protección al Trabajador” del 16 de febrero de 2000, no solo se dotó de financiamiento al IVM por medio de su artículo 78: “Artículo 78- Recursos para el fortalecimiento del Régimen de Invalidez, Vejez y Muerte. Se establece una contribución del quince por ciento (15%) de las utilidades netas de las empresas públicas del Estado, se encuentren en régimen de competencia o no. Lo anterior, calculado de conformidad con los estados financieros auditados anualmente, con el propósito de fortalecer el Régimen de Invalidez, Vejez y Muerte de la Caja Costarricense de Seguro Social (CCSS), en cuanto a su financiamiento y para universalizar la cobertura de la CCSS a los sectores de trabajadores no asalariados en condiciones de pobreza”, sino que adicionó por medio del Artículo 85 de la Ley de Protección al Trabajador, el siguiente texto al artículo 22 de la Ley Constitutiva de la Caja: “Los ingresos del Seguro Social que correspondan a los trabajadores independientes o no asalariados se obtendrán mediante el sistema de cuotas establecido en el artículo 3 de esta ley»; al artículo 74 le adicionó el texto: “Corresponderá al Ministro de Hacienda la obligación de presupuestar, anualmente, las rentas suficientes que garanticen la universalización de los seguros sociales y ordenar, en todo caso, el pago efectivo y completo de las contribuciones adeudadas a la Caja por el Estado, como tal y como patrono. El incumplimiento de cualquiera de estos deberes acarreará en su contra las responsabilidades de ley. Penalmente esta conducta será sancionada con la pena prevista en el artículo 330 del Código Penal” y lo más importante, trasladó al artículo 1 de esa misma ley el texto del artículo 73 de la Constitución Política, el cual dice así en lo que interesa, suplimos el destacado:

“Artículo 1.- La institución creada para aplicar los seguros sociales obligatorios se llamará Caja Costarricense de Seguro Social y, para los efectos de esta ley y sus reglamentos, CAJA.

La Caja es una institución autónoma a la cual le corresponde el gobierno y la administración de los seguros sociales. Los fondos y las reservas de estos seguros no podrán ser transferidos ni empleados en finalidades distintas de las que motivaron su creación.”

Es decir, por última vez se volvió a recordar que el dinero del seguro social obligatorio regulado por la Ley Constitutiva de la CCSS, no se puede utilizar para financiar otras obligaciones diferentes a las que están en su ley constitutiva para el seguro social obligatorio (Asalariados, trabajadores independientes, voluntarios y por convenio), el cual no incluye a los otros seguros y programas de seguridad social enumerados en los puntos 2), 3), 4) y 5) anteriores.

También debemos recordarle a esa Auditoría Interna lo resuelto por la Sala Primera de la Corte Suprema de Justicia bajo el expediente N° 13-006261-1027-CA, sentencia Nº 00197 – 2018, que indica ante la pretensión de la CCSS y del Ministerio de Hacienda de usar el dinero del seguro social obligatorio para financiar los gastos del primer nivel de atención de la salud trasladados a la CCSS por los artículos 7 y 8 de la Ley N° 7374 (suplimos el destacado en amarillo; el destacado adicional es del original):

“Así, en resumen, los preceptos referidos transfirieron los programas de atención preventiva de salud y el personal a cargo de ellos, del Ministerio de Salud a la CCSS, y dispusieron, con claridad meridiana, fuera de cualquier atisbo de duda, que el Estado debería trasladar, mensualmente y sin límite de tiempo (pues no hubo disposición en tal sentido) los recursos financieros para cubrir su continuidad, a efecto de lo cual el Ministerio de Hacienda debía tomar las previsiones presupuestarias. La tesis de que el servicio debía ser absorbido, a nivel de costos, por el seguro de enfermedad y maternidad, contraviene de manera abierta disposiciones del constituyente. Cabe recordar que conforme a lo señalado por el canon 73 de la Constitución Política, los seguros sociales, dentro de los que se encuentran, entre otros, los de enfermedad y maternidad, “No podrán ser transferidos ni empleados en finalidades distintas a las que motivaron su creación”, de modo que incorporarle un programa que no se consideró, en un origen, como parte del seguro de enfermedad y maternidad, carece de asidero constitucional y legal. Todo este análisis lleva a colegir que, contrario a la tesis del Estado, de las normas examinadas se extrae, de manera absolutamente diáfana, su deber legal de reservar y trasladar los fondos necesarios para la continuidad del programa. En suma, su reparo al respecto debe denegarse.”

Como puede verse, los magistrados de la Sala Primera tuvieron por demostrado el uso de los fondos del seguro social (seguro de salud) para financiar el costo de los programas trasladados a la Caja por la Ley 7374, ya que el funcionario de la CCSS Luis Guillermo López Vargas, quien actuó como testigo en el proceso y declaró bajo juramento, lo siguiente, como consta en el texto de la sentencia No 115- 2015 del Tribunal:

“39.- EL Testigo Luis Guillermo López Vargas indicó «Soy Director Actuarial de la CCSS (…) Los recursos se ha (sic) tornado del esquema contributivo de los aportes de las primas, esto financia los tres niveles de atención.” (Suplimos el destacado)

En la pretensión de la CCSS de liquidación de sentencia presentado por Gustavo Camacho Carranza Abogado 16689 de fecha 16 de julio de 2020, se pretendieron ¢5,7 billones de daños y perjuicios, según el siguiente detalle hasta marzo de 2019:

En adición, para los meses de abril a setiembre de 2019 se pretendió un monto de ¢190.497 millones, según el siguiente detalle:

Del cuadro anterior se tiene que, si se agregan los 6 meses para completar un año, en 2019 la CCSS utilizó un monto estimado de ¢381 mil millones de fondos del seguro social obligatorio para financiar el gasto asumido de conformidad con los artículos 7 y 8 de la Ley 7374, el cual es por cuenta del Estado.

Tenemos evidencia técnica y legal suficiente de que las autoridades de la CCSS, no solamente están tomando los fondos del seguro social obligatorio para financiar el costo del primer nivel de atención de la salud trasladado a la CCSS por la Ley 7374 -como queda demostrado en las citas anteriores del expediente N° 13-006261-1027-CA- sino que también están usando los fondos del seguro social obligatorio para financiar gastos de los asegurados por cuenta del Estado (Ley N° 5349 y otras) y el costo de atención de la salud de los pensionados (ley N° 5905), violentando así el artículo 1 de la Ley Constitutiva de la CCSS y el tercer párrafo del artículo 73 de la Constitución Política. Esta evidencia técnica se sustenta de cifras de la misma institución. Por ejemplo, en el estudio actuarial del seguro de salud con corte al 31 de diciembre de 2021, elaborado por la Dirección Actuarial de la CCSS, aparece el siguiente cuadro en su página 91:

Fuente: Cuadro 41 de https://www.ccss.sa.cr/documentos/financieros/assets/docs/actuarial/01.pdf

Como puede observarse en el cuadro anterior, en el año 2021 la CCSS utilizó ¢294.446 millones de fondos del seguro social obligatorio para financiar gastos de la Ley N° 5349 y otras leyes (asegurados por cuenta del Estado). También en ese mismo año la CCSS utilizó ¢106.624 millones de colones para financiar gastos de atención de la salud de los pensionados (Ley N° 5905). Estas sumas podrían ser superiores ya que, en ese Cuadro 41, la Dirección Actuarial incluyó en todas esas líneas el costo del primer nivel de atención de la salud trasladado que se tenía que cobrar al Estado por medio del artículo 9 de la Ley N° 7374. Así mismo, el dato de los pensionados tiene un 5% de ingresos que aporta el IVM que corresponde a los pensionados; pero que la Ley 5905 exoneró de pago, y que no hay certeza jurídica de que su aporte se ajuste al principio de legalidad.

Con la distribución de costos del cuadro anterior y tomando en cuenta que en 2019 la misma CCSS estimó que durante ese año el costo del primer nivel de atención de la salud podría rondar los ¢381 mil millones, se proyectaron los costos del primer nivel de atención de la salud hasta el año 2024 y se usaron las cifras del gasto e ingresos de los estados financieros del seguro de salud de ese año y se agruparon los seguros y programas de salud que los rige, con lo cual se obtuvo la información del siguiente cuadro:

Balances del seguro de salud según modalidad de aseguramiento

Millones de colones – año 2024

En este caso se obtiene que en el año 2024 la CCSS pudo haber utilizado hasta ¢559 mil millones de fondos del seguro social obligatorio para financiar gastos de asegurados por cuenta del Estado (Ley 5349 y otras) y del primer nivel de atención de la salud (Ley 7374). El monto podría ser superior si consideramos el 5% que le transfiere el IVM al SEM. Además, en 2024 el SEM tuvo un superávit de ¢438,6 mil millones -que siendo un régimen de reparto no debería tener tanto superávit-, el cual debió ser parte de los Fondos del IVM, ya que el SEM es de reparto y no acumula reservas, mientras que el IVM es de capitalización colectiva que sí acumula reservas (Artículos 32 y 43 de la Ley Constitutiva de la CCSS).

Lo anterior es equivalente a afirmar que al seguro de salud regulado por la ley N° 17 (seguro social obligatorio), requiere una prima promedio de 7,27% en lugar del 15%. Como este es un seguro de reparto esa prima de 7,27% es la que debería aplicarse (o bien desagregada como 6,75%; 9,19% y 13,04% para asalariados, independientes y voluntarios, respectivamente) conforme al artículo 32 de la Ley N° 17. El restante 7,73% pertenece al IVM como régimen de capitalización colectiva de conformidad con los artículos 32 y 43 de la Ley N° 17, que en el año 2024 representa un monto de ¢1.257.370 millones. Este monto se usó en 2024 para otros fines diferentes a los fines de creación del seguro social obligatorio, lo cual es una violación del tercer párrafo del artículo 73 de la Constitución Política y del artículo 1 de la Ley Constitutiva de la Caja.

Como corolario de lo anterior, la última línea del cuadro anterior -que se transcribe a continuación- resulta ilegal y contraria al principio de legalidad establecido en el artículo 11 de la Constitución Política, pues mete en el mismo canasto lo que está regido por leyes diferentes que son independientes y que la Constitución no permite fusionar como si se tratara de una única ley:

Hacerlo, como se ha venido haciendo, constituye fraude de ley y tiene como fin dejar de cobrar al Estado lo que leyes especiales ordenan que es una obligación por cuenta del Estado, además oculta el desvío de fondos que se le está haciendo al IVM.

Las cifras del Cuadro anterior son estimaciones independientes realizadas por esta Auditoría Ciudadana de la Seguridad Social, por lo cual no son cifras oficiales de la CCSS. Debido a que la Dirección Actuarial de la CCSS omitió incluir el balance actualizado del Cuadro 41 anterior en el estudio actuarial del seguro de salud con corte al 31 de diciembre de 2023, le enviamos a la Jefatura de la Dirección Actuarial el oficio ACSS-013-2026 de fecha 22 de setiembre de 2026 solicitando esa información de interés público. Le adjuntamos dicho oficio. La Dirección Actuarial se ha negado a entregar dicha información de interés público, como consta en el oficio PE-DAE-0965-2026 de fecha 30 de setiembre de 2026, el cual también le enviamos a esa Auditoría. Dado lo anterior, hemos interpuesto un recurso de revocatoria con apelación en subsidio mediante el oficio ACSS-022-2026 de fecha 4 de octubre de 2026, el cual también le adjuntamos.

La Ley de Protección al Trabajador con su artículo 85 también adicionó a la ley Constitutiva de la CCSS el texto siguiente: “Cualquier persona podrá denunciar ante la Caja o sus inspectores, las infracciones cometidas contra esta ley y sus reglamentos. En los procesos que se tramiten para el juzgamiento de faltas contra la presente ley y sus reglamentos, los tribunales de trabajo deberán tener siempre como parte a la Caja, a la cual se le dará traslado de la acción en su Dirección Jurídica. Bastará para probar la personería con que actúan los abogados de la institución, la cita de La Gaceta en que se haya publicado su nombramiento.”

Esa Auditoría Interna forma parte del control interno de la CCSS conforme al artículo 20 y 21, siguientes y concordantes de la Ley General de Control Interno. En particular, el artículo 21 de dicha ley establece:

“Dentro de una organización, la auditoría interna proporciona a la ciudadanía una garantía razonable de que la actuación del jerarca y la del resto, de la administración se ejecuta conforme al marco legal y técnico y a las prácticas sanas.”

La independencia funcional de la Auditoría Interna está regulada en el artículo 25 de esa misma ley, e indica:

“Artículo 25.—Independencia funcional y de criterio. Los funcionarios de la auditoría interna ejercerán sus atribuciones con total independencia funcional y de criterio respecto del jerarca y de los demás órganos de la administración activa.”

También esa Auditoría Interna está regida por la Ley Orgánica de la Contraloría General de la República, que en sus artículos 1, 2 y 8 establecen lo siguiente:

“Artículo 1.- Naturaleza Jurídica y Atribución General. La Contraloría General de la República es un órgano constitucional fundamental del Estado, auxiliar de la Asamblea Legislativa en el control superior de la Hacienda Pública y rector del sistema de fiscalización que contempla esta Ley.”

“Artículo 2.- Garantía de Independencia. En el ejercicio de sus potestades, la Contraloría General de la República goza de absoluta independencia funcional y administrativa, respecto de cualquier Poder, ente u órgano público. Sus decisiones solamente se encuentran sometidas a la Constitución Política, a tratados o convenios internacionales y a la ley.

El Contralor General de la República y el Subcontralor General de la República responden ante la Asamblea Legislativa por el cumplimiento de sus funciones.”

“Artículo 8.- Hacienda Pública. La Hacienda Pública estará constituida por los fondos públicos, las potestades para percibir, administrar, custodiar, conservar, manejar, gastar e invertir tales fondos y las normas jurídicas, administrativas y financieras, relativas al proceso presupuestario, la contratación administrativa, el control interno y externo y la responsabilidad de los funcionarios públicos.

(…)

El patrimonio público será el universo constituido por los fondos públicos y los pasivos a cargo de los sujetos componentes de la Hacienda Pública. Serán sujetos componentes de la Hacienda Pública, el Estado y los demás entes u órganos públicos, estatales o no, y las empresas públicas, así como los sujetos de Derecho Privado, en cuanto administren o custodien fondos públicos por cualquier título, con las salvedades establecidas en el párrafo anterior.”

“Artículo 9.- Fondos Públicos. Fondos públicos son los recursos, valores, bienes y derechos propiedad del Estado, de órganos, de empresas o de entes públicos.”

Esa Auditoría Interna también se rige por lo ordenado en la Ley 8422 “Ley contra la Corrupción y el Enriquecimiento Ilícito en la Función Pública”, en particular, por lo ordenado en los artículos 3 y 5, que establecen:

“Artículo 3º—Deber de probidad. El funcionario público estará obligado a orientar su gestión a la satisfacción del interés público. Este deber se manifestará, fundamentalmente, al identificar y atender las necesidades colectivas prioritarias, de manera planificada, regular, eficiente, continua y en condiciones de igualdad para los habitantes de la República; asimismo, al demostrar rectitud y buena fe en el ejercicio de las potestades que le confiere la ley; asegurarse de que las decisiones que adopte en cumplimiento de sus atribuciones se ajustan a la imparcialidad y a los objetivos propios de la institución en la que se desempeña y, finalmente, al administrar los recursos públicos con apego a los principios de legalidad, eficacia, economía y eficiencia, rindiendo cuentas satisfactoriamente.”

“Artículo 5º—Fraude de ley. La función administrativa ejercida por el Estado y los demás entes públicos, así como la conducta de sujetos de derecho privado en las relaciones con estos que se realicen al amparo del texto de una norma jurídica y persigan un resultado que no se conforme a la satisfacción de los fines públicos y el ordenamiento jurídico, se considerarán ejecutadas en fraude de ley y no impedirán la debida aplicación de la norma jurídica que se haya tratado de eludir.”

Petitoria

Bajo el marco legal descrito ampliamente en este oficio y de conformidad con los artículos 27 y 30 de la Constitución Política le solicitamos a esa Auditoría Interna lo siguiente:

Primero. Pedimos a esa Auditoría Interna que le exija a la Administración Activa de la CCSS revelar en las notas de los estados financieros del seguro de salud y en los estudios actuariales de este seguro, los ingresos, los gastos y los excedentes conforme a lo establecido en las siguientes cuatro leyes: Ley N° 17 del 22 de octubre de 1943, Ley N° 5349 del 24 de setiembre de 1973, Ley N° 5905 del 4 de mayo de 1976 y Ley N° 7374 del 3 de diciembre de 1993.

Segundo. Pedimos que, de acuerdo con el marco legal, los criterios de control interno y de independencia funcional que rigen a esa Auditoría Interna, nos informe si la Administración Activa de la CCSS está cumpliendo o está incumpliendo la prohibición establecida en el tercer párrafo del artículo 73 de la Constitución Política y en el artículo 1 de la Ley Constitutiva de la CCSS N° 17 del 22 de octubre de 1943.

Tercero. Cualquiera que sea la respuesta que nos brinde esa Auditoría en el punto Segundo anterior, pedimos que nos aporte el sustento legal y técnico independiente de esa Auditoría Interna, no meras opiniones o actuaciones de la Administración Activa de la CCSS.

Notificaciones: Al correo acss.junio.2022@gmail.com

Atentamente,

AUDITORÍA CIUDADANA DE LA SEGURIDAD SOCIAL

Dr. Alfredo Ramírez Montero
Lic. Carlos Eduardo González Arroyo
Lic. Jorge García Araya
M.Sc. Rodrigo Arias López
”

La ACSS continuará informando sobre las gestiones que realice y respuestas que reciba de la Administración de la CCSS.

AUDITORÍA CIUDADANA DE LA SEGURIDAD SOCIAL

Dr. Alfredo Ramírez Montero
M.Sc. Rodrigo Arias López

Puede descargar el documento original firmado desde SURCOS:
https://surcosdigital.com/wp-content/uploads/2026/10/ACSS-023-2026-firmado.pdf

ACSS recurre la negativa de la CCSS a desglosar ingresos y gastos del Seguro de Salud por modalidad de aseguramiento

SURCOS publica la novena entrega de la serie de la Auditoría Ciudadana de la Seguridad Social (ACSS) sobre las finanzas de la Caja Costarricense de Seguro Social (CCSS) y el uso de los fondos del seguro social obligatorio.

Antecedentes de la serie

  • En la parte 5, la ACSS pidió cuentas a la CCSS por los aportes que el Seguro de Invalidez, Vejez y Muerte (IVM) hace al Seguro de Salud para cubrir la atención médica de las personas pensionadas. Según la organización, esos aportes se hacen sin sustento legal, porque la Ley 5905 establece que el déficit de ese seguro debe cubrirlo el Estado.
  • En la parte 6, la ACSS solicitó al auditor interno de la CCSS un criterio independiente sobre la legalidad de esos aportes y sobre el cobro al Estado del déficit del seguro de salud de las personas pensionadas.
  • En la parte 7, la ACSS exigió a la Dirección Actuarial y Económica de la CCSS respetar el principio de legalidad y presentar los ingresos, gastos y resultados del Seguro de Salud separados según cada régimen o modalidad de aseguramiento.
  • En la parte 8, la organización pidió a la Dirección Jurídica de la CCSS garantías de que sus criterios se apegan al bloque de legalidad. Le recordó un dictamen de 2008 según el cual los fondos del seguro social obligatorio (Ley 17) no pueden financiar gastos de otras leyes especiales.

Lo nuevo en esta entrega

La ACSS señala que el 1.° de octubre recibió el oficio PE-DAE-0965-2026 de la Dirección Actuarial y Económica. En él, la Dirección sostiene que la valuación actuarial analiza el Seguro de Salud “de manera integral”, con base en el artículo 32 de la Ley Constitutiva de la CCSS y en criterios de la Dirección Jurídica, y que el desglose por modalidad de aseguramiento se hace solo “con fines de análisis y presentación”.

La ACSS considera que esa respuesta niega de forma implícita la información solicitada y que mezcla en el seguro social obligatorio los ingresos y gastos de leyes especiales que, a su juicio, son obligaciones del Estado. Se refiere a la Ley 5349 (asegurados por el Estado), la Ley 5905 (pensionados) y la Ley 7374 (primer nivel de atención). Por eso, el 5 de octubre interpuso un recurso de revocatoria con apelación en subsidio. En él:

  • solicita los balances de ingresos y gastos del Seguro de Salud por modalidad de aseguramiento para 2023 y 2024, con una línea separada para lo que corresponde al Estado según la Ley 7374;
  • pide que esa información se incluya en futuras valuaciones actuariales;
  • consulta si la Dirección Actuarial informó a la Junta Directiva de la CCSS los resultados de las valuaciones de 2021 y 2023 que, según la ACSS, muestran el uso de fondos del seguro social obligatorio para financiar gastos de esas leyes especiales.

La ACSS invoca los artículos 11, 27, 30 y 73 de la Constitución Política y el artículo 7 de la Ley contra la Corrupción y el Enriquecimiento Ilícito en la Función Pública, que declara de interés público la información sobre el uso de los fondos públicos. Lamenta además que la Dirección Actuarial no participara en la reunión celebrada el 2 de octubre en la Presidencia Ejecutiva de la CCSS.

A continuación, SURCOS comparte el comunicado completo de la ACSS.

ACSS interpone recursos de revocatoria y de apelación contra negativa de la Dirección Actuarial de la CCSS de entregar información de interés público

(Parte 9)

Esta publicación constituye la novena entrega de la serie que ha venido publicando SURCOS Digital. Recordamos que en la Parte 7 se informó que la Auditoría Ciudadana de la Seguridad Social (ACSS) solicitó a la Dirección Actuarial y Económica de la CCSS apegarse al principio de legalidad y entregar información de las finanzas del Seguro de Salud por modalidad de aseguramiento, la cual es de interés público conforme al artículo 30 de la Constitución Política.

No obstante, el 1.° de octubre de 2026, se recibió el oficio PE-DAE-0965-2026 firmado por M.Sc. Carolina González Gaitán, directora de la Dirección Actuarial y Económica de la CCSS, que en esencia ignora la petición de la ACSS de honrar los principios de legalidad y rendición de cuentas que rige a la Administración Pública y violenta el derecho al acceso a información de interés público, pues en esencia dice lo siguiente (El oficio está disponible aquí: PE-DAE-0965-2026):

“Se considera pertinente destacar que la Valuación Actuarial del Seguro de Salud analiza la situación financiera y actuarial de dicho seguro de manera integral, considerando las diferentes modalidades de aseguramiento que concurren en este, en lugar de tratar cada modalidad de aseguramiento como regímenes individuales, de conformidad con lo establecido en el artículo 32 de la Ley Constitutiva de la Caja Costarricense de Seguro Social, el marco normativo aplicable y los criterios legales emitidos por la Dirección Jurídica de la Institución.

En consecuencia, la identificación o desagregación de determinados ingresos y gastos por modalidad de aseguramiento que se elabora en el estudio, se realiza con fines de análisis y presentación y no implica la existencia de regímenes financieros, reservas o mecanismos de financiamiento independientes para cada una de las modalidades de aseguramiento, sino que tiene el propósito de mostrar el nivel de consumo y aporte de cada una de las modalidades, permitiendo inferir el nivel de solidaridad dentro del Régimen o Seguro de Salud y proveer de información a las autoridades superiores para la toma de decisiones.”

Como puede verse en el texto anterior, la CCSS, en palabras de la directora actuarial, está metiendo los ingresos y gastos que corresponden a leyes especiales (Ley N° 5349, Ley N° 5905 y Ley N° 7374, entre otras), como si fueran del seguro social obligatorio regulado por la Ley Constitutiva de la CCSS, con lo cual, a juicio de la ACSS, se ocultaría el uso de fondos del seguro social obligatorio para cubrir gastos de esas leyes especiales, que esencialmente son obligaciones del Estado, violentando el tercer párrafo del artículo 73 de la Constitución Política, el artículo 1 de la Ley Constitutiva de la CCSS y dejando a la vuelta de la esquina la quiebra del Seguro de Invalidez, Vejez y Muerte (IVM).

Indica, además la directora actuarial, que se apoya en “criterios legales emitidos por la Dirección Jurídica de la Institución”. Recordemos que la ACSS le solicitó a la Dirección Jurídica de la CCSS que sus criterios se fundamenten en el bloque de legalidad y le solicitó suministrar algunos de sus dictámenes jurídicos, sin haberse recibido aún una respuesta (Ver publicación en Parte 8).

También la directora actuarial de la Caja omitió el suministro de la información de interés público que se le solicitó, que consiste en los gastos, los ingresos y los excedentes o faltantes del seguro de salud según cada ley que regula a los diferentes seguros y programas de salud que administra la CCSS.

Dado lo anterior, la ACSS interpuso un recurso de revocatoria contra esas pretensiones y omisiones de la directora de la Dirección Actuarial de la CCSS y le solicitó información adicional. Además, dejó interpuesto un recurso de apelación ante el superior jerárquico en el caso de que rechace el recurso de revocatoria. A continuación, se publica el texto completo del recurso de revocatoria con apelación en subsidio:

“5 de octubre de 2026 ACSS-022-2026

Señora Carolina González Gaitán, directora

DIRECCIÓN ACTUARIAL Y ECONÓMICA-1112

CAJA COSTARRICENSE DE SEGURO SOCIAL

Asunto: Recurso de revocatoria con apelación en subsidio contra negativa a entregar información de interés público y decisión de incluir los ingresos y gastos de leyes especiales como si fueran del seguro social obligatorio de Ley N° 17 comunicados en el oficio PE-DAE-0965-2026 del 30 de setiembre de 2026 y solicitud de información

Estimada señora,

La Auditoría Ciudadana de la Seguridad Social (ACSS) tiene el gusto de dirigirse a usted para saludarla cordialmente y a la vez interponer recurso de revocatoria con apelación en subsidio ante el superior jerárquico contra lo resuelto y comunicado para los puntos SEGUNDO Y TERCERO en su oficio PE-DAE-0965-2026 del 30 de setiembre de 2026, por las razones que se indican a continuación.

Primero. En el punto segundo de nuestro oficio ACSS-013-2026 solicitamos información de interés público sobre cómo se gastan los fondos públicos que la CCSS recauda conforme a las leyes N° 17 “Ley Constitutiva de la Caja”, N° 5349 “Universalización del Seguro de Enfermedad y Maternidad”, N° 5905 “Pensionados Protegidos por el Seguro de Enfermedad y Maternidad”, N° 7374 “Aprobación de los contratos de préstamo suscritos con el Banco Interamericano de Desarrollo para el Programa de mejoramiento de los servicios de Salud y Construcción Hospital Alajuela” y N° 7983 “Ley de Protección al Trabajador”. El cuadro de información que solicitamos usted lo transcribe en su oficio DAE-0965-2026; pero se ha negado implícitamente a la entrega de la información alegando razones que no son de recibo, negándonos el derecho que tenemos como ciudadanos y como organización, a conocer información de interés público y con toda transparencia como se están gastando los aportes que realizamos toda una vida para la CCSS, lo cual violenta los artículos 27 y 30 de la Constitución Política. El artículo 27 indica “ARTÍCULO 27.- Se garantiza la libertad de petición, en forma individual o colectiva, ante cualquier funcionario público o entidad oficial, y el derecho a obtener pronta resolución” y el artículo 30 establece (suplimos el destacado): “ARTÍCULO 30.- Se garantiza el libre acceso a los departamentos administrativos con propósitos de información sobre asuntos de interés público. Quedan a salvo los secretos de Estado.” No hemos tenido conocimiento que se haya declarado secreto de Estado la forma como se gastan los fondos que la CCSS recibe de conformidad con el artículo 22 de la Ley Constitutiva de la CCSS para los fines indicados en los artículos 1, 2, 3, 32 al 35 de esa misma ley y los fines ordenados en el primer párrafo del artículo 73 de la Constitución Política. Tampoco hemos tenido conocimiento que los fondos que la CCSS recibe de conformidad con los artículos 2 y 7 de la Ley N° 5349 y el artículo 6 de la Ley N° 7374 para los fines que se indican en el artículo 2 de la Ley 5349 hayan sido declarados como secreto de Estado. Mucho menos hemos escuchado que los dineros que la CCSS recibe de conformidad con el artículo 1 de la ley 5905 y el artículo 9 de la ley 7374, para los fines indicados en esas mismas leyes, hayan sido declarados como secreto de Estado. Esto no es ninguna sorpresa, pues la CCSS, como institución pública está obligada a rendir cuentas a los ciudadanos, principalmente en asuntos de interés público como este. El artículo 11 de la Constitución dice (el destacado es nuestro):

“ARTÍCULO 11.-Los funcionarios públicos son simples depositarios de la autoridad. Están obligados a cumplir los deberes que la ley les impone y no pueden arrogarse facultades no concedidas en ella. Deben prestar juramento de observar y cumplir esta Constitución y las leyes. La acción para exigirles la responsabilidad penal por sus actos es pública. La Administración Pública en sentido amplio, estará sometida a un procedimiento de evaluación de resultados y rendición de cuentas, con la consecuente responsabilidad personal para los funcionarios en el cumplimiento de sus deberes. La ley señalará los medios para que este control de resultados y rendición de cuentas opere como un sistema que cubra todas las instituciones públicas.”

El artículo 7 de la ley N° 8422 “Ley contra la Corrupción y el Enriquecimiento Ilícito en la Función Pública” dice textualmente lo siguiente, sobre lo que aquí interesa (el destacado es nuestro):

“Artículo 7º—Libre acceso a la información. Es de interés público la información relacionada con el ingreso, la presupuestación, la custodia, la fiscalización, la administración, la inversión y el gasto de los fondos públicos, así como la información necesaria para asegurar la efectividad de la presente Ley, en relación con hechos y conductas de los funcionarios públicos.”

Lo que usted indica en su oficio que textualmente dice: “Al respecto, se pone a disposición el informe de la valuación actuarial del Seguro de Salud con corte a diciembre 2023, en donde se puede apreciar, como se indicó en el párrafo anterior, la identificación o desagregación de determinados ingresos y gastos por modalidad de aseguramiento”, no es lo que estamos solicitando. En efecto, en la sección “9.5 Resultados por modalidad de aseguramiento” de ese estudio actuarial solo vienen los siguientes dos cuadros, en las páginas 221 y 222:

Ninguno de esos dos cuadros tiene montos de ingresos y gastos y mucho menos indican cuanto se gastó por la aplicación de los artículos 7 y 8 de la Ley 7374, ni cuanto se recaudó o se esperaba recaudar de conformidad con el artículo 9 de la Ley 7374.

No estamos solicitando nada que la CCSS no tenga disponible. En la “Valuación Actuarial del Seguro de Salud, 2021 EST-0076-2022” Versión 1 de julio de 2022 –la cual cuenta con su firma digital- aparece el siguiente cuadro, en la página 91:

Fuente: Cuadro 41 de https://www.ccss.sa.cr/documentos/financieros/assets/docs/actuarial/01.pdf

El problema que tiene el Cuadro 41 anterior, es que no incluye de manera separada el gasto incurrido por la CCSS en el primer nivel de atención de la salud de conformidad con los artículos 7 y 8 de la Ley 7374, ni tampoco incluye en una línea separada los ingresos del artículo 9 de la Ley N° 7374. Estos rubros -ingresos y gastos de Ley N° 7374- no se pueden incluir en ninguna de las modalidades “Asalariados”, “Independientes”, “Voluntarios”, ni “Pensionados”; pues de conformidad con el artículo 9 de esa misma Ley, dicho costo es por cuenta del Estado. Si se sigue haciendo como ya se hizo en el Cuadro N° 41 anterior, se estaría incurriendo en un acto inconstitucional, por ser contrario al principio de legalidad

Ignoramos los motivos por los cuales en la “Valuación Actuarial del Seguro de Salud, 2023 EST- 0020-2026, Versión 01, febrero de 2026” se omitió incluir dicho cuadro 41, motivo por el cual lo estamos solicitando; pero pedimos que se incluya en una línea separada lo que corresponde a la Ley 7374, pues como dijimos, de conformidad con el principio de legalidad, no es legal que se cargue como un costo que tengan que pagar los asalariados, ni los independientes, ni los voluntarios, ni los pensionados; sino que lo correcto es que se incluya en una línea separada que es por cuenta del Estado.

Insistimos, pedimos la siguiente información de interés público, a la cual le estamos agregando la línea “Asegurados por el Estado”, ya que, por error involuntario, no lo incluimos en nuestro oficio ACSS-013-2026:

Balances actuariales del Seguro de Salud según modalidad de aseguramiento– Millones de colones

Modalidad de aseguramiento

Año 2023: ingresos y gastos efectivos

Año 2024: ingresos y gastos proyectados

Ingresos

(1)

Gastos

(2)

Balance

(1) – (2)

Ingresos

(3)

Gastos

(4)

Balance

(3) – (4)

Asalariados


Trabajadores independientes


Asegurados voluntarios


Pensionados


Asegurados por el Estado


Artículos 7, 8 y 9 de la Ley N° 7374


Total


Segundo. En el punto Tercero de su oficio usted dice “lo anterior de conformidad con lo establecido en el artículo 32 de la Ley Constitutiva de la Caja Costarricense de Seguro Social, el marco normativo aplicable y los criterios legales emitidos por la Dirección Jurídica de la Institución.” Recuerde que ese artículo 32 aplica solo para la Ley Constitutiva de la Caja N° 17, pues dice así (suplimos el destacado):

“Artículo 32.- La Junta Directiva formará con los capitales y rentas que se obtengan de acuerdo con esta ley, dos fondos: uno para beneficios y gastos del régimen de reparto y otro para beneficios y gastos del régimen de capitalización colectivo.”

Como puede leerse, dice “de acuerdo con esta ley”, esa Ley es la ley 17, que en su artículo 1 dice (suplimos el destacado):

“Artículo 1.- La institución creada para aplicar los seguros sociales obligatorios se llamará Caja Costarricense de Seguro Social y, para los efectos de esta ley y sus reglamentos, CAJA.

La Caja es una institución autónoma a la cual le corresponde el gobierno y la administración de los seguros sociales. Los fondos y las reservas de estos seguros no podrán ser transferidos ni empleados en finalidades distintas de las que motivaron su creación. Esto último se prohíbe expresamente.

Excepto la materia relativa a empleo público y salarios, la Caja no está sometida ni podrá estarlo a órdenes, instrucciones, circulares ni directrices emanadas del Poder Ejecutivo o la Autoridad Presupuestaria, en materia de gobierno y administración de dichos seguros, sus fondos ni reservas.”

Siendo condescendientes, podríamos incluir dentro de la Ley N° 17 a los asegurados del seguro por cuenta propia (trabajadores independientes, asegurados voluntarios y por convenios) aunque estos no sean del seguro social, pues no son asalariados; es decir, carecen de patrono; no obstante, son mencionados en los artículos 3 y 22 de dicha ley y al igual que los trabajadores asalariados, cuentan con las dos coberturas de salud y de pensiones, por lo cual, según el artículo 32 de esa misma ley, esos ingresos deben dividirse en dos partes, una para salud (reparto) y la otra para pensiones (capitalización colectiva). Esta separación también es requerida de conformidad con el artículo 43 de la misma ley.

Es decir, la Ley Constitutiva de la CCSS N° 17, es la ley del seguro social obligatorio; no es la Ley de Universalización del Seguro de Enfermedad y Maternidad (Ley N° 5349), no es la Ley del Seguro de Salud de los Pensionados (Ley N° 5905) y tampoco es la Ley que trasladó a la CCSS el primer nivel de atención de la salud (Ley 7374) y que usted pretende ignorar en su oficio y meterlas en el mismo canasto del seguro social obligatorio para, presuntamente ocultar lo que prohíbe el artículo 1 de la ley constitutiva de la CCSS, que dice: “Los fondos y las reservas de estos seguros no podrán ser transferidos ni empleados en finalidades distintas de las que motivaron su creación. Esto último se prohíbe expresamente”. Estos seguros son “los seguros sociales”, no son los programas o seguros creados por otras leyes especiales de la seguridad social ya citadas en abundancia. Los seguros sociales son una parte de la seguridad social, no son lo mismo como es de todos conocido. Queremos comprobar que esos fondos de los seguros sociales obligatorios no se están transfiriendo ni empleados en finalidades distintas a las que motivaron su creación; es decir, los fines indicados en los artículos 2 y 3 de esa misma ley (N° 17) y los fines indicados en el artículo 73 de la Constitución Política. Por eso es que le estamos solicitando el cuadro de los gastos y los ingresos según modalidad de aseguramiento y del primer nivel de atención de la salud por cuenta del Estado y porque la Administración Pública -de la cual la CAJA es parte- está obligada a la rendición de cuentas y los ciudadanos tienen el derecho a exigir rendición de cuentas conforme con los artículos 9 y 11 de la Constitución Política.

Los regímenes creados por las leyes N° 5349 y N° 5905 tienen la cobertura única de salud, no tienen la cobertura de pensiones, por lo tanto, los fondos que se obtienen de conformidad con esas dos leyes no requieren separarse en dos como en caso del seguro social, pues como dijimos, esos ingresos son únicamente para financiar los gastos de las dos coberturas de salud creadas por esas dos leyes (N° 5349 y N° 5905). Lo mismo sucede con los programas del primer nivel de atención de la salud trasladados a la CCSS por la Ley N° 7374, no tienen cobertura de pensiones, por lo que los fondos que se obtengan de conformidad con el artículo 9 de la Ley N° 7374 no requieren la separación en dos, ya que íntegramente son para financiar los nuevos costos asumidos por la CCSS en el primer nivel de atención de la salud.

En resumen, la pretensión de incluir los ingresos y los gastos de los programas de salud creados por las leyes N° 5349, N° 5905 y N° 7374 dentro del alcance de la Ley Constitutiva de la CCSS -seguro social obligatorio-, es inconstitucional, pues viola el principio de legalidad.

Por lo tanto, insistimos en que en futuras evaluaciones actuariales del seguro de salud se presenten, por transparencia y rendición de cuentas, los balances según modalidad de aseguramiento.

Además, pedimos rectificar la pretensión de esa Dirección de incluir los ingresos y los gastos de los programas de salud creados por las leyes N° 5349, N° 5905 y N° 7374, como si fueran gastos e ingresos de la Ley N° 17.

Tercero. Lamentamos que en la reunión celebrada en la Presidencia Ejecutiva de la CAJA el 2 de octubre de 2026, según fue comunicado mediante el oficio PE-4965-2026 del 29 de setiembre de 2026, no se contara con su participación ni con la de un representante designado por esa Dirección. Lo anterior llama nuestra atención, particularmente porque dicho oficio fue conocido por usted y, de hecho, es expresamente mencionado en su comunicación.

Sin perjuicio de lo anterior, estimamos que la participación de esa Dirección en espacios de análisis y coordinación resulta especialmente valiosa para avanzar en la atención de los asuntos planteados y fortalecer el entendimiento entre las diferentes unidades de la Caja y las organizaciones sociales y de asegurados. En ese sentido, consideramos que la ausencia de representación en esa oportunidad no parece consistente con la disposición de colaboración que se indica en su oficio, cuando se señala que “se externó la disposición de esta Dirección para participar y colaborar con la atención de lo solicitado en el oficio ACSS-007-2026”.

Confiamos, no obstante, en que existirán oportunidades futuras para retomar este intercambio de manera directa y constructiva, de forma que esa disposición de colaboración pueda materializarse en acciones concretas que contribuyan al adecuado conocimiento y atención de los temas planteados; en particular, para realizar el estudio actuarial indicado en el punto 7 de nuestro oficio ACSS-007-2026.

Petitoria

Primero. Interponemos recurso de revocatoria contra su negativa a entregarnos los balances del seguro de salud según modalidad de aseguramiento de los años 2023 y 2024, según lo comunicado en su oficio PE-DAE-0965-2026 del 30 de setiembre de 2026. Así mismo, pedimos dejar sin efecto la decisión de esa Dirección comunicada en el oficio PE-DAE-0965-2026 de incluir bajo el alcance del artículo 32 de la Ley Constitutiva de la CCSS los fondos que se recaudan bajo las leyes N° 5349, N° 5905 y N° 7374. Solicitamos de conformidad con los artículos 27 y 30 de la Constitución Política, el artículo 10 de la Ley de Regulación del Derecho de Petición y el artículo 32 de la Ley de la Jurisdicción Constitucional, la siguiente información de interés público (aclaramos la ley que rige a cada modalidad o seguro):

Balances actuariales del Seguro de Salud según modalidad de aseguramiento– Millones de colones

Modalidad de aseguramiento

Año 2023: ingresos y gastos efectivos

Año 2024: ingresos y gastos proyectados

Ingresos

(1)

Gastos

(2)

Balance

(1) – (2)

Ingresos

(3)

Gastos

(4)

Balance

(3) – (4)

Asalariados Ley N° 17


Trabajadores independientes leyes N° 17 y N° 7983


Asegurados voluntarios leyes N° 17 y N° 7983


Pensionados ley N° 5905


Asegurados por el Estado leyes N° 5349 y otras


Artículos 7, 8 y 9 de la Ley N° 7374


Total


En adición, pedimos que, en futuras evaluaciones actuariales del seguro de salud, se muestren los balances según modalidad de aseguramiento incluyendo las líneas que se indican en el cuadro anterior.

Segundo. En el caso de rechazar nuestro recurso de revocatoria, dejamos interpuesto recurso de apelación ante el superior jerárquico, a quien le hacemos las mismas peticiones del punto Primero anterior.

Tercero. También pedimos que nos informe si usted como Subdirectora de la Dirección Actuarial, o el Sr. Luis Guillermo López Vargas como Director de esa misma Dirección, cuando presentaron ante la Junta Directiva de la CCSS los resultados de la “Valuación Actuarial del Seguro de Salud, 2021, EST-0076-2022” le informaron a la Junta Directiva de la CCSS los resultados del Cuadro 21 de la página 91 del informe de esa valuación, que muestran que en el año 2021 se usaron fondos del seguro social obligatorio para financiar gastos de otras leyes especiales, específicamente gastos de las leyes N° 5349, N° 5905 y N° 7374. En el caso de que lo hayan informado, pedimos que nos indique el número de artículo y de sesión de Junta Directiva de la Caja en que lo expusieron y en el caso de que no lo hayan informado, pedimos que nos informe las razones por las cuales lo omitieron.

Cuarto. En adición solicitamos que nos informe si usted como Directora de la Dirección Actuarial, cuando presentó ante la Junta Directiva de la CCSS los resultados de la “Valuación Actuarial del Seguro de Salud, 2023, EST-0020-2026, Versión 01, febrero de 2026” le informó a la Junta Directiva de la CCSS los resultados de los Cuadros 48 y 49 de esa valuación, que muestran algo similar a lo mostrado en el Cuadro 41 del estudio actuarial del año 2021, solo que en el estudio más reciente se omitieron los montos de gastos, ingresos y excedentes o faltantes por modalidad de aseguramiento; sin embargo, esos dos cuadros muestran que en 2024-2028 se continúan usando fondos del seguro social obligatorio para financiar gastos de otras leyes especiales, específicamente gastos de las leyes N° 5349, N° 5905 y N° 7374. En el caso de que lo haya informado, pedimos que nos indique el número de artículo y de sesión de Junta Directiva de la Caja en que lo expuso y en el caso de que no lo haya informado, pedimos que nos informe las razones por las cuales lo omitió.

Notificaciones: Al correo acss.junio.2022@gmail.com

Sin otro particular, nos despedimos deseándole muchos éxitos en sus funciones.

Atentamente,

Por AUDITORÍA CIUDADANA DE LA SEGURIDAD SOCIAL

Dr. Alfredo Ramírez Montero
Lic. Carlos Eduardo González Arroyo
Lic. Jorge García Araya
M.Sc. Rodrigo Arias López

  1. Lic. Olger Sánchez Carrillo, Auditor Interno.

La ACSS continuará informando sobre las gestiones que realice y respuestas que reciba de la Administración de la CCSS.

AUDITORÍA CIUDADANA DE LA SEGURIDAD SOCIAL

Lic. Edgar Mesén Sánchez
M.Sc. Rodrigo Arias López

ACSS pregunta a la Dirección Jurídica de la CCSS si cambió su criterio sobre el uso de fondos del seguro obligatorio en programas de leyes especiales (Parte 8)

La Auditoría Ciudadana de la Seguridad Social (ACSS) presenta la octava entrega de la serie que SURCOS viene publicando sobre sus gestiones ante la Caja Costarricense de Seguro Social (CCSS) en torno al financiamiento de los seguros sociales.

En entregas anteriores, la ACSS cuestionó que el Seguro de Invalidez, Vejez y Muerte (IVM) traslade al Seguro de Enfermedad y Maternidad un 5% de cotización que, según la organización, debería cubrir el Estado (parte 5). También reclamó al auditor interno de la CCSS un criterio independiente sobre la legalidad de esos aportes (parte 6). En la parte 7 pidió a la Dirección Actuarial y Económica desglosar las finanzas del Seguro de Salud por modalidad de aseguramiento y separar el costo del primer nivel de atención, que corresponde al Estado.

En esta entrega, la ACSS da a conocer el oficio ACSS-016-2026, del 22 de setiembre, dirigido al director jurídico de la CCSS, Gilberth Alfaro Morales, y a los abogados Guillermo Mata Campos e Ileana Badilla Chaves.

En el oficio, la ACSS recuerda que la CCSS administra, además del seguro social obligatorio (Ley Constitutiva N.° 17 y artículo 73 de la Constitución), otros seguros y programas de salud creados o trasladados por leyes especiales. Entre ellos están el seguro de las personas aseguradas por cuenta del Estado (Ley N.° 5349), el de las personas pensionadas (Ley N.° 5905) y el primer nivel de atención (Ley N.° 7374). Según la organización, la Constitución y una sentencia de la Sala Primera prohíben usar los fondos del seguro obligatorio para financiar esos programas.

La ACSS sostiene que un dictamen de la propia Dirección Jurídica de 2008 (D.J. 3519-08) estableció con claridad esa prohibición, pero que dictámenes posteriores, de 2015 y 2017, fueron interpretados por la Administración como si permitieran manejar el Seguro de Salud como un único régimen, sin balances por modalidad. Con base en un informe de la Auditoría Interna de 2017, señala que el propio abogado Guillermo Mata aclaró entonces que la contribución de cada modalidad debe establecerse según sus costos. Aun así, afirma que la Valuación Actuarial del Seguro de Salud 2023 sigue apoyándose en los criterios de 2015 y 2017, y no presenta ingresos, gastos ni balances por modalidad.

La ACSS también responde al oficio GA-DJ-09281-2026, con el que la Dirección Jurídica remitió a la Gerencia de Pensiones su consulta de la parte 5 sobre el aporte del IVM al Seguro de Salud. Según la organización, se trata de un asunto estrictamente jurídico, que corresponde a la Dirección Jurídica.

Por eso, solicita a la Dirección Jurídica que informe si cambió el criterio de 2008 y por qué razones legales; que aclare si sus oficios posteriores autorizan a no hacer balances por modalidad o a usar fondos del seguro obligatorio en programas especiales; y que entregue varios oficios y el dictamen jurídico que respaldó la reforma de 2005 al artículo 3 del Reglamento del IVM. Pide además que garantice que sus criterios se apegan estrictamente al bloque de legalidad y que, si no es competente para alguna petición, la traslade a la instancia correspondiente.

A continuación, SURCOS comparte el comunicado completo de la ACSS.

ACSS le pide a la Dirección Jurídica de la CCSS garantía de que sus criterios se apegan al principio de legalidad que rige al seguro social obligatorio y a otros seguros de salud

(Parte 8)

Esta publicación constituye la octava entrega de la serie divulgada por Surcos Digital. En la Parte 7 se informó que la Auditoría Ciudadana de la Seguridad Social (ACSS) solicitó a la Dirección Actuarial de la CCSS apegarse al principio de legalidad e información de interés público relacionado con las finanzas del seguro de salud según modalidad de aseguramiento.

En esta ocasión se da a conocer una nueva gestión impulsada por la ACSS, que mediante el oficio ACSS-016-2026, del 22 de setiembre de 2026, dirigido al Licenciado Gilberth Alfaro Morales, Director, Licenciado Guillermo Mata Campos, Abogado y Licenciada Ileana Badilla Chaves, Abogada, todos de la Dirección Jurídica de la CCSS, hace un recuento de la normativa constitucional y legal que regula el seguro social obligatorio (Ley Constitutiva de la CCSS) y las coberturas de salud que fueron asignadas a la CCSS por otras leyes especiales, como la ley N° 5349 del seguro de salud de los asegurados por cuenta del Estado, la ley del seguro de salud de los pensionados N° 5905 y la Ley N° 7374 sobre el primer nivel de atención de la salud trasladado a la CCSS.

También la ACSS hace un repaso de criterios emitidos por la Dirección Jurídica, en particular un dictamen de 2008 que aclara con meridiana claridad que el dinero de los seguros sociales obligatorios de la Ley N° 17, no puede ser usado para financiar gastos de otras leyes especiales; pero que posteriormente, otros oficios de la misma Dirección Jurídica parecen modificar ese criterio de 2008.

Por lo tanto, la ACSS le pide a la Dirección Jurídica de la CCSS información sobre el eventual cambio de criterio y garantía de que estos se apeguen al principio de legalidad.

A continuación, se transcribe el texto del oficio ACSS-016-2026:

“22 de setiembre de 2026 ACSS-016-2026

Licenciado Gilberth Alfaro Morales, Director

Licenciado Guillermo Mata Campos, Abogado

Licenciada Ileana Badilla Chaves, Abogada

DIRECCIÓN JURÍDICA

CAJA COSTARRICENSE DE SEGURO SOCIAL

Asunto: Petición, solicitud de información y comentarios en relación con el oficio GA-DJ-09281-2026 del 4 de setiembre de 2026

Estimados señores, estimada señora,

La Auditoría Ciudadana de la Seguridad Social (ACSS) tiene el gusto de dirigirse a ustedes para saludarlos cordialmente y a la vez solicitarles lo siguiente.

Considerando

Como es del conocimiento de ustedes, la CCSS administra, además del seguro social obligatorio creado por la Ley Constitutiva de la CCSS n.° 17 y el artículo 73 de la Constitución Política, otros seguros y programas de salud creados o trasladados a la Caja por leyes especiales (Artículo 2 y 7 de Ley n.° 5349 Universalización del Seguro de Enfermedad y maternidad; Ley n.° 5905 Pensionados Protegidos Seguro de Enfermedad y maternidad, artículos 7, 8 y 9 de Ley n.° 7374: Aprobación de los contratos de préstamo suscritos con el Banco Interamericano de Desarrollo para el Programa de mejoramiento de los servicios de Salud y Construcción Hospital Alajuela, entre otras). De conformidad con el párrafo tercero del artículo 73 constitucional y la sentencia de la Sala Primera de la Corte Suprema de Justicia (Expediente 13-006261-1027-CA, Resolución Nº 00197 – 2018), la CCSS tiene prohibido usar los fondos y las reservas del seguro social obligatorio para financiar el costo de los regímenes y programas de salud creados por esas leyes especiales.

En tal sentido, el seguro de salud incluye diversas modalidades de aseguramiento, cada una de ellas tiene su ley de creación y sus propias fuentes de financiamiento. Así lo ha indicado esa Dirección Jurídica en varios dictámenes, entre ellos el n.° D.J. 3519-08 del 7 de mayo de 2008. No obstante, también esa Dirección Jurídica emitió otros dictámenes que generaron cierta confusión o controversia, en particular, a la Auditoría Interna y la Administración de la CCSS, tal y como consta en el informe ASF-112-2017 de fecha 06-10-2017 que le adjuntamos. En la página 41 de dicho informe dice lo siguiente:

“2) Se inició la sesión de trabajo exponiéndole al Lic. Guillermo, la controversia que está generando que posterior al criterio DJ-3519-08 el cual es claro al indicar que no deben usarse recursos del seguro obligatorio para financiar programas con financiamiento específico de Leyes Especiales, se emitieran los criterios DJ-1820-2015 Y DJ-431-2017, los cuales parecieran tener una línea jurídica distinta. Se resalta que, aunque los 2 últimos criterios no atienden la consulta específica sobre la posibilidad de usar fondos del seguro obligatorio en programa especiales como Asegurados por el Estado, si se relacionan, ya que están orientados a establecer si debe llevarse controles sobre los ingresos versus los costos (balances) de cada modalidad de aseguramiento para poder determinar la suficiencia de la cuota o contribución global de cada una de ellas.”

En la página 42 del mismo informe, dice textualmente:

“La Licda. Mayela Castro, explica de nuevo la controversia (…). Se resalta que aunque estos últimos 2 criterios no atienden la consulta específica sobre la posibilidad de usar fondos del seguro obligatorio en programas especiales como Asegurados por cuenta del Estado, como si lo fue el primero (DJ-3519-08), si se relacionan entre sí, ya que están orientados a establecer si debe realizarse balances (monitorear la relación ingresos/gasto) de cada modalidad de aseguramiento para poder determinar la suficiencia de la cuota o contribución de cada una de ellas, y que la Administración, específicamente la Gerencia Financiera y la Dirección Actuarial, están interpretando una línea jurídica distinta a la sostenida en el DJ-3519-08, ya que al concluirse en dichos criterios que el Seguro de Salud, es un único régimen, la unidades administrativas señaladas, interpretan que el control sobre los ingresos versus costos debe llevarse de forma generalizada, sin determinar ni señalar si los ingresos de cada modalidad de aseguramiento cubren o no los costos o gastos individualmente, es decir por modalidad, ya que presuntamente eso quebrantaría el principio de Solidaridad. Eso a pesar de que el Reglamento del Seguro de Salud, establece que las contribuciones deben establecerse con base en los costos de aseguramiento.”

A pesar de que don Guillermo Mata Campos aclaró que la conclusión o controversia no existe, como consta en el mismo informe, pues en la página 43 dice lo siguiente (destacamos en negrilla y subrayado):

“9) El Lic. Guillermo Mata, señala que entiende ahora lo que le preocupa a la Auditoría y explica: El Seguro por Cuenta del Estado, se maneja institucionalmente como una modalidad de aseguramiento del Seguro de Salud, porque brindamos una protección a la población indigente, no una venta de servicios médicos. Pero el hecho de que sea una protección no implica que no deba cobrarse de acuerdo con los costos que determinen estudios actuariales. La Solidaridad no se puede ver separada del principio de Sostenibilidad Financiera.

Si bien es cierto, una vez que los recursos ingresan a la CAJA, no puede hacerse diferencia en los beneficios que se otorgan a ninguno de los asegurados, la contribución de cada modalidad de aseguramiento debe establecerse con base en los costos de cada modalidad. De esta forma se aplican ambos principios; el de Solidaridad y el principio de Sostenibilidad Financiera.

10) El Lic. Guillermo Mata, solicita a los presentes que se le brinde unos minutos para ir a su oficina y traer un oficio mediante el cual recientemente esa Dirección Jurídica, a solicitud de la Gerencia Financiera, emitió una ampliación del criterio externado en el oficio DJ- 693-2013, el cual considera que puede aportar para aclarar más la postura de esa Dirección Jurídica en los criterios que se están analizando y que en apariencia la administración estaría dando una interpretación distinta.

11) El Lic. Guillermo Mata, regresa a la reunión 15 minutos después y aporta el oficio DJ- 03836-2017 del 30 de junio 2017, el cual corresponde efectivamente a una ampliación de criterio solicitada por la Gerencia Financiera en oficio GF-1460-2017 del 5 de mayo 2017. “

Lo cierto es que la Administración de la CCSS sigue entendiendo que con base en los criterios emitidos por la Dirección a su cargo, no hay ninguna obligación de realizar balances actuariales por modalidad de aseguramiento y por lo tanto, no se puede conocer si se está violando o no el párrafo tercero del artículo 73 de la Constitución Política; tampoco se puede saber si hay un déficit que debe asumir el Estado de conformidad con los artículos 2 y 7 de la Ley 5349; ni se puede saber si hay un déficit de conformidad con el artículo 2 de la ley 5905 que también le corresponde al Estado y lo que es peor aún, la Administración de la CCSS, no separa en sus balances el costo generado por la aplicación de los artículos 7, 8 y 9 de la Ley 7374. Tampoco puede determinarse cómo separar la prima del seguro social obligatorio en los dos tractos que ordenan los artículos 32 y 43 de la Ley Constitutiva de la CCSS.

Lo anterior lo pueden constatar viendo lo que expresan los actuarios de la Dirección Actuarial en las páginas 35 y 36 de la “Valuación Actuarial del Seguro de Salud, 2023 EST-0020-2026 Versión 01 Febrero, 2026” elaborada por la Dirección Actuarial de la Caja, que textualmente dicen (suplimos la negrilla y el subrayado):

“Por otro lado, en relación con la normativa asociada con las poblaciones cubiertas por leyes especiales, se considera la Ley Nº 7735 y Ley Nº 8312 “Ley General de Protección a la Madre Adolescente”, Ley Nº 8612 “Aprobación de la Convención Iberoamericana de los Jóvenes”, Ley Nº 7374 “Préstamo BID Programa Servicios de Salud y Construcción Hospital Alajuela”, Decreto Ejecutivo Nº 33119-S, Decreto Ejecutivo Nº 17898-S, Código de la Niñez y la Adolescencia, entre otras.”

Sin embargo, no separan en sus cálculos el costo que generó a la CCSS la Ley 7374.

Continúan diciendo los actuarios:

“Por último, se consideran diversos criterios jurídicos emitidos por la Institución asociados con diferentes aspectos y particularmente en relación con el financiamiento. Sobre este último punto cabe destacar el oficio DJ-1820-2015, mediante el cual se atiende consulta de la Gerencia Financiera en relación con la procedencia de «determinar balances entre ingresos y gastos o costos derivados de las prestaciones de servicios de salud, según modalidad de aseguramiento, a saber: trabajadores independientes, asegurados voluntarios, convenios especiales, asalariados y pensionados; así como registrar cuentas por cobrar para cada segmento y de que en caso de que se determine algún déficit relativo a alguna de estas poblaciones, se proceda a cobrar al Estado la suma correspondiente.»

Al respecto, el criterio de la Dirección Jurídica establece en lo que interesa lo siguiente:

“…se observa que tal y como lo señala el consultante las recomendaciones que externa la Auditoría no solo implicarían necesariamente una modificación de las disposiciones reglamentarias que actualmente se encuentran vigentes, sino que también implican una afectación del Principio de Solidaridad, por cuanto el propio artículo 23 de la Ley Constitutiva de la Caja no establece que la determinación de las contribuciones lo es dependiendo del costo de los servicios según determinado grupo, sino que lo dispone en forma general, según sector contributivo.”

Para una mayor claridad en relación con alguna normativa asociada con las poblaciones cubiertas por el Seguro de Salud y su aplicación en el financiamiento de dicho seguro; se realizó consulta a la Dirección Jurídica en forma puntual, sobre lo siguiente:

“I. ¿Los regímenes de protección de administra la CCSS, según los artículos 33º y 34º de la Ley Constitutiva, son el régimen de reparto del Seguro de Salud y el Régimen de capitalización del Seguro de Pensiones, o dentro del Seguro de Salud existen otros regímenes?

II. ¿La modalidad de aseguramiento de asalariados, trabajadores independientes, asegurados voluntarios, pensionados, asegurados por Cuenta del Estado, etc. se pueden conceptualizar como regímenes, y por tanto darles el alcance que indica la Ley Constitutiva, en sentido de no permitir transferencias entre regímenes?”

Al respecto, mediante oficio DJ-0431-2017 de abril del 2017 se emite el criterio en atención a la consulta planteada, de donde se pueden extraer los siguientes aspectos, que contestan puntualmente cada una de las consultas anteriores:

“En relación con la primera consulta vale indicar que teniendo en consideración tanto lo dispuesto en el artículo 73 de la Constitución Política, como lo dispuesto en los artículos 1, 2, 33, 34 y 35 de la Ley Constitutiva de la Caja Costarricense de Seguro Social, se observa que la Institución administra únicamente dos Regímenes en materia de seguros sociales: el Régimen de Salud o Reparto (…) y el Régimen de Pensiones o Capitalización Colectiva.

En relación con la segunda consulta, procede a señalar que desde el punto de vista legal las modalidades de aseguramiento como asalariado, trabajador independiente, asegurado voluntario, pensionados, asegurados por cuenta del Estado, entre otros, no se pueden conceptualizar como regímenes, sino que es la forma como la Institución ha venido determinando los distintos sectores o grupos que reciben protección y beneficios de los seguros de Enfermedad y Maternidad e Invalidez, Vejez y Muerte, según sea el caso.””

Puede notar esa Dirección que en el estudio actuarial del seguro de salud que le estamos enviando, no se aclara ni se incluyen los nuevos oficios elaborados por esa Dirección mencionados en el informe ASF-112-2017 con los cuales la Auditoría Interna determinó que no existía ninguna controversia, ni se cambió el criterio emitido en el dictamen n.° D.J. 3519-08 del 7 de mayo de 2008 firmado por Lic. Andrey Quesada Azucena, Licda. Marianela Ovares Aguilar y más recientemente con la firma digital del director jurídico Gilberth Alfaro Morales. En dicho criterio, se indica lo siguiente, en lo que interesa:

“Los distintos regímenes de seguridad social administrados por la Caja Costarricense de Seguro Social para efectos financieros deben dividirse en dos grupos: los subsumidos en el concepto «Seguro Social Obligatorio acorde con el artículo 2 de la Ley Constitutiva de la Caja Costarricense de Seguro Social y los regímenes que están fuera de esta calificación, sea el régimen de asegurados a cargo del estado o los creados por ley especial.”

“Los fondos de los regímenes que no se encuentren contemplados dentro del Seguro Obligatorio, como la Protección de la Salud de asegurados a cargo del estado u otros regímenes de protección creados por Ley especial que se financien con destinos específicos, no pueden recibir fondos de la seguridad social por disposición expresa del artículo 73 constitucional, por lo que no es jurídicamente posible que se efectúen traslados de fondos.”

Como ustedes pueden corroborar en el estudio actuarial que le remitimos, en la Sección “9.5 Resultados por modalidad de aseguramiento” no se presentan los gastos ni los ingresos por modalidad de aseguramiento, ni tampoco el balance actuarial (Ingresos menos gastos) por modalidad de aseguramiento. Tampoco aparece el costo del primer nivel de atención de la salud que es una obligación estatal conforme al artículo 9 de la Ley n.° 7374, sino que se incluye dentro del costo del seguro social obligatorio y las otras modalidades de aseguramiento.

Dado que esa interpretación que está haciendo la Administración de la CCSS -supuestamente amparada en criterios de esa Dirección-, no permite conocer con meridiana claridad si se está violentando o no el párrafo tercero del artículo 73 constitucional, así como si se está cumpliendo o no con lo ordenado en los artículos de las leyes especiales citados en el primer párrafo de este oficio, nos permitimos realizarle la siguiente petición de conformidad con el artículo 27 de la Constitución y con lo regulado en la Ley de Regulación del Derecho de Petición.

Asimismo, le reiteramos que nuestro oficio ACSS-009-2026 versa fundamentalmente sobre la legalidad de que el IVM le esté aportando al SEM una contribución que fue exonerado de pago por la Ley n.° 6230 del 2 de mayo de 1978, conforme se indica en el artículo 3 del Reglamento de IVM. Es decir, es un asunto estrictamente jurídico. Por lo tanto, no es del todo correcto lo afirmado en su oficio GA-DJ-09281-2026 del 4 de setiembre de 2026, que dice:

“Al respecto, una vez revisado el contenido de la gestión planteada, se informa que los asuntos consultados versan sobre aspectos técnicos, financieros y operativos relacionados con el Régimen de Invalidez, Vejez y Muerte y su vinculación con el Seguro de Enfermedad y Maternidad, materias que se encuentran dentro del ámbito de competencia de la Gerencia de Pensiones de esta Institución.

En virtud de lo anterior, respetuosamente se informa que corresponde a dicha Gerencia conocer y atender la solicitud planteada, por tratarse de temas propios de su competencia técnica y funcional.”

Así mismo, dado que en su oficio también señala “Lo anterior, sin perjuicio de que, de estimarse necesaria una valoración sobre aspectos estrictamente jurídicos relacionados con la materia consultada, la dependencia competente pueda requerir oportunamente el criterio de esta Dirección.” (Destacado es del original) y tomando en cuenta que el artículo 1 del Reglamento de esa Dirección establece lo siguiente:

“Artículo 1º—De la Dirección Jurídica. La Dirección Jurídica de la Caja Costarricense de Seguro Social, es el órgano superior consultivo responsable de la atención de asuntos en materia legal, la representación judicial en defensa de los intereses de la organización, en los términos y condiciones de la legislación aplicable. Otorga el apoyo y la asistencia profesional a la Junta Directiva y las autoridades superiores mediante la emisión de criterios técnico-jurídicos para la toma de decisiones estratégicas y de impacto institucional. Tendrá independencia de criterio en materia legal, en el desempeño de sus funciones, y mantendrá las relaciones de coordinación técnica-funcional con otros abogados de los demás órganos de la Administración.”

En adición, el inciso b) del artículo 10 de la Ley de Regulación del Derecho de petición n.° 9097 dice textualmente:

“b) Cuando un órgano o autoridad se estime incompetente para el conocimiento de una petición, remitirá directamente las actuaciones al órgano que considere competente, si ambos pertenecieran a la misma institución, administración u organismo, debiendo comunicarlo al peticionario, sin que este trámite afecte el plazo de diez días hábiles para su debida respuesta.”

Por todo lo anterior nos permitimos insistir en la entrega de la información que se indica más abajo, relacionada con este asunto.

Petitoria

Primero. Solicitamos que nos informe si esa Dirección Jurídica ha cambiado el criterio emitido en el dictamen n.° D.J. 3519-08 del 7 de mayo de 2008. En el caso de que esa Dirección sí haya cambiado el criterio emitido en el dictamen n.° D.J. 3519-08, solicitamos que nos informe el nuevo criterio y los motivos legales y constitucionales que justificaron el cambio de criterio.

Segundo. Solicitamos que nos informe si los oficios n.° DJ-1820-2015 del 24 de marzo de 2015, n.° DJ-431-2017 del 5 de abril de 2017, n.° GA-DJ-0283-2023 de fecha 07 de febrero de 2023 y DAE-270-17 / DJ 1961-2017/ GF-1043-2017 del 28 de marzo del 2017, todos emitidos por esa Dirección, permiten que la Administración de la Caja no requiera realizar balances según modalidad de aseguramiento en el seguro de salud y la posibilidad de que la Caja sí pueda usar fondos del seguro social obligatorio en programas especiales como Asegurados por el Estado, seguro de salud de los pensionados y programas del primer nivel de atención de la salud trasladados a la CCSS por la Ley n.° 7374.

Tercero. Pedimos el suministro de una copia en formato digital de los oficios n.° GA-DJ-0283-2023 de fecha 07 de febrero de 2023 y DAE-270-17 / DJ 1961-2017/ GF-1043-2017 del 28 de marzo del 2017.

Cuarto. Le solicitamos una copia en formato digital del dictamen Jurídico que esa Dirección con rango de Subgerencia emitió en relación con el acuerdo de la Junta Directiva de la CCSS que en año 2005 incluyó en el artículo 3 del Reglamento de IVM en texto siguiente: “El costo del aseguramiento en el Seguro de Salud para los pensionados del Seguro de Invalidez, Vejez y Muerte será asumido en su totalidad por el Fondo de Pensiones de Invalidez, Vejez y Muerte, la Junta Directiva será quien determine el porcentaje por aplicar con base en las recomendaciones actuariales.” En el caso de que esa Dirección con rango de Subgerencia no haya emitido un criterio legal o jurídico sobre la legalidad del texto citado del artículo 3 del Reglamento de IVM, pedimos que así lo hagan constar.

Quinto. Solicitamos respetuosamente que esa Dirección Jurídica garantice que los criterios, dictámenes, opiniones y demás actuaciones que emita en relación con el financiamiento de los distintos seguros, modalidades de aseguramiento y programas administrados por la Caja Costarricense de Seguro Social se encuentren estrictamente sometidos al bloque de legalidad y debidamente fundamentados en el ordenamiento jurídico vigente, particularmente en la Constitución Política, la Ley Constitutiva de la Caja Costarricense de Seguro Social, la Ley General de la Administración Pública, las leyes especiales aplicables y la jurisprudencia vinculante que corresponda.

Lo anterior en aplicación del principio de legalidad, consagrado en el artículo 11 de la Constitución Política y desarrollado por el artículo 11 de la Ley General de la Administración Pública, conforme al cual los funcionarios públicos son simples depositarios de la autoridad, se encuentran sujetos al ordenamiento jurídico y no pueden ejercer potestades que este no les haya conferido.

En consecuencia, solicitamos que esa Dirección Jurídica indique expresamente si considera jurídicamente posible interpretar que en alguno de los dictámenes emitidos por esa Dirección se autorice, directa o indirectamente, la utilización de recursos del Seguro Social Obligatorio para financiar obligaciones, programas o poblaciones cuyo financiamiento haya sido atribuido por la Constitución o por leyes especiales al Estado o a una fuente específica de financiamiento.

En caso afirmativo, solicitamos identificar de manera precisa las normas constitucionales y legales que, a criterio de esa Dirección, autorizan dicha utilización de recursos, así como explicar su compatibilidad con el párrafo tercero del artículo 73 de la Constitución Política y con el principio de legalidad establecido en el artículo 11 constitucional y en el artículo 11 de la Ley General de la Administración Pública.

Asimismo, solicitamos que, si esa Dirección Jurídica ha variado, modificado, ampliado o dejado sin efecto criterios jurídicos anteriores relacionados con esta materia, particularmente el contenido en el oficio D.J. 3519-08 del 7 de mayo de 2008, se identifique expresamente el acto mediante el cual se produjo dicha modificación y se expongan de manera clara, suficiente y circunstanciada las razones jurídicas que sustentan el cambio de criterio.

Finalmente, solicitamos que se reafirme que ningún criterio jurídico institucional puede constituirse, por sí mismo, en fuente habilitante para apartarse de una prohibición constitucional o legal, ni para autorizar actuaciones administrativas carentes de fundamento en el ordenamiento jurídico, debiendo prevalecer en todo momento la Constitución Política, la ley y los principios que integran el bloque de legalidad.

Sexto. Finalmente, en el caso de que esa Dirección con Rango de Subgerencia considerare que no es el órgano competente para entregar parte de la información que estamos solicitando, pedimos que de oficio la traslade a la instancia u órgano de la CCSS que estime competente y que nos lo informe, conforme a lo ordenado en el inciso b) del artículo 10 de la Ley de Regulación del Derecho de Petición N° 9097.

Notificaciones: Al correo acss.junio.2022@gmail.com

Sin otro particular, nos despedimos deseándole muchos éxitos en sus funciones.

Atentamente,

AUDITORÍA CIUDADANA DE LA SEGURIDAD SOCIAL

Dr. Alfredo Ramírez Montero Lic. Carlos Eduardo González Arroyo

Lic. Jorge García Araya M.Sc. Rodrigo Arias López

CC. Señora Mónica Taylor Hernández, Presidente Ejecutiva.”

La ACSS continuará informando sobre las gestiones que realice y respuestas que reciba de la Administración de la CCSS.

AUDITORÍA CIUDADANA DE LA SEGURIDAD SOCIAL

Lic. Carlos Eduardo González Arroyo
M.Sc. Rodrigo Arias López