Ir al contenido principal

Etiqueta: OMERCON

Organizaciones de personas consumidoras proponen cinco medidas contra la acreencia irresponsable

OMERCON y APRODECO comparecieron ante la Comisión de Asuntos Económicos mientras se discute la posibilidad de elevar las tasas máximas de interés

El Observatorio del Mercado y Derechos del Consumidor (OMERCON) y la Asociación Pro Defensa de Consumidores Financieros y Afines (APRODECO) plantearon ante la Asamblea Legislativa un conjunto de reformas para lograr lo que llaman «inclusión financiera real, sin desmantelar las protecciones vigentes». Según las organizaciones, el problema no es el límite a las tasas de interés, sino la acreencia irresponsable: el otorgamiento de crédito sin verificar la capacidad real de pago de quien lo solicita.

Jaime Mora y Yeikol Zúñiga, en representación de OMERCON, y Luis Vives, por APRODECO, comparecieron el 17 de noviembre ante la Comisión Permanente Ordinaria de Asuntos Económicos, que debate si el país debe elevar las tasas máximas de interés.

Topes a las tasas en la OCDE

De acuerdo con el comunicado, los países miembros de la Organización para la Cooperación y el Desarrollo Económicos (OCDE) no eliminan los topes a las tasas de interés, sino que los mantienen. Francia los revisa trimestralmente, Italia los ajusta por fórmula y Japón los fijó por ley en un 20 %. Según las organizaciones, lo que distingue a esos países es que imponen al prestamista la obligación legal de verificar que la persona que pide un crédito tiene capacidad real de pagarlo, algo que Costa Rica aún no exige.

Las organizaciones señalan que esa omisión tiene consecuencias visibles: alrededor de 776.000 expedientes de cobro judicial activos en el Poder Judicial. Según el comunicado, detrás de cada expediente suele haber una persona o una familia que primero fue buscada activamente por un prestamista, luego se sobreendeudó más allá de su capacidad de pago y finalmente fue excluida del sistema financiero formal con su récord crediticio afectado. Sin acceso al crédito regulado, esa persona queda expuesta al mercado informal, incluido el llamado «gota a gota».

OMERCON y APRODECO sostienen que, cuando la tasa de interés es lo suficientemente alta, una cartera con alta morosidad sigue siendo rentable, porque los intereses de quienes pagan cubren las pérdidas de quienes no pueden hacerlo. Así, afirman, el prestamista traslada el costo del riesgo a la persona deudora, a su familia, al Poder Judicial y a la sociedad. Agregan que si se obligara a prestar únicamente a personas con capacidad documentada de pago, como exige la Directiva (UE) 2023/2225 de la Unión Europea, el riesgo de la cartera bajaría y con él la justificación para cobrar tasas del 36 % o el 51 %.

Las cinco propuestas

  1. Sancionar la acreencia irresponsable. Quien otorgue crédito sin verificar la solvencia real de la persona deudora perdería el derecho a cobrar los intereses, como ocurre, según las organizaciones, en la mayoría de los países de la Unión Europea.
  2. Limpiar los récords crediticios afectados por deudas prescritas. Según el comunicado, miles de personas mantienen anotaciones en el Centro de Información Crediticia (CIC) por obligaciones ya prescritas, y eliminarlas requiere costos legales que no pueden asumir. Se propone que el juez pueda aplicar la prescripción de oficio. Las organizaciones estiman que esto devolvería el acceso al crédito formal a miles de personas y aliviaría cerca de la mitad de la carga cobratoria del Poder Judicial.
  3. Crear un Sistema Nacional de Avales para el Crédito de Consumo del Buen Vivir. Un aval público para operaciones de consumo responsable (electrodomésticos, emergencias de salud, educación, imprevistos del hogar) permitiría, según las organizaciones, bajar la tasa a cerca de un tercio de la actual. Señalan que instrumentos similares existen en Francia, el Reino Unido, Corea del Sur y otros países de la OCDE. Con un aval bien diseñado, afirman, quien hoy paga el 51 % podría acceder a crédito al 15 % o 17 %.
  4. Un Plan Nacional de Refinanciamiento de Deudas en Mora no Prescritas. Según el comunicado, bancos y financieras venden sus carteras morosas a empresas de cobro por entre el 10 % y el 20 % de su valor nominal, y luego estas buscan recuperar el 100 %. La propuesta es que la misma entidad que otorgó el crédito ofrezca a la persona deudora condiciones excepcionales: tasa reducida, plazo ampliado y eliminación de costos legales y de la mora acumulada. Así podría pagar una cuota razonable y recuperar su historial crediticio.
  5. Aprobar una Ley de Defensa del Consumidor Financiero con estándares de la OCDE. Las organizaciones indicaron ante la comisión que no hace falta inventar nada, sino voluntad política para adoptar buenas prácticas ya probadas.

El debate sobre el gota a gota

OMERCON y APRODECO cuestionan el argumento de quienes promueven elevar las tasas máximas, según el cual el crédito informal crece porque el formal es demasiado caro o restrictivo. Para las organizaciones, la causalidad es la inversa: el gota a gota es consecuencia de la exclusión financiera, que comienza con el sobreendeudamiento irresponsable, sigue con el impago y la anotación en el récord crediticio, y termina con la salida del sistema formal.

En su criterio, eliminar el tope a las tasas no resolvería ese ciclo, sino que lo alimentaría. Lo que proponen, en cambio, es «poner orden en el mercado»: exigir responsabilidad a quien presta, devolver a las personas con deudas prescritas la posibilidad de empezar de nuevo y crear instrumentos públicos que bajen el costo del crédito sin desproteger a las personas consumidoras.
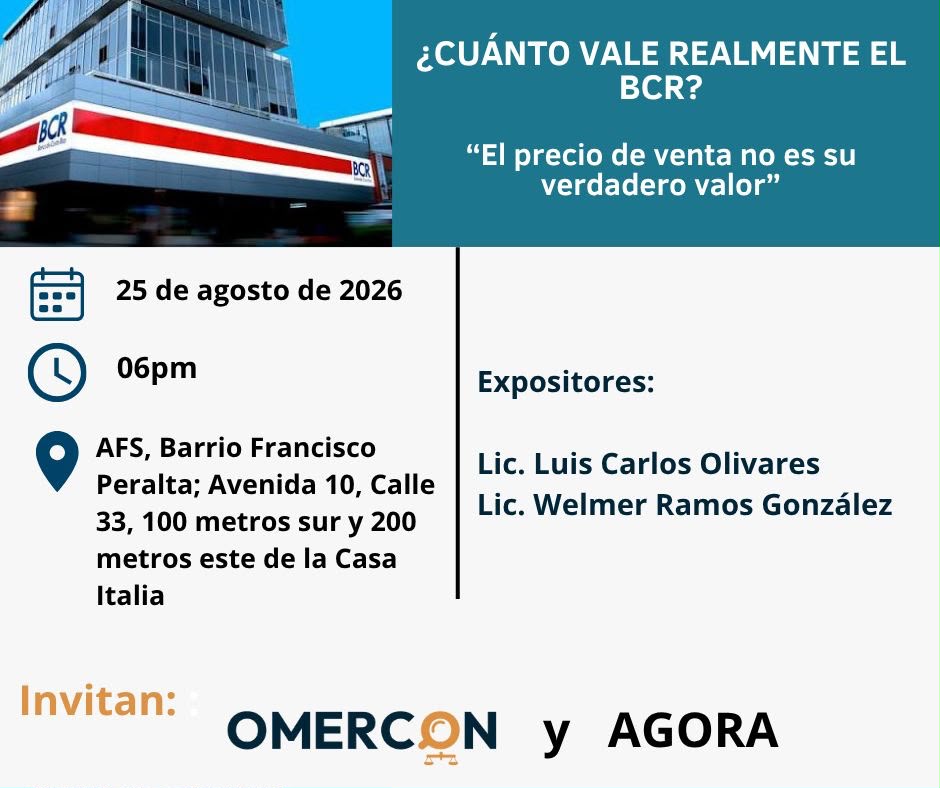
¿Cuánto vale realmente el BCR?

Las organizaciones OMERCON y ÁGORA invitan al conversatorio “¿Cuánto vale realmente el BCR?”, que se realizará este 25 de agosto de 2026, a las 6:00 p. m.

La actividad parte de la afirmación “El precio de venta no es su verdadero valor” y contará como expositores con el Lic. Luis Carlos Olivares y el Lic. Welmer Ramos González.

El encuentro se realizará en AFS, Barrio Francisco Peralta, avenida 10, calle 33, 100 metros sur y 200 metros este de la Casa Italia.

La convocatoria propone así un espacio para abordar el valor del Banco de Costa Rica (BCR), teniendo como eje la diferencia planteada entre su precio de venta y su verdadero valor.

Fecha: 25 de agosto de 2026
Hora: 6:00 p. m.
Lugar: AFS, Barrio Francisco Peralta; avenida 10, calle 33, 100 metros sur y 200 metros este de la Casa Italia.
Expositores: Lic. Luis Carlos Olivares y Lic. Welmer Ramos González.
Invitan: OMERCON y ÁGORA.

OMERCON advierte que proyecto sobre microcréditos trasladaría mayores costos a las familias de menores ingresos

El Observatorio del Mercado y Derechos del Consumidor (OMERCON) hizo un llamado a la Asamblea Legislativa para archivar el Proyecto de Ley N.º 24.103, denominado Promoción de la Inclusión Financiera mediante la Flexibilización del Microcrédito, al considerar que la iniciativa no promueve una verdadera inclusión financiera, sino que permitiría elevar significativamente las tasas de interés de los créditos de menor monto, afectando principalmente a las personas y familias con menores recursos económicos.

Según el comunicado, el proyecto elevaría la tasa máxima aplicable a los microcréditos del 36,65% al 51,74% anual, lo que representa un incremento de 15,09 puntos porcentuales. Para OMERCON, esa diferencia no responde a un mayor riesgo financiero, sino que se traduciría en mayores ganancias para las entidades prestamistas a costa de quienes enfrentan mayores dificultades para acceder al crédito. La organización resume esta idea señalando que «la diferencia entre el 11,21% real y el 51,74% propuesto no mide el riesgo del deudor. Mide la ambición del prestamista».

Los números muestran el impacto económico

El observatorio sostiene que los datos oficiales del Banco Central de Costa Rica contradicen la justificación del proyecto. Explica que la tasa promedio de interés que actualmente cobran las entidades financieras para prestar dinero ronda el 11,21% anual, nivel que, afirma, ya permite obtener elevados niveles de rentabilidad.

Con base en cifras del propio Banco Central, OMERCON estima que si únicamente ¢1 billón de los ¢8,5 billones que actualmente conforman la cartera de crédito de consumo quedara sujeto al nuevo límite de intereses, las entidades prestamistas obtendrían aproximadamente ¢150.000 millones adicionales cada año.

El comunicado explica que ello significaría que:

  • la tasa máxima para los microcréditos pasaría del 36,65% al 51,74%;
  • el incremento sería de 15,09 puntos porcentuales;
  • las entidades financieras recibirían alrededor de ¢150.000 millones adicionales al año sobre una cartera de ¢1 billón; y
  • mientras tanto, la tasa promedio utilizada por el sistema financiero para prestar dinero continuaría alrededor del 11,21%, por lo que la diferencia constituiría, según explica la organización, una ganancia extraordinaria para los prestamistas.

«No es microcrédito, es deuda de consumo con otro nombre»

OMERCON sostiene que Costa Rica carece de una definición legal que diferencie claramente el microcrédito productivo del crédito destinado al consumo. En consecuencia, considera que el proyecto terminaría aplicándose sobre deudas de consumo ordinario y no necesariamente sobre financiamiento para emprendimientos o actividades productivas.

El comunicado afirma que una parte importante del crédito existente corresponde precisamente a consumo y describe un mercado caracterizado por una amplia oferta de préstamos mediante mensajes de texto, publicidad en medios de difusión, farmacias, supermercados y otros espacios comerciales. A juicio del observatorio, esas ofertas buscan colocar deuda de consumo y no financiar proyectos productivos, educativos o de vivienda. Por ello resume esta sección afirmando que «esto no es microcrédito, es deuda de consumo con otro nombre».

Más endeudamiento y mayor exclusión

Otro de los aspectos desarrollados en el documento es el posible impacto sobre el sistema judicial y sobre las familias deudoras.

El observatorio plantea que, si las entidades financieras justifican una tasa cercana al 52% con base en una pérdida esperada del 30% de los préstamos, ello equivaldría a aceptar que aproximadamente 300 de cada 1.000 créditos terminarían en procesos de cobro judicial.

Añade que actualmente Costa Rica registra alrededor de 776.000 procesos de cobro activos, equivalentes al 62% de todos los expedientes del Poder Judicial, por lo que considera que la aprobación del proyecto agravaría esa situación. OMERCON resume esta preocupación con una frase que atraviesa todo el comunicado: «Prestar dinero a alguien sabiendo que no podrá pagar no es un modelo de negocio. Es una trampa.»

La inclusión financiera, sostiene OMERCON, requiere otras herramientas

El comunicado afirma que los países que han ampliado exitosamente el acceso al crédito productivo no lo han hecho incrementando las tasas de interés, sino mediante instrumentos públicos de apoyo.

Entre ellos menciona fondos de avales, garantías mobiliarias, seguros crediticios, banca de desarrollo, acompañamiento técnico, compras públicas para pequeñas empresas y mecanismos de transferencia tecnológica.

Para el observatorio, esas medidas constituyen verdaderas políticas de inclusión financiera, mientras que el Proyecto de Ley N.° 24.103 únicamente «se limita a hacer más caro el dinero para quienes menos tienen».

Solicitud de archivo del proyecto

En la parte final del documento, OMERCON solicita formalmente el archivo del Proyecto de Ley N.° 24.103 y de cualquier otra iniciativa que, bajo el argumento de ampliar la inclusión financiera, incremente las cargas económicas para las familias costarricenses.

La organización sostiene que la experiencia internacional demuestra que las crisis de sobreendeudamiento benefician únicamente a quienes obtienen ganancias extraordinarias mediante el crédito y no fortalecen el desarrollo económico de los países.

Como cierre, el observatorio afirma que proteger a las personas más vulnerables no constituye un obstáculo para el desarrollo económico, sino una condición indispensable para alcanzarlo, al considerar que las políticas públicas deben priorizar la protección de quienes enfrentan mayores dificultades económicas antes que facilitar mayores niveles de endeudamiento.

OMERCON invita a conversatorio sobre rescate financiero de los hogares endeudados

El Observatorio del Mercado y Derechos del Consumidor (OMERCON) invita a participar en el conversatorio “Rescate financiero de los hogares endeudados”, una actividad que busca abrir un espacio de reflexión, análisis y construcción de propuestas frente al creciente problema del sobreendeudamiento que afecta a numerosas familias costarricenses.

La actividad se realizará el sábado 20 de junio de 2026, de 9:00 a.m. a 10:45 a.m., en las instalaciones de AFS, Los Yoses, ubicadas de la Casa Italia, 100 metros al sur y 200 metros al este, sobre avenida 10.

Según la convocatoria, el encuentro abordará la pregunta “¿Se puede salir de las deudas?”, con el propósito de discutir alternativas y propuestas orientadas a rescatar financieramente a los hogares que enfrentan dificultades económicas derivadas del endeudamiento.

Las personas organizadoras destacan que el conversatorio pretende generar un intercambio de ideas sobre mecanismos para proteger a las familias consumidoras, fortalecer sus derechos y promover soluciones ante una problemática que tiene impactos económicos y sociales cada vez más visibles.

La actividad se desarrollará en el marco de la Asamblea General del Observatorio del Mercado y Derechos del Consumidor (OMERCON). Una vez concluido el conversatorio, a partir de las 11:00 a.m., la organización llevará a cabo su Asamblea Extraordinaria.

OMERCON extiende la invitación a personas interesadas en los temas de endeudamiento familiar, derechos de las personas consumidoras, economía doméstica y políticas públicas orientadas a la protección de los hogares costarricenses.

Proyecto de ley sobre datos crediticios abre “portillo estructural” para mercantilizar información personal, advierte OMERCON

El Observatorio del Mercado y Derechos del Consumidor (OMERCON) alertó que el Proyecto de Ley N.° 24.374 sobre información de interés crediticio, pese a su lenguaje técnico y garantista, abre un “portillo estructural” que permitiría la mercantilización de los datos personales financieros de la población, con riesgos significativos para la privacidad, la seguridad y la equidad social.

En un pronunciamiento técnico dirigido a la Comisión de Asuntos Económicos de la Asamblea Legislativa, la organización sostiene que el texto sustitutivo del proyecto incurre en una contradicción de fondo: mientras afirma proteger los datos personales, en la práctica legitima su circulación en el ámbito privado sin contar con mecanismos institucionales suficientes para garantizar esa protección efectiva.

Datos personales como mercancía

Uno de los principales cuestionamientos del documento es que la iniciativa legal transforma la información crediticia en un activo gestionable por actores privados, lo que abre la puerta a la creación de mercados de datos financieros. Esto incluye la recopilación, procesamiento y circulación ampliada de información sensible sin un sistema robusto de trazabilidad que permita controlar su uso.

OMERCON advierte que esta lógica contradice estándares internacionales en materia de protección de datos, donde se ha establecido que la información personal no debe ser tratada como mercancía.

Riesgos para la seguridad y la privacidad

El pronunciamiento subraya que el historial crediticio revela aspectos profundamente sensibles de la vida económica de las personas, como su nivel de ingresos, endeudamiento, relaciones financieras y vulnerabilidades económicas.

En un contexto nacional marcado por el crecimiento de la criminalidad organizada, la circulación de estos datos en múltiples plataformas privadas incrementa los puntos de vulnerabilidad y podría facilitar delitos como extorsión, fraude o secuestro, al convertir esta información en un insumo de alto valor estratégico.

Sistema público existente y falta de justificación

El documento señala que Costa Rica ya cuenta con un sistema público funcional para la gestión de información crediticia, a través del Centro de Información Crediticia (CIC) de la SUGEF, que opera bajo supervisión estatal y principios constitucionales.

Según OMERCON, el proyecto no presenta evidencia empírica que demuestre fallas estructurales en este sistema ni que justifique la creación de un modelo privado, lo que sugiere que la propuesta responde más a intereses económicos específicos que a una necesidad pública real.

Impactos regresivos para la ciudadanía

Entre los efectos señalados se encuentran:

  • Mayor carga administrativa para las personas, que tendrían que corregir errores en múltiples bases de datos privadas
  • Amplificación del daño reputacional por difusión de información incorrecta
  • Reproducción del sobreendeudamiento al no responsabilizar a entidades crediticias por prácticas de otorgamiento irresponsable

Además, el proyecto generaría una asimetría institucional al limitar el uso de datos por parte del Estado mientras amplía el acceso para actores privados con menor capacidad de fiscalización.

Experiencia internacional: más control público, no privatización

El análisis comparado incluido en el pronunciamiento muestra que los sistemas más avanzados en protección de datos, como los de la Unión Europea o Finlandia, refuerzan el control público sobre la información crediticia en lugar de privatizarla, estableciendo límites estrictos a su uso y comercialización.

Llamado a rechazar el proyecto

Como conclusión, OMERCON plantea que el proyecto implica un cambio estructural innecesario y potencialmente perjudicial para la ciudadanía, por lo que recomienda su rechazo.

En su lugar, propone fortalecer el sistema público existente, endurecer las sanciones por uso indebido de datos, regular el crédito irresponsable y avanzar en legislación específica de protección al consumidor financiero.

Le invitamos a descargar y leer el pronunciamiento completo para conocer en detalle los argumentos y propuestas planteadas:
https://surcosdigital.com/wp-content/uploads/2026/05/OM059-2026_Pronunciamiento_24374.pdf

Fraude digital en Costa Rica: un problema estructural que recae sobre la ciudadanía

El Observatorio del Mercado y Derechos del Consumidor (OMERCON) advierte que el fraude electrónico en Costa Rica ha dejado de ser un fenómeno aislado para convertirse en un problema masivo, sistemático y en expansión, en un contexto donde la digitalización del sistema financiero ha avanzado más rápido que las medidas de protección al usuario.

Según expone el artículo, la migración hacia la banca digital, los pagos electrónicos y las transacciones en línea ha colocado a miles de personas en un entorno que no siempre comprenden plenamente, pero en el que deben participar obligatoriamente, lo que aumenta su vulnerabilidad frente a prácticas fraudulentas.

Un sistema desigual frente al fraude

El análisis señala que el fraude digital ocurre en condiciones profundamente desiguales: por un lado, personas usuarias con conocimientos limitados sobre herramientas tecnológicas; por otro, redes delictivas altamente especializadas que utilizan técnicas avanzadas de suplantación y manipulación.

En este contexto, se critica que durante años el sistema ha operado bajo una lógica en la que la persona afectada debía demostrar fallas del banco, sin contar con los conocimientos técnicos para hacerlo, lo que ha dejado numerosos casos sin resolución y ha trasladado el costo del fraude a las víctimas.

Aprobación del proyecto 23.908: un cambio en la responsabilidad

El artículo destaca la aprobación del proyecto de ley 23.908, impulsado por la ciudadanía organizada y respaldado por el diputado Óscar Izquierdo Sandí, como un punto de inflexión en la protección de las personas usuarias del sistema financiero.

De acuerdo con el análisis, esta normativa introduce cambios relevantes:


  • Invierte la carga de la prueba


  • Establece responsabilidad para las entidades financieras


  • Obliga a mejorar los estándares de seguridad


El enfoque central es que el dinero depositado en el sistema bancario debe entenderse como custodia de las entidades financieras y no como un riesgo que deba asumir la persona usuaria.

Un problema que va más allá del sistema bancario

OMERCON advierte que el fraude digital no puede reducirse a la relación entre bancos y clientes, ya que involucra un ecosistema más amplio que incluye:


  • empresas de telecomunicaciones,


  • plataformas digitales,


  • redes sociales,


  • infraestructura tecnológica que facilita la suplantación.


Sin una regulación integral, señala el texto, el problema tiende a trasladarse entre distintos actores sin resolverse de fondo.

Persisten vacíos en la protección

El artículo identifica varios vacíos estructurales en el país:


  • falta de control sobre telecomunicaciones,


  • débil regulación de plataformas digitales,


  • limitada capacidad institucional para investigar fraude tecnológico,


  • ausencia de una ley integral de protección al consumidor financiero.


En este último punto, se señala la necesidad de avanzar hacia una normativa alineada con estándares internacionales, particularmente en el marco de los compromisos asumidos ante la OCDE.

Una decisión de país

El análisis concluye que el fraude electrónico no es únicamente un problema técnico, sino una decisión política sobre el modelo de sistema financiero que se desea construir.

Plantea que el país debe decidir entre un sistema donde la rapidez de las transacciones se impone sobre la seguridad, o uno donde la confianza y la protección de las personas usuarias sean parte central del funcionamiento financiero.

El artículo original se puede leer en el sitio de OMERCON:
https://omerconcr.com/blog/

Candidaturas presidenciales debatirán propuestas para aliviar la situación financiera de los hogares

El próximo martes 13 de enero, candidaturas presidenciales participarán en un conversatorio presidencial enfocado en una de las principales preocupaciones de la población costarricense: el alivio financiero de los hogares.

El encuentro, organizado por SINAE Afines, OMERCON y Unidad en Acción Sindical (UAS), plantea un espacio de diálogo directo en el que las personas aspirantes a la Presidencia responderán sobre temas clave relacionados con el costo de la vida, el endeudamiento de las familias y el acceso al sistema financiero.

Entre los elementos que motivan este conversatorio se señala que más de 750.000 personas enfrentan cobros judiciales, así como la exclusión del sistema financiero formal por morosidad, situación que empuja a muchos hogares a recurrir a préstamos informales conocidos como “gota a gota”.

El conversatorio se desarrollará de 8:00 a.m. a 12:30 p.m., en el Hotel Radisson, y contará con la participación de las siguientes candidaturas presidenciales:

  • Claudia Dobles Camargo – Coalición Agenda Ciudadana

  • Claudio Alpízar Otoya – Partido Esperanza Nacional

  • Ana Virginia Calzada Miranda – Partido Centro Democrático y Social

  • Álvaro Ramos Chaves – Partido Liberación Nacional

  • Natalia Díaz Quintana – Partido Unidos Podemos

  • Ariel Robles Barrantes – Partido Frente Amplio

  • Fernando Zamora Castellanos – Partido Nueva Generación

Las organizaciones convocantes destacan que este espacio busca aportar información y propuestas que permitan al electorado conocer las posiciones de las candidaturas frente a la realidad económica que viven miles de familias en el país.

Alertan sobre una “pandemia social” de sobreendeudamiento

715.780 deudas están en cobro judicial al cierre del 2024

El Observatorio del Mercado y los Derechos del Consumidor (OMERCON), el Sindicato Nacional de Enfermería y Afines (SINAE Afines) y la Unidad en Acción Sindical emitieron un pronunciamiento sobre la creciente gravedad del sobreendeudamiento en el país, situación que califican como un fenómeno estructural que compromete la estabilidad financiera de cientos de miles de hogares.

Según los datos más recientes del Poder Judicial, al cierre del 2024 existían 715.780 procesos de cobro judicial activos. Dado que cada expediente puede involucrar a más de una persona, las organizaciones estiman que el 40% de la población trabajadora está actualmente excluida del sistema financiero formal, lo que implica que gran parte de ellas debe recurrir a créditos informales, más caros y riesgosos.

Un sistema que excluye y reproduce deudas impagables

Los especialistas participantes del conversatorio que se realiza este miércoles en el Colegio de Abogados señalaron que los créditos de consumo —no los productivos— son los que hoy impulsan el endeudamiento masivo, debido a:

  • Tasas de interés desproporcionadas, que llegan al 36% o incluso 51%, lo cual, según el documento, implica que las entidades financieras asumen pérdidas esperadas de entre 20 y 30 puntos, aceptando de antemano que alrededor de 30 de cada 100 créditos caerán en mora.
  • La existencia de incentivos legales y normativos que permiten sobreendeudar a personas vulnerables sin responsabilidad para las entidades que otorgan créditos.
  • La informalidad crediticia:
    • 31,1% de los beneficiarios de créditos productivos no está inscrito en la CCSS.
    • 28,8% no figura ante el Ministerio de Hacienda.

Esta falta de trazabilidad y control incrementa el riesgo de abuso y legitimación de capitales, además de dejar a miles de personas fuera de mecanismos de protección.

Testimonios y advertencias de especialistas

Adriana Rojas Rivero (APRODECO)

Denuncia “asimetrías groseras” entre consumidores y entidades financieras, donde los acreedores tienen plena ventaja técnica y legal para actuar contra personas vulnerables. Subraya la urgente necesidad de una ley robusta de protección al consumidor financiero, similar a estándares europeos.

Recordó que el crédito debería utilizarse únicamente cuando contribuye a aumentar patrimonio, recomendando no comprometer más del 30% de los ingresos netos en deudas.

David Carreras (SINAE Afines – UAS)

Advierte que el crédito de consumo es el que más crece en el país:
₡33 de cada ₡100 otorgados corresponden a este tipo de financiamiento.
Además, explica que buena parte de los supuestos “créditos de vivienda” son en realidad refinanciamientos de consumo con garantía hipotecaria, lo que distorsiona la estructura del crédito y desvía recursos que deberían impulsar actividades productivas.

Yeikol Zúñiga (OMERCON)

Plantea la necesidad de un Plan Nacional de Refinanciamiento de Deudas, orientado a personas sobreendeudadas o “manchadas”, que permita:

  • Limpiar el historial crediticio,
  • Reintegrar a las personas al sistema financiero formal,
  • Reducir la sobrecarga del Poder Judicial ante cientos de miles de procesos de cobro.

Asegura que la medida beneficiaría simultáneamente a consumidores, entidades financieras y al Estado.

Un llamado urgente al Estado costarricense

OMERCON, SINAE Afines y la Unidad en Acción Sindical reiteran que el país enfrenta una auténtica pandemia social: el sobreendeudamiento masivo, que deteriora las condiciones de vida, limita el acceso a derechos y excluye a miles de familias del sistema financiero.

Por ello piden a la Asamblea Legislativa la aprobación inmediata de una ley de defensa del consumidor financiero, así como políticas públicas efectivas que protejan a las personas de deudas abusivas e impagables.

Conversatorio analizará el endeudamiento de los hogares: ¿qué podemos hacer?

OMERCON, SINAE Afines y la Confederación Sindical Unidad en la Acción Sindical (UAS) convocan a un conversatorio especializado sobre una de las problemáticas más urgentes para la población costarricense: el endeudamiento de los hogares, tema que continúa generando presión económica, social y emocional en miles de familias.

La actividad se realizará el miércoles 19 de noviembre, a las 9:00 a.m., en el Colegio de Abogados y Abogadas de Costa Rica.

El objetivo es ofrecer elementos de análisis y alternativas prácticas para enfrentar el sobreendeudamiento, desde una perspectiva multidisciplinaria que reúne a especialistas en justicia, finanzas, asesoría social y organización sindical.

Panel de personas expositoras

El conversatorio contará con la participación de profesionales de altísimo nivel:

  • Msc. Daniel Jiménez Rodríguez, Poder Judicial.
    Juez con amplia trayectoria y profundo conocimiento de los conflictos derivados del endeudamiento y sus implicaciones legales.

  • Msc. Adriana Rojas Rivero, APRODECO.
    Abogada experta en conflictos financieros, con amplia experiencia en acompañamiento y asesoría a personas consumidoras.

  • Lic. David Carrera Herrera, SINAE Afines – UAS.
    Presidente de organización sindical que enfrenta diariamente las congojas y dificultades crediticias de trabajadoras y trabajadores.

  • Lic. Yeikol Zuñiga Vargas, OMERCON.
    Profesional con visión integral sobre alternativas y acciones para enfrentar esta problemática desde la organización social.

Un espacio urgente para el país

El sobreendeudamiento se ha convertido en un fenómeno extendido que afecta la estabilidad económica de los hogares, incide en la salud mental, limita la productividad y genera múltiples formas de vulnerabilidad social.
Este conversatorio busca abrir un espacio de reflexión y acción para comprender el origen del problema, las responsabilidades institucionales y las rutas posibles para su atención.

Detalles de la actividad

  • Fecha: Miércoles 19 de noviembre

  • Hora: 9:00 a.m.

  • Lugar: Colegio de Abogados y Abogadas de Costa Rica

  • Organizan: OMERCON, SINAE Afines y UAS

  • Confirmar asistencia: 8742-4095 (Priscilla Mora)

Proyecto busca legalizar comercialización de datos sensibles de las personas

OMERCON

El Proyecto de Ley N.° 24.374 pretende legalizar la comercialización de información sensible de las personas. Esta propuesta busca legitimar el negocio de la venta de datos confidenciales, obtenidos por entidades financieras y comerciales de personas físicas o jurídicas privadas. En esencia, convierte la información personal en una mercancía más, intercambiada por una suma de dinero.

Este peligroso proyecto permitiría que personas y empresas recopilen, gestionen, almacenen, procesen y comercialicen información crediticia relacionada con el historial de pagos de individuos o empresas que figuran como deudores, codeudores o fiadores en operaciones de crédito otorgadas en Costa Rica. Es decir, parte de su historial privado podrá ser vendido y comprado sin su consentimiento, simplemente porque representa un negocio rentable para algunos, aunque eso ponga en riesgo su tranquilidad y seguridad.

Disfrazado como una iniciativa para proteger a los consumidores y facilitar el acceso al crédito, este proyecto propone que entidades privadas puedan acceder y vender información tanto del cumplimiento como del incumplimiento de las obligaciones crediticias, actualmente en poder de los acreedores. Los motivos detrás de esta propuesta son claramente mercantiles, ya que esas bases de datos tienen un valor de cientos de miles de dólares.

El proyecto obligaría a los entes que otorgan crédito a trasladar a empresas privadas tanto la información sobre morosidad como sobre créditos al día, datos que hasta hoy se consideran de carácter sensible.

“La información que se maneja es esencialmente información de incumplimiento, por falta de previsión expresa regulatoria. De esta forma, esta información resulta de cierta manera incompleta y no permite un análisis total de las situaciones”, indica el proyecto en su exposición de motivos.

La falta de control oficial sobre los datos de los créditos activos, los montos pagados mensualmente, los ingresos devengados, el efectivo manejado, y la situación de fiadores o codeudores, eleva exponencialmente el riesgo de que esa información personal circule entre terceros privados. Esto no solo vulnera la privacidad de las personas, sino que también puede ser utilizada para fines delictivos, como extorsión, secuestros o incluso asesinatos, en una Costa Rica cada vez más violenta e insegura.

Nada de lo que plantea este proyecto resulta necesario hoy en día, ya que la Superintendencia General de Entidades Financieras (SUGEF), ente estatal, cuenta con una base de datos centralizada sobre toda la población costarricense. Dicha información puede ser consultada individualmente por los entes financieros formales que otorgan crédito, a través del Centro de Información Crediticia (CIC).

De hecho, hace pocos años las cámaras empresariales solicitaron, con acierto, que fuera el Banco Central de Costa Rica el único administrador del registro de accionistas, precisamente por la sensibilidad de esa información y el riesgo de que terminara en manos indebidas.

Resulta inaceptable que, por medio de una ley, se pretenda autorizar a empresas privadas para vender información personal y sensible de la ciudadanía costarricense. Cualquier error en esa información podría generar graves daños reputacionales y personales. Hoy más bien deberíamos eliminar del mercado a ciertas empresas que ya se lucran con parte de estos datos.

Existen compañías que hoy venden información personal obtenida de forma engañosa mediante cláusulas abusivas en contratos de adhesión, o bien comercializada ilegalmente, incluso hackeada de bases de datos. Muchas veces, además, se trata de información falsa. Contra este tipo de prácticas deberíamos actuar como sociedad para eliminar ese negocio ilegal y perjudicial.

Cerca de un millón de costarricenses han visto afectado su historial crediticio por entes financieros que, tras promover créditos de consumo sabiendo que comprometerían en exceso su capacidad de pago, hoy los acosan para cobrar. Con este proyecto, esas personas no solo deberán limpiar su historial ante la SUGEF, sino que también tendrán que lidiar con trámites, pagos y pérdida de tiempo para corregir su información en múltiples entidades privadas que podrían estar manejando sus datos sensibles.

Estamos conscientes del crecimiento de grupos delictivos vinculados al narcotráfico, lavado de dinero y mafias extorsivas, los cuales no dudarán en aprovechar estas brechas para su propio beneficio. Por una suma de dinero, podrían acceder a información sobre cuánto gana una persona, cuándo desembolsa dinero o cuándo paga sus créditos. No solo porque las empresas que negocian con esta información se los vendan, sino porque incluso podrían comprar dichas empresas o crear las suyas propias, todo de manera legal.

Llama la atención que algunos sectores que apoyan este proyecto, se opongan al mismo tiempo a que el Banco Central de Costa Rica pueda cruzar información para identificar riesgos en el manejo del dinero por parte de los intermediarios financieros —dinero que, al final, es de la sociedad. Incluso han propuesto que el BCCR no pueda acceder ni utilizar esa información, que con este nuevo proyecto se pretende dejar en manos privadas y disponibles para la comercialización.

Es fundamental que las organizaciones de la sociedad civil nos manifestemos en contra.

Observatorio del Mercado y Derechos del Consumidor