La Unión Nacional de Empleados de la Caja y la Seguridad Social (UNDECA), el Bloque Unitario Sindical y Social Costarricense (BUSSCO) y la Red Nacional de Sectores Sociales (RENASES) produjeron un video con motivo del 85 aniversario de la Caja Costarricense de Seguro Social (CCSS), que se cumple el 1.º de noviembre de 2026.
“Hay instituciones que forman parte de nuestra historia, pero hay otras que forman parte de nuestra propia vida”, afirma el video. La CCSS, señala, está presente “cuando una madre trae a su hijo al mundo, cuando una familia enfrenta la enfermedad, cuando una persona adulta mayor necesita atención, cuando la vida pende de un hilo”.
Las organizaciones expresan su reconocimiento a las trabajadoras y los trabajadores de la salud, a quienes describen como “un verdadero ejército de paz” que durante generaciones ha cuidado la vida de la población.
Una conquista, no un regalo
El video recuerda que, a principios del siglo XX, Costa Rica estaba marcada por la pobreza, las enfermedades y las desigualdades sociales. La tuberculosis, el sarampión, la tosferina y las enfermedades causadas por el agua contaminada cobraban miles de vidas, y para muchas familias trabajadoras enfermarse significaba quedar abandonadas a su suerte.
Según el relato, las luchas obreras y populares, junto con la alianza de Rafael Ángel Calderón Guardia, Manuel Mora Valverde y monseñor Víctor Manuel Sanabria, hicieron posibles las grandes conquistas sociales. Los hitos que recuerda:
1 de noviembre de 1941: nació jurídicamente la CCSS.
1942: comenzaron sus primeras prestaciones de salud.
22 de octubre de 1943: una reforma consolidó su autonomía y el financiamiento tripartito entre el Estado, los patronos y las personas trabajadoras.
Junto con las garantías sociales, el Código de Trabajo y la Universidad de Costa Rica, esa conquista “transformó para siempre nuestro país”. “La Caja nació de decisiones políticas, de acuerdos históricos y de luchas sociales. No fue un regalo, fue una conquista”, afirman las organizaciones.
Los desafíos actuales
El video advierte que la historia de la institución no garantiza por sí sola su futuro. Entre los desafíos actuales menciona:
las listas de espera;
el deterioro de la infraestructura;
la falta de personal;
las dificultades administrativas;
“una deuda multimillonaria del Estado”.
Las personas trabajadoras, agrega, enfrentan sobrecarga laboral, salarios congelados y condiciones que dificultan la prestación de los servicios.
“Desde el movimiento sindical advertimos que las políticas de austeridad, el debilitamiento del financiamiento público y la expansión de intereses privados en los servicios de salud pueden comprometer el modelo solidario que tanto costó construir”, señalan. A su juicio, “cuando se debilitan los derechos de quienes trabajan en la Caja, también se compromete la calidad de los servicios que recibe nuestro pueblo. Defender las condiciones laborales no es defender privilegios”.
El video plantea una pregunta a la ciudadanía: “¿Qué Caja vamos a entregar a nuestros hijos y nietos? ¿Una institución debilitada, endeudada y con servicios cada vez más limitados? ¿O una Caja pública, solidaria, autónoma, fortalecida, capaz de garantizar salud y seguridad social para las próximas generaciones?”. Y responde que “la Caja no son solamente sus edificios, sus hospitales o sus equipos. La Caja son sus trabajadores, sus trabajadoras y el pueblo al que sirven”.
Encuentro en Cartago
Las organizaciones convocan a la conmemoración del 1.º de noviembre en Cartago, desde las 9:00 a. m., como un espacio para reconocer la historia de la institución, agradecer a quienes la sostienen y expresar preocupaciones y propuestas sobre su futuro. Defender la Caja, afirman, significa también exigir el cumplimiento de las obligaciones financieras del Estado, condiciones laborales dignas, transparencia administrativa y servicios de calidad para toda la población.
“85 años de historia por la salud y la vida. La Caja es patrimonio del pueblo costarricense”, concluye el mensaje.
SURCOS invita a ver el video completo, disponible a continuación.
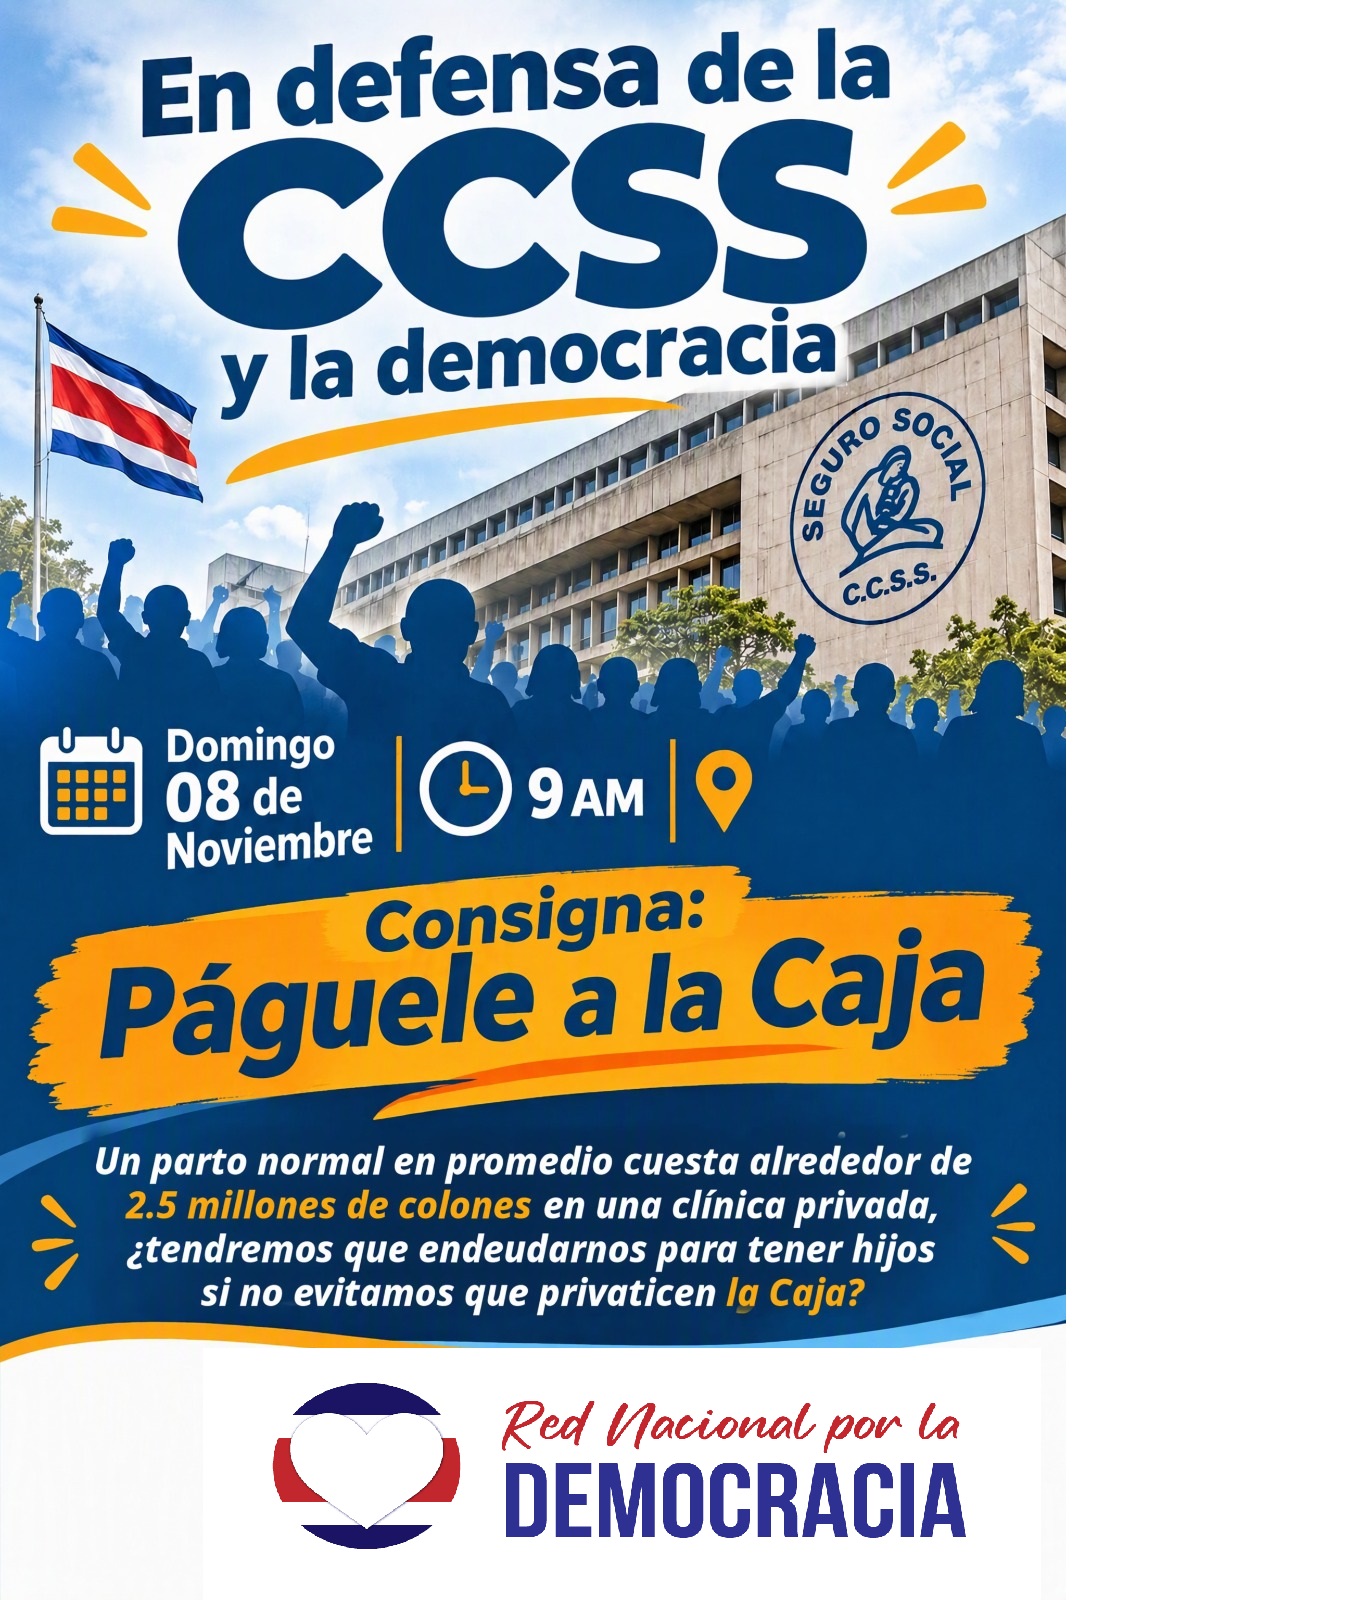
La Red Nacional por la Democracia convoca a una marcha “en defensa de la CCSS y la democracia” para el domingo 8 de noviembre, a las 9 a. m., bajo la consigna “Páguele a la Caja”.
En San José, el recorrido saldrá del parque de La Merced y llegará al edificio central de la Caja Costarricense de Seguro Social (CCSS).
La convocatoria tiene alcance nacional. Para las regiones fuera del Valle Central, la organización preparó una segunda versión del afiche, sin punto de reunión definido. La idea es que las organizaciones y las personas de cada localidad definan su propio punto de encuentro y su recorrido, y lo anoten en el afiche para difundir la convocatoria en su comunidad.
El afiche plantea una pregunta sobre el costo de la atención privada: “Un parto normal en promedio cuesta alrededor de 2,5 millones de colones en una clínica privada, ¿tendremos que endeudarnos para tener hijos si no evitamos que privaticen la Caja?”.
UNDECA exige el cumplimiento efectivo de la sentencia
Comunicado
La Unión Nacional de Empleados de la Caja y la Seguridad Social (UNDECA) celebra una histórica victoria jurídica y sindical en defensa de los recursos de la seguridad social y de los derechos de las personas trabajadoras, pensionadas y sus familias.
En julio de 2016, la Junta Directiva de la CCSS acordó incrementar la contribución estatal para financiar las pensiones mínimas del Régimen de Invalidez, Vejez y Muerte (IVM), pero el Poder Ejecutivo omitió incorporar los recursos en el Presupuesto Nacional del 2018.
UNDECA recurrió inmediatamente a la justicia constitucional para denunciar el incumplimiento de las obligaciones estatales y exigir la protección de los recursos de la seguridad social.
La Sala Constitucional, en la sentencia de fondo, declaró con lugar la demanda y concedió al Ministerio de Hacienda un plazo de cinco años para que cancelara la deuda. Lejos de respetar el mandato del Tribunal Constitucional, el ministro de Hacienda trató de darle más largas -como si cinco años no hubieran sido suficientes y razonables- y solicitó la ampliación del plazo concedido en la sentencia.
UNDECA se opuso contundentemente a esa gestión dilatoria y la misma Sala Constitucional, en la resolución n.º 2026-038477, reafirmó la sentencia y ordenó, de manera categórica, al ministro de Hacienda cancelar ₡68.986.838.514,16 (principal más intereses) adeudados a la CCSS, correspondiente al saldo pendiente del 2018, cuya partida debe ser incluida en el próximo presupuesto extraordinario.
Esta resolución representa un nuevo y trascendental resultado de la lucha sostenida por UNDECA, que confirma que los recursos de la seguridad social son inajenables y que ningún Gobierno está por encima de la ley.
UNDECA siempre en defensa de los recursos y el patrimonio de la CCSS.
El debate político actual en Costa Rica suele presentarse como una confrontación radical entre el oficialismo (Rodrigo Chaves y Laura Fernández) y los partidos tradicionales. Sin embargo, detrás de la retórica de ruptura se esconde una profunda continuidad del régimen neoliberal. Las dinámicas fiscales, el desmantelamiento institucional y las tensiones democráticas que vive el país no son un fenómeno aislado de los últimos años, sino la profundización de un modelo económico y político de corte neoliberal implantado desde 1986: la III República Neoliberal de Óscar Arias. En esta segunda parte damos continuidad a la numeración de las secciones que desarrollé en la primera parte, la cual, puede verse en este enlace.
7. El discurso de la culpa y la estrategia de atomización política
Uno de los pilares de los gobiernos de Rodrigo Chaves y Laura Fernández ha sido la construcción de una narrativa fundamentada en responsabilizar de manera exclusiva a las administraciones del pasado —particularmente al Partido Liberación Nacional (PLN), al Partido Unidad Social Cristiana (PUSC) y al Partido Acción Ciudadana (PAC)— por los males estructurales del país.
Si bien es innegable el desgaste y los cuestionamientos éticos que debilitaron a estas agrupaciones, el uso político de este resentimiento o cólera popular ha servido para justificar un estilo de gobierno autoritario y de confrontación.
Esta estrategia no busca transformar las bases del sistema ni cambiar el régimen económico, sino debilitar y fragmentar a la oposición tradicional. Lo hizo cuando logró absorber y neutralizar a partidos como el PUSC o Nueva República (PNR) mediante alianzas coyunturales o la oferta de puestos estratégicos dentro del Estado, mermando así su capacidad de contrapeso en la Asamblea Legislativa y favoreciendo el voto negativo al levantamiento de la inmunidad de Rodrigo Chaves siendo presidente.
8. La complicidad histórica y la «Tercera República Neoliberal»
Contrario a la tesis de una separación absoluta, la administración de Rodrigo Chaves Robles opera, en la práctica, como continuadora y heredera de las políticas de apertura, desregulación y contención del gasto público consolidadas a partir de 1986, un proceso fuertemente impulsado en su momento por Óscar Arias Sánchez.
Bajo esta perspectiva, las tensiones actuales no representan una disputa ideológica de fondo sobre el modelo económico de desarrollo (el «capitalismo salvaje» neoliberal), sino que constituyen más bien una pugna por el control del relato y del poder político; o el poder total sobre el Estado y sus tres poderes: el Poder Judicial (incluyendo la Sala IV), el Tribunal Supremo de Elecciones (TSE) y el Poder Legislativo, además de la Contraloría General de la República (CGR). Chaves lo quiere todo y no lo oculta.
El discurso oficialista contra el establishment encubre la aplicación de una agenda económica compartida con los sectores patronales: los grandes empresarios y las empresas extranjeras transnacionales.
Así lo demuestran los datos de la Encuesta Nacional de Hogares (Enaho) del INEC, que reflejan una pobreza total estancada en el 15,2 % y un coeficiente de Gini de 0,488 (desigualdad de ingresos o riqueza de la población nacional), confirmando que la riqueza sigue concentrándose en pocas manos. Además, la brecha territorial del 39 % en el ingreso promedio entre hogares urbanos y rurales evidencia el abandono crónico de las provincias costeras del país bajo este modelo de capitalismo salvaje. Aunque la presidenta Fernández afirma que quiere revertir esta situación, sus propuestas no pasan de ser paliativos y medidas manipulables que benefician a empresarios mientras debilitan la educación pública y la seguridad social. En breves líneas podemos fundamentar esta afirmación analizando el Presupuesto Nacional.
9. El debilitamiento del Estado Social de Derecho y las libertades republicanas
La verdadera crisis de este modelo radica en el impacto directo sobre la institucionalidad pública y las garantías sociales consagradas en la Constitución Política. El ataque a la educación pública es uno de los síntomas más graves: el presupuesto nacional para el sector educativo cayó drásticamente a un 5,68 % del PIB, con proyecciones a desplomarse al 4,9 %, violando flagrantemente el mandato constitucional del 8 %. A esto se suma el congelamiento y el recorte de 8.048 millones de colones del Fondo Especial para la Educación Superior (FEES), asfixiando la operación, las becas y las sedes regionales de las universidades públicas.
Asimismo, los repetidos intentos del Ejecutivo por debilitar el control preventivo del gasto mediante las distintas versiones de la denominada «Ley Jaguar» evidencian el desplante autoritario que amenaza con alterar la vida democrática y constitucional de la República.
Los fallos de la Sala Constitucional, que declararon inconstitucionales las reformas propuestas a la Ley Orgánica de la Contraloría General de la República (CGR), confirmaron que el proyecto pretendía restar competencias de fiscalización a los fondos públicos, intentando vulnerar el sistema de frenos y contrapesos esencial para las libertades republicanas.
Los recortes presupuestarios exprimiendo los fondos de la Caja Costarricense de Seguro Social (CCSS) como si fuera la caja chica de un Estado que acumula una deuda de 4,46 billones de colones (aproximadamente el 9 % del Producto Interno Bruto [PIB]). Extraen de los fondos para la Caja 250.000 millones de colones que corresponden a las siguientes entidades del sector social:
Del programa de atención a personas en condición de calle (alrededor de ¢159.000 millones).
Aproximadamente ¢56.000 millones de los CEN-CINAI.
Rebajas al Fondo de Subsidios para la Vivienda (Banhvi).
Reducciones menores en programas alimentarios del Instituto Mixto de Ayuda Social (IMAS).
¿Hacia dónde se dirigen? Si bien todo este dinero se redirige supuestamente a programas de asistencia e inclusión social para asegurar su sostenibilidad, está claro —como han señalado algunos diputados— que se trata de «desvestir a un santo para vestir a otro». Todo parece indicar que este tipo de maniobras responden a un populismo autoritario, inconsecuente y demagógico para confrontar a la oposición y engañar a la población pobre del país.
El tema de fondo es la desfinanciación de la CCSS mientras la deuda del Estado sigue aumentando, desprotegiendo la salud de la ciudadanía, sobre todo de los más pobres y la educación pública.
El hecho es evidente, debilitan la Caja y los controles adecuados, pero dicen que las contabilidades de la Caja están debidamente conciliadas en más del 92%; decir lo contrario según el discurso del Gobierno es mentir y que la Junta Directiva no trabaje con normalidad por la negativa de Zapote a juramentar a Rocío Alfaro como representante del sector sindical, lo que se acusa como desacato, asimismo, la Presidencia de la República continúa rompiendo el orden constitucional, lo que es motivo de alarma. Esto convoca a la ciudadanía a salir a las calles a recuperar la democracia, el orden constitucional y la justicia.
10. ¡La democracia de la calle es la alternativa y un deber patriótico!
A enfrentar la demagogia de la Presidencia cuando afirman que “es aliada de la educación superior” y no descansa de atacarla y promover recortes presupuestarios y critican el sistema de becas en la educación superior, mientras apoyan el sistema de becas en universidades privadas recurriendo a los fondos de CONAPE que son fondos públicos con intereses al 4,5% y 14 años para pagar. Los estudiantes de universidades públicas tienen derecho a un justo sistema de becas.
Y la presidenta sigue cuestionando el uso de fondos públicos por parte de las universidades. Como he señalado según la Constitución el 8% del PIB es para el Presupuesto de la Educación, y este año 2027 Laura Fernández presupuestó el 4,9% del PIB el nivel más bajo de los últimos años.
El reto: una oposición coordinada y estructurada en todo el país.
El debilitamiento del Estado Social de Derecho y la mutilación de las conquistas sociales históricas continuarán avanzando en la medida en que la oposición política, parlamentaria y popular permanezca fragmentada o carente de una propuesta alternativa robusta.
Para frenar la consolidación del régimen neoliberal autoritario y recuperar la democracia institucional y social, así como el respeto al Poder Judicial, se vuelve indispensable la articulación de un movimiento civil, político y popular capaz de superar los cálculos electorales inmediatos y los prejuicios políticos. Es necesario emprender con más fuerza una plataforma enfocada en el fortalecimiento institucional democrático, la educación, la salud pública y la soberanía social y alimentaria. Se requiere fortalecer la conciencia democrática, patriótica y de compromiso con el bienestar y el progreso social del pueblo costarricense.
Una oposición fuerte en todo el país construyendo comités democráticos o comités patrióticos.
NOTA: «El capitalismo salvaje» es el calificativo al periodo neoliberal utilizado y comentado desde Roma por los últimos papas. Lo consideran así:
«Un capitalismo salvaje ha enseñado la lógica de las ganancias a cualquier costo… sin pensar en la explotación de las personas… se ven los resultados en la crisis que estamos viviendo». El papa Francisco consideró que el capitalismo salvaje quiere esclavos …
«El capitalismo salvaje y su culto al beneficio a toda costa han provocado crisis, desigualdad y miseria, situaciones capaces de convertir al ser humano en esclavo». Papa Benedicto XVI.
«El capitalismo en algunos países del mundo aún pervive en su estado salvaje. Lo que la Iglesia critica es el espíritu contra el que el capitalismo ha alentado al utilizar el capital para someter y oprimir al hombre en una vida donde los hombres buscan su propio bien y no el bien común». Juan Pablo II..
Juan Carlos Durán Castro Asesor sindical ANEP-CCSS y defensor de derechos humanos
Un oficialismo golpeado, pero no derrotado
El partido oficialista quedó un tanto golpeado con dos batallas perdidas: la reelección de Carlo Díaz como fiscal general y el entierro del proyecto de la mal llamada armonización eléctrica. Ante esas derrotas, las facciones más fascistas del Partido Pueblo Soberano atacan con una narrativa anticomunista, porque parecen tener pocos argumentos. Pero mantienen su línea autoritaria y confrontativa para seguir ganando la guerra cultural en redes, ya que el oficialismo no tiene capacidad movilizadora, algo que está más que probado.
Como parte de su táctica, es previsible que el oficialismo lleve a referéndum la apertura eléctrica, pues sabe que tiene manejo de la lucha informativa y cuenta con aliados y recursos. Eso impone un reto unitario a todas las resistencias patrióticas. Es un camino que recuerda la lucha contra el TLC, y es un reto que la derecha fascista lanza a los conglomerados de resistencia, sabiendo que están fragmentados.
Con esa misma lectura, la derecha, dentro y fuera del Gobierno, se atreve a desafiar a las rectorías y al estudiantado con el recorte de ₡8.048 millones al FEES, y a torcerle el brazo a la diputada que “se equivocó” al votar en la Comisión de Asuntos Hacendarios. Las distintas facciones de derecha también leen los rasgos de las bancadas opositoras y saben cómo mover las fichas del ajedrez.
Por eso, las resistencias patrióticas deben profundizar su análisis de coyuntura y mejorar su toma de decisiones: en este momento, los errores tácticos o estratégicos tendrán enormes costos políticos. Es claro, además, que hay sectores y dirigencias controlados por el enfoque de derecha del continuismo de una presidenta que, según parece, actúa solo en lo formal y no ostenta el poder real.
La convocatoria real a las movilizaciones la formularon las rectorías por medio del CONARE. El mejor escenario, el que debemos construir, es una fuerza mayor de los movimientos sindicales, sociales y socioproductivos. Sin embargo, no se percibe en el corto plazo un salto de calidad en la unidad de las diversas resistencias patrióticas, que el Gobierno caracteriza como fragmentadas, y algunas de las cuales podrían estar cooptadas o tener lecturas ideológicas poco profundas del contexto. Eso acarrea un riesgo alto de ser derrotados en temas país que podrían mover la aguja hacia una ruta distinta a la que se consolida en el continente, y obliga a exigir madurez política real a las dirigencias que se dicen patrióticas.
Un tanque de oxígeno para el proyecto fascista
Si las resistencias patrióticas mantienen su fragmentación, su sectarismo, su egoísmo y su chovinismo, y siguen compitiendo por la foto con una mirada corporativa y de corto aliento, no dudamos en afirmar que le están obsequiando un enorme tanque de oxígeno al proyecto fascista en desarrollo en Costa Rica. Al final del día, cada liderazgo pagará su cuota de factura política según su sector.
La deuda con la Caja: billones de razones
Sin ocultar las deudas que dejaron otras administraciones del bipartidismo y del tristemente célebre PAC, lo cierto es que en los cuatro años del gobierno de Rodrigo Chaves Robles la deuda del Estado con la Caja, en salud y pensiones, creció como nunca en los últimos once años. Todo indica que la presidenta Laura Fernández Delgado seguirá los mismos pasos.
A junio de 2025, la deuda con el Seguro de Salud ascendía a ₡3,6 billones y posiblemente ya ronde los ₡4 billones. La deuda con el régimen de Invalidez, Vejez y Muerte (IVM) se reportó en esa misma fecha en ₡770.000 millones y, según la Gerencia de Pensiones, podría estar llegando a ₡1 billón. Durante la administración Chaves Robles, la deuda acumulada sumó al menos ₡1,5 billones en salud y unos ₡770.000 millones en el IVM.
De ahí surgen consignas tácticas y estratégicas para salvar la Caja como instrumento de equidad, esperanza, paz social y distribución de la riqueza nacional:
La familia laboral de la Caja tiene casi 1,5 billones de razones para salir a las calles y exigir, junto al pueblo y sus organizaciones, que el Gobierno le pague a la Caja.
1,5 billones de razones para exigir acciones reales que reduzcan los tres tipos de listas de espera en jornada ordinaria, con mejores controles institucionales.
1,5 billones de razones para exigir que mejore la productividad de las salas de operaciones en todo el país, con impacto en la gente de carne y hueso.
1,5 billones de razones para exigir que la Caja negocie una política salarial fuera de la Ley 9635 y sin regla fiscal.
1,5 billones de razones para tener a tiempo los reportes de mamografías y biopsias.
1,5 billones de razones para acceder a una cita con especialista o a un examen de diagnóstico en un tiempo razonable y humano.
1,5 billones de razones para que la dirigencia sindical de la Caja dé un paso al frente y decida acciones unitarias con las resistencias patrióticas que detengan la implosión de la Caja en el corto o el mediano plazo.
770.000 millones de razones para salir a las calles a defender el IVM, por las personas jubiladas, las que cotizan hoy y las generaciones futuras.
770.000 millones de razones para decir no a la mentira de las cuentas nocionales, las cuentas individuales, los grupos generacionales o cualquier otra narrativa falsa del gobierno del continuismo fascista.
770.000 millones de razones para luchar por una pensión y una vejez dignas.
Cinco ejes de la privatización
Antes habíamos planteado lo que llamamos la tríada de la privatización: una táctica a tres bandas del gobierno del continuismo para avanzar sobre la Caja. Ahora se suman dos elementos más:
El proyecto de ley de la diputada Marta Esquivel Rodríguez presentado a la Asamblea Legislativa, que esconde un copago abierto que en realidad es un reembolso.
El reglamento del Ministerio de Salud para atender las listas de espera, que entra en vigencia en febrero de 2027 y potencia la privatización abierta de esas listas.
El proyecto “Unidos” del Colegio de Médicos, que se inscribe en la ruta del reglamento. Quizá busca mantener la situación actual, pero dentro de una lógica de al menos cuatro formas de pago, centradas en la jornada extraordinaria y sin controles reales. Además, deja sin explorar el análisis de las jornadas ordinarias y la productividad de las salas de operaciones.
El reglamento de interoperabilidad, una pieza clave del entramado, porque da alta trazabilidad al EDUS y abre puertas que hasta ahora estaban cerradas tecnológicamente.
El proyecto de ley 25.580, también de Marta Esquivel Rodríguez, que pretende desmembrar el equilibrio tripartito histórico de la Junta Directiva de la Caja. No debemos llamarnos a engaño: se trata de retrasar o impedir la juramentación de la representación sindical y tener así campo abierto para tomar acuerdos sobre el Seguro de Salud y el de Pensiones.
En resumen, son cinco ejes que impulsarán con mucha fuerza la estrategia formulada hace años por el Banco Mundial y la Cámara de la Salud Privada para privatizar los servicios de salud de la Caja. El objetivo es trasladar hacia afuera, en tiempo récord, un negocio que hoy es interno.
La urgencia de la unidad
Se impone un balance más profundo y la urgente necesidad de construir alianzas con los sectores sociales, sindicales y socioproductivos, si realmente queremos frenar el final de la Caja tal como la hemos conocido.
Juan Carlos Durán Castro, defensor de derechos humanos, compartió con SURCOS estos apuntes sobre la coyuntura, en la víspera de las marchas del 20 de octubre.
Juan Carlos Durán Castro
“Este lunes 19 de octubre, la Corte Plena reeligió a Carlo Díaz como fiscal general de la República, y en la Asamblea Legislativa se archivó el proyecto de Ley de Armonización del Sistema Eléctrico Nacional (expediente 23.414), al que el Frente Amplio ha llamado “ley del apagón”. Para Juan Carlos Durán Castro, son dos derrotas del oficialismo: “Al continuismo fascista le duele perder batallas”, afirma, y califica la reelección de Díaz de “abrumadora”.
Para Durán Castro, vienen marchas y protestas de calle que “deben ser y verse unitarias”. Propone que se organicen bajo seis líneas de acción:
Contra la corrupción y el narcotráfico, que considera enquistados en el país, y frente a la respuesta del gobierno de Laura Fernández Delgado, a quien califica de “presidenta formal, no real”.
Presupuesto para las universidades y respeto al derecho a la educación por medio del FEES.
Entierro definitivo del proyecto de armonización eléctrica.
Pago real de la deuda del Estado con la Caja Costarricense de Seguro Social. De lo contrario, el autor anticipa protestas de las personas trabajadoras de la institución, en coordinación con otros sectores de lo que llama “la resistencia patriótica”.
Rechazo al Tratado Integral y Progresista de Asociación Transpacífico (CPTPP), para asegurar la seguridad alimentaria del país y el empleo de miles de familias del agro nacional.
Presupuesto para el Poder Judicial y respeto irrestricto a la división de poderes, para impedir que el Gobierno continúe con más rupturas del orden constitucional.
Estas líneas coinciden con las causas de las convocatorias para este martes 20 de octubre: la marcha en defensa de la educación universitaria pública convocada por el CONARE, la Gran Marcha Nacional por la Educación, el Agro, la Cultura y los Derechos Sociales, y las movilizaciones en defensa del ICE, la CCSS, la cultura y el Poder Judicial.
Juan Carlos Durán Castro, ciudadano y defensor de derechos humanos, compartió con SURCOS estas reflexiones, que formuló primero en un chat sindical, sobre la coyuntura alrededor del proyecto de Ley de Armonización del Sistema Eléctrico Nacional y la movilización social de estos días.
Contexto. El expediente legislativo n.º 23.414, “Ley de Armonización del Sistema Eléctrico Nacional”, ha sido cuestionado por organizaciones sindicales, sociales y ambientales que defienden el modelo eléctrico solidario y el papel del Instituto Costarricense de Electricidad (ICE). En mayo de 2026, una amplia movilización logró que el proyecto no alcanzara los 38 votos necesarios. En los últimos días, el movimiento que se opone al proyecto llamó a enviar cartas a todas las diputaciones y, en particular, a la fracción del Partido Liberación Nacional (PLN), ante la información de que algunas de sus diputaciones podrían votar a favor del proyecto. A esto se suma la marcha en defensa de la educación universitaria pública convocada por el CONARE para el martes 20 de octubre.
Juan Carlos Durán Castro
Creemos que el posible pacto por lo del ICE entre el oficialismo y siete curules del PLN no está tan cocinado. El estilo y la narrativa de Nogui y del subjefe de fracción no nos parecen muy convincentes.
Nos parece que el oficialismo no tiene nada bien amarrado y que ese posible pacto, más allá de ratificar el estilo de una añeja y oscura política, también impone lecturas más profundas del contexto.
La necesaria y justa movilización de las universidades del martes 20 forma parte de una secuencia de acciones previas que revelan un ascenso de variadas resistencias patrióticas, a niveles sectoriales y geográficos. Pero son resistencias dispersas, lo cual termina ayudando al fascismo a la tica en franco desarrollo hoy. Ese fascismo pareciera haber perdido fuerza, pero mantiene un núcleo duro de supuestos influencers y se refuerza con troles y granjas de bots, lo cual no resulta menor dentro del actual desarrollo del denominado tecnofascismo.
Se debería aprovechar el posible, y no tan consolidado, pacto por la “ley de armonización eléctrica”, calificada por el Frente Amplio como “ley del apagón” y hoy en debate público, como una ventana de oportunidad para presionar al Gobierno. En el sentido de indicar que no descartamos movilizarnos por:
el presupuesto para el Poder Judicial;
un arreglo de pago a la Caja que ayude a darle sostenibilidad al Seguro de Salud y al de Pensiones, y a financiar el Régimen No Contributivo;
el presupuesto para las universidades;
el rechazo al supuesto tratado transpacífico.
Vista la coyuntura desde esta otra mirada, sin olvidar las prácticas políticas de oscuridad, no dudamos de que se potencian las resistencias antifascistas y se alimenta la lucha callejera que ha venido en ascenso.
Creemos que aprovechar lo verdadero o lo falso de ese posible pacto con esos supuestos siete curules del PLN, que ayudarían al oficialismo a alcanzar el número mágico de 38 votos en el tema del ICE, permite, en cualquier escenario, presionar al continuismo con la movilización social de calle. Y, de paso, enviar señales a la oposición legislativa, que con sus defectos y virtudes termina abriendo ventanas de oportunidad que, si no se leen bien, terminan facilitándole las cosas al oficialismo.
Juan Carlos Durán Castro Ciudadano y defensor de derechos humanos 17 de octubre de 2026
SURCOS publica la décima entrega de la serie de la Auditoría Ciudadana de la Seguridad Social (ACSS) sobre las finanzas de la Caja Costarricense de Seguro Social (CCSS) y el destino de los fondos del seguro social obligatorio.
Panorama del proceso
A lo largo de la serie, la ACSS ha sostenido una tesis central. El tercer párrafo del artículo 73 de la Constitución Política y el artículo 1 de la Ley Constitutiva de la CCSS (Ley 17) prohíben usar los fondos y reservas del seguro social obligatorio para fines distintos de los que motivaron su creación. Según la organización, cuando el país amplió la cobertura de salud mediante leyes especiales, esas leyes asignaron su propio financiamiento a cargo del Estado:
la Ley 5349, para las personas aseguradas por cuenta del Estado;
la Ley 5905, para las personas pensionadas;
la Ley 7374, que trasladó a la CCSS el primer nivel de atención.
La ACSS considera que esos gastos se están cubriendo con recursos del seguro social obligatorio, y que eso afecta la sostenibilidad del Seguro de Invalidez, Vejez y Muerte (IVM).
Para documentarlo, la organización ha acudido a distintas instancias de la CCSS:
Parte 5: cuestionó el aporte que el IVM hace al Seguro de Salud por la atención de las personas pensionadas.
Parte 6: pidió al auditor interno un criterio independiente sobre ese aporte.
Parte 7: solicitó a la Dirección Actuarial y Económica un desglose de las finanzas del Seguro de Salud por modalidad de aseguramiento.
Parte 8: consultó a la Dirección Jurídica si cambió su criterio de 2008 sobre el uso de esos fondos.
Parte 9: interpuso un recurso de revocatoria con apelación en subsidio contra la negativa de la Dirección Actuarial a entregar esa información.
Lo nuevo en esta entrega
Mediante el oficio ACSS-023-2026, del 5 de octubre, la ACSS se dirige nuevamente al auditor interno de la CCSS, Olger Sánchez Carrillo. Le pide que, con base en la Ley General de Control Interno, emita un criterio técnico e independiente sobre si la administración de la CCSS cumple o incumple la prohibición constitucional. La organización considera que hasta ahora la Auditoría Interna se ha limitado a trasladar actuaciones de la administración y criterios de la Dirección Jurídica, sin valorar por sí misma su legalidad.
Para fundamentar la solicitud, la ACSS hace un recorrido por las leyes que ampliaron la seguridad social y cita la sentencia 00197-2018 de la Sala Primera de la Corte Suprema de Justicia. Según esa sentencia, el costo del primer nivel de atención trasladado por la Ley 7374 debe cubrirlo el Estado y no el seguro de enfermedad y maternidad. La organización presenta además cifras de la propia CCSS para 2019 y 2021 y estimaciones propias para 2024, que según indica no son cifras oficiales. Con ellas sostiene que en 2024 se habrían usado hasta ¢559.000 millones del seguro social obligatorio para cubrir gastos que corresponden al Estado.
En su petitoria, la ACSS pide a la Auditoría Interna:
exigir que los estados financieros y los estudios actuariales del Seguro de Salud muestren por separado los ingresos, gastos y excedentes de cada una de las cuatro leyes (17, 5349, 5905 y 7374);
informar si la administración cumple o no la prohibición del artículo 73 constitucional y del artículo 1 de la Ley 17;
respaldar su respuesta con un sustento legal y técnico propio, y no con opiniones de la administración activa.
ACSS solicita a la Auditoría Interna de la CCSS un criterio independiente sobre el uso de los fondos del seguro social obligatorio y mayor transparencia en los estados financieros del Seguro de Salud
(Parte 10)
Esta publicación constituye la décima entrega de la serie que ha venido publicando SURCOS Digital. Recordamos que en la Parte 6 se informó que la Auditoría Ciudadana de la Seguridad Social (ACSS) exigió al Auditor Interno de la CCSS un criterio independiente sobre el aporte del 5% que el Seguro de Invalidez, Vejez y Muerte (IVM) le traslada al Seguro de Enfermedad (SEM) en adición al 8,75%; dicho 5% fue exonerado de pago al pensionado por la Ley N° 6230 y el faltante o déficit debía ser cubierto por el Estado -no por el IVM- según la Ley N° 5905.
En la Parte 7 se reportó la solicitud presentada ante la Dirección Actuarial de la CCSS para obtener un desglose de las finanzas del seguro por modalidad de aseguramiento. En la Parte 8 se informó sobre una consulta dirigida a la Dirección Jurídica de la CCSS para determinar si existía un cambio de criterio respecto al uso de recursos del seguro obligatorio en programas creados mediante leyes especiales. Más recientemente, en la Parte 9 se comunicó la presentación de un recurso de revocatoria contra la decisión de la Dirección Actuarial de la CCSS de no facilitar los datos de ingresos, gastos y balances del SEM desagregados por modalidad de aseguramiento.
En esta décima entrega, la ACSS informa sobre una nueva gestión presentada ante el Auditor Interno de la CCSS, señor Olger Sánchez Carrillo, mediante la cual solicita un criterio técnico e independiente sobre el eventual cumplimiento o incumplimiento, por parte de las autoridades institucionales, de la prohibición establecida en el tercer párrafo del artículo 73 de la Constitución Política y en el artículo 1 de la Ley Constitutiva de la CCSS (Ley N.° 17). Estas disposiciones establecen que los fondos y reservas del seguro social obligatorio deben destinarse exclusivamente a los fines para los cuales fueron creados y no pueden utilizarse para otros propósitos, entre ellos el financiamiento de gastos del seguro de salud asumidos por cuenta del Estado (Ley N.° 5349), del seguro de salud de los pensionados (Ley N.° 5905) y del primer nivel de atención de la salud (Ley N.° 7374). Así lo confirmó la Sala Primera de la Corte Suprema de Justicia en expediente N° 13-006261-1027-CA, sentencia Nº 00197 – 2018.
La solicitud se fundamenta en que, hasta la fecha, la Auditoría Interna de la CCSS ha comunicado a la ACSS principalmente las actuaciones realizadas por la Administración Activa de la institución, incluyendo referencias a criterios emitidos por la Dirección Jurídica de la Caja. Sin embargo, a juicio de la ACSS, aún no se ha emitido un pronunciamiento de auditoría que valore de manera independiente si dichas actuaciones se encuentran plenamente ajustadas al bloque de legalidad. En consecuencia, la ACSS considera de interés público que la Auditoría Interna ejerza las facultades de fiscalización y control que le corresponden, aportando a la ciudadanía una evaluación objetiva e imparcial sobre el uso de los recursos del seguro social obligatorio, cuyos costos y beneficios son financiados con los aportes de los trabajadores asalariados e independientes, con ayuda de patronos y el Estado.
Asimismo, la ACSS pidió al Auditor Interno que solicite a las autoridades de la CCSS revelar, en los estados financieros del Seguro de Salud, los ingresos, gastos y balances correspondientes a cada una de esas leyes. A criterio de la Asociación, la publicación de esta información constituye un requisito fundamental para garantizar la transparencia en el manejo de los recursos del seguro social obligatorio y de otros programas administrados por la CCSS, así como el cumplimiento del deber de rendición de cuentas que el artículo 11 de la Constitución Política impone a los jerarcas de la Administración Pública.
A continuación, se publica el oficio completo enviado por la ACSS al Auditor Interno de la CCSS:
“5 de octubre de 2026 ACSS-023-2026
Señor Olger Sánchez Carrillo, Auditor Interno
CAJA COSTARRICENSE DE SEGURO SOCIAL
Asunto: Solicitud de garantía razonable de que la actuación del jerarca y la del resto de la administración de la CCSS se ejecuta conforme al marco legal y técnico y a las prácticas sanas, conforme lo ordena el artículo 21 de la Ley General de Control Interno.
Estimado señor Auditor Interno:
La Auditoría Ciudadana de la Seguridad Social tiene el gusto de saludarlo y solicitarle que en el marco de las obligaciones, funciones y potestades que la Ley General de Control Interno asignan a las auditorías internas, proceda a garantizar a los ciudadanos y asegurados de los seguros y programas que administra y/o gobierna la CCSS, se gestionen respetando el principio de legalidad, para lo cual es fundamental tener claro el marco constitucional y legal que los rige, tal y como se enumeran a continuación.
Los seguros sociales obligatorios fueron creados por la Ley N° 17 “Ley Constitutiva de la CCSS” del 22 de octubre de 1943 para afiliar obligatoriamente y proteger a los trabajadores asalariados y de manera voluntaria a los trabajadores independientes según el artículo 3 de dicha ley. Los fondos y reservas de estos seguros sociales no pueden utilizarse para otros fines distintos a los de su creación, pues está expresamente prohibido en el tercer párrafo del artículo 73 de la Constitución Política. Debido a esta prohibición constitucional es que a medida que se fueron universalizando las coberturas del seguro de salud y pensiones en el marco de la reforma constitucional del año 1961 que modificó el artículo 177 de la Constitución Política -que agregó la cobertura familiar y ordenó la universalización en un plazo de 10 años-, se tuvo en consideración ese blindaje que evita el manoseo, la politiquería y el desvío de fondos del seguro social obligatorio, tal y como queda claro a continuación.
Cuando se creó la cobertura de salud para los asegurados por cuenta del Estado por medio de la Ley N° 5349 “Universalización del Seguro de Enfermedad y Maternidad” del 3 de octubre de 1973, se incluyó en el artículo 2 el texto que dice: “Conforme a las disposiciones del párrafo tercero del artículo 73 de la Constitución Política, la Caja no podrá en ejecución de esta ley, contraer obligaciones que impliquen transferencias o empleo de los fondos y reservas de los seguros sociales en finalidades distintas a las propias de su creación”. En adición, en su artículo 7 se estableció: “En caso de que esas rentas fueren insuficientes, el Estado deberá crear previamente a favor de la Caja Costarricense de Seguro Social, rentas específicas para completar el pago de la atención de los no asegurados incapaces de sufragar los gastos de su atención médica, de acuerdo a estudios que realicen conjuntamente la Caja y el Ministerio de Salubridad Pública.”
El artículo 1 de esa misma ley también ordena: “La Caja Costarricense de Seguro Social no podrá aceptar ningún traspaso mientras no se le fijen las rentas suficientes para atender el servicio médico a los no asegurados.”
Queda claro que esta Ley respetó la prohibición constitucional que ordena no usar los fondos del seguro social obligatorio para financiar este nuevo beneficio, lo cual no podría ser de otra forma de acuerdo con el principio de legalidad establecido en el artículo 11 de la Constitución Política.
Cuando se creó el Régimen No Contributivo de Pensiones (RNC) cuya administración se trasladó a la CCSS por medio de la Ley N° 5662 “Ley de Desarrollo Social y Asignaciones Familiares” del 23 de diciembre de 1974 se creó su fuente de financiamiento específica en el artículo 4 de dicha ley, indicando: “Artículo 4º.- Del fondo se tomará un 20% para la formación de un capital destinado a financiar un programa no contributivo de pensiones por monto básico, en favor de aquellos ciudadanos que, encontrándose en necesidad de amparo económico inmediato, no hayan cotizado para ninguno de los regímenes contributivos existentes o no hayan cumplido en el número de cuotas reglamentarias o plazos de espera requeridos en tales regímenes. Este porcentaje se girará a la Caja Costarricense de Seguro Social, institución a la cual se le encomendará la administración de este régimen, a título de programa adicional al Seguro de Invalidez, Vejez y Muerte, que la misma administra. La reglamentación correspondiente para el otorgamiento de tales beneficios, quedará a cargo de dicha institución.“
Posteriormente ese artículo se reformó; pero se incluyeron nuevos ingresos por medio de la Ley 7395, Ley de Lotería, de 3 de mayo de 1994 y sus reformas; por ejemplo, en el artículo 8 de la Ley del 17 de febrero de 2009 que dice: “g) De un nueve por ciento (9%) a un nueve coma cinco por ciento (9,5%) para la Caja Costarricense de Seguro Social, que se destinará, exclusivamente, a financiar las pensiones del régimen no contributivo administrado por esa Institución” y la “Ley de Protección al Trabajador” N° 7983 del 16 de febrero de 2000, que en su artículo 77 dice: “Artículo 77- Financiamiento permanente al Régimen no Contributivo de la CCSS. Cuando el financiamiento del Régimen no Contributivo de la CCSS, previsto en el artículo 45 de la Ley 7395, Ley de Lotería, de 3 de mayo de 1994, no alcance la suma anual de tres mil millones de colones (3 000 000 000), el Poder Ejecutivo deberá incluir en el presupuesto nacional de la República la transferencia al Régimen no Contributivo de la CCSS, para cubrir la diferencia entre lo girado por la Junta de Protección Social de San José y el monto aquí definido.
El monto anual definido en el párrafo anterior deberá ajustarse anualmente conforme a la variación del índice de precios del consumidor, calculado por el Instituto Nacional de Estadística y Censos (INEC).
Si los recursos del Régimen Complementario de Pensiones no han sido retirados por los beneficiarios en un plazo de diez años, contado a partir del fallecimiento del afiliado o pensionado, el derecho sobre tales recursos prescribirá y serán girados por las operadoras de pensiones a favor del Régimen No Contributivo (RNC) de la Caja Costarricense de Seguro Social (CCSS).
Igual destino se les dará a los aportes que realicen los patronos y trabajadores para los fondos de capitalización laboral y cualquiera de los regímenes complementarios de pensiones, cuando estos no hayan podido asignarse a una cuenta individual en un plazo de diez años, contado a partir del momento en que los recursos ingresen a la operadora de pensiones complementarias.
Una vez ingresados y destinados a los fines de ese Régimen, no cabe ningún tipo de reclamo posterior ni procesos oponibles en relación con estos recursos.”.
Queda nuevamente claro que esta Ley de FODESAF y sus posteriores leyes también respetaron la prohibición constitucional que ordena no usar los fondos del seguro social obligatorio para financiar este nuevo beneficio, lo cual no podría ser de otra forma de acuerdo con el principio de legalidad establecido en el artículo 11 de la Constitución Política.
Cuando se creó el seguro de salud para los pensionados por medio de la Ley N° 5905 “Pensionados Protegidos por el Seguro de Enfermedad y Maternidad” del 4 de mayo de 1976, se creó su propia fuente de financiamiento en su artículo 2, en el cual también se agregó el texto siguiente: “Si hubiere algún déficit, éste será cubierto por el Estado, el cual tomará los recursos de las rentas creadas por leyes anteriores para cubrir la cuotas estatal y la cuota del Estado como patrono a la Caja Costarricense de Seguro Social.”
Queda por tercera vez establecido que esta nueva Ley de universalización del seguro de salud a los pensionados también respetó la prohibición constitucional que ordena no usar los fondos del seguro social obligatorio para financiar este nuevo beneficio, lo cual no podría ser de otra forma de acuerdo con el principio de legalidad establecido en el artículo 11 de la Constitución Política.
En 1993 cuando se trasladó a la CCSS la obligación de encargarse de los programas de medicina preventiva que tenía a cargo el Ministerio de Salud por medio de los artículos 7 y 8 de la Ley N° 7374 “Aprobación de los contratos de préstamo suscritos con el Banco Interamericano de Desarrollo para el Programa de mejoramiento de los servicios de Salud y Construcción Hospital Alajuela” del 3 de diciembre de 1993, se ordenó en su artículo 9: “ARTICULO 9.- El Ministerio de Hacienda, a efecto de cumplir con lo establecido en los artículos 7 y 8 de la presente Ley, tomará las previsiones presupuestarias, para trasladar mensualmente a la Caja Costarricense de Seguro Social los recursos financieros necesarios, a fin de cubrir las nuevas obligaciones asumidas por el traspaso del programa de atención a las personas”.
En su artículo 5 se ordenó: “ARTICULO 5.- El Ministerio de Hacienda cubrirá, mediante el pago en efectivo, las obligaciones reglamentarias con la Caja Costarricense de Seguro Social. Para ello, deberán consignarse, en el Presupuesto Nacional de 1993, 1994, 1995 y 1996, los montos equivalentes al 65%, 70%, 85% y 90%, respectivamente, de dichas obligaciones reglamentarias, producto de su doble condición de patrono y de Estado como tal, con los Seguros de Enfermedad y Maternidad, Invalidez, Vejez y Muerte, así como las cuotas correspondientes a la atención de los indigentes y del sistema penitenciario, protegidos por los mencionados seguros. Las sumas no cubiertas, hasta alcanzar el ciento por ciento de las obligaciones reglamentarias en los años antes anotados, se cancelarán en esos mismos años, mediante mecanismos de pago, según convengan las partes. A partir de 1997, la asignación presupuestaria y el correspondiente pago en efectivo deberá alcanzar el ciento por ciento de las obligaciones citadas.”
Por cuarta vez quedó establecido que esta nueva Ley de traslado a la Caja del primer nivel de atención de la salud también respetó la prohibición constitucional que ordena no usar los fondos del seguro social obligatorio para financiar este nuevo beneficio, lo cual no podría ser de otra forma de acuerdo con el principio de legalidad establecido en el artículo 11 de la Constitución Política.
Finalmente, en el año 2000, cuando se hizo obligatorio el seguro social para los trabajadores independientes por medio de la Ley N° 7983 “Ley de Protección al Trabajador” del 16 de febrero de 2000, no solo se dotó de financiamiento al IVM por medio de su artículo 78: “Artículo 78- Recursos para el fortalecimiento del Régimen de Invalidez, Vejez y Muerte. Se establece una contribución del quince por ciento (15%) de las utilidades netas de las empresas públicas del Estado, se encuentren en régimen de competencia o no. Lo anterior, calculado de conformidad con los estados financieros auditados anualmente, con el propósito de fortalecer el Régimen de Invalidez, Vejez y Muerte de la Caja Costarricense de Seguro Social (CCSS), en cuanto a su financiamiento y para universalizar la cobertura de la CCSS a los sectores de trabajadores no asalariados en condiciones de pobreza”, sino que adicionó por medio del Artículo 85 de la Ley de Protección al Trabajador, el siguiente texto al artículo 22 de la Ley Constitutiva de la Caja: “Los ingresos del Seguro Social que correspondan a los trabajadores independientes o no asalariados se obtendrán mediante el sistema de cuotas establecido en el artículo 3 de esta ley»; al artículo 74 le adicionó el texto: “Corresponderá al Ministro de Hacienda la obligación de presupuestar, anualmente, las rentas suficientes que garanticen la universalización de los seguros sociales y ordenar, en todo caso, el pago efectivo y completo de las contribuciones adeudadas a la Caja por el Estado, como tal y como patrono. El incumplimiento de cualquiera de estos deberes acarreará en su contra las responsabilidades de ley. Penalmente esta conducta será sancionada con la pena prevista en el artículo 330 del Código Penal” y lo más importante, trasladó al artículo 1 de esa misma ley el texto del artículo 73 de la Constitución Política, el cual dice así en lo que interesa, suplimos el destacado:
“Artículo 1.- La institución creada para aplicar los seguros sociales obligatorios se llamará Caja Costarricense de Seguro Social y, para los efectos de esta ley y sus reglamentos, CAJA.
La Caja es una institución autónoma a la cual le corresponde el gobierno y la administración de los seguros sociales. Los fondos y las reservas de estos seguros no podrán ser transferidos ni empleados en finalidades distintas de las que motivaron su creación.”
Es decir, por última vez se volvió a recordar que el dinero del seguro social obligatorio regulado por la Ley Constitutiva de la CCSS, no se puede utilizar para financiar otras obligaciones diferentes a las que están en su ley constitutiva para el seguro social obligatorio (Asalariados, trabajadores independientes, voluntarios y por convenio), el cual no incluye a los otros seguros y programas de seguridad social enumerados en los puntos 2), 3), 4) y 5) anteriores.
También debemos recordarle a esa Auditoría Interna lo resuelto por la Sala Primera de la Corte Suprema de Justicia bajo el expediente N° 13-006261-1027-CA, sentencia Nº 00197 – 2018, que indica ante la pretensión de la CCSS y del Ministerio de Hacienda de usar el dinero del seguro social obligatorio para financiar los gastos del primer nivel de atención de la salud trasladados a la CCSS por los artículos 7 y 8 de la Ley N° 7374 (suplimos el destacado en amarillo; el destacado adicional es del original):
“Así, en resumen, los preceptos referidos transfirieron los programas de atención preventiva de salud y el personal a cargo de ellos, del Ministerio de Salud a la CCSS, y dispusieron, con claridad meridiana, fuera de cualquier atisbo de duda, que el Estado debería trasladar, mensualmente y sin límite de tiempo (pues no hubo disposición en tal sentido) los recursos financieros para cubrir su continuidad, a efecto de lo cual el Ministerio de Hacienda debía tomar las previsiones presupuestarias. La tesis de que el servicio debía ser absorbido, a nivel de costos, por el seguro de enfermedad y maternidad, contraviene de manera abierta disposiciones del constituyente.Cabe recordar que conforme a lo señalado por el canon 73 de la Constitución Política, los seguros sociales, dentro de los que se encuentran, entre otros, los de enfermedad y maternidad, “No podrán ser transferidos ni empleados en finalidades distintas a las que motivaron su creación”, de modo que incorporarle un programa que no se consideró, en un origen, como parte del seguro de enfermedad y maternidad, carece de asidero constitucional y legal. Todo este análisis lleva a colegir que, contrario a la tesis del Estado, de las normas examinadas se extrae, de manera absolutamente diáfana, su deber legal de reservar y trasladar los fondos necesarios para la continuidad del programa. En suma, su reparo al respecto debe denegarse.”
Como puede verse, los magistrados de la Sala Primera tuvieron por demostrado el uso de los fondos del seguro social (seguro de salud) para financiar el costo de los programas trasladados a la Caja por la Ley 7374, ya que el funcionario de la CCSS Luis Guillermo López Vargas, quien actuó como testigo en el proceso y declaró bajo juramento, lo siguiente, como consta en el texto de la sentencia No 115- 2015 del Tribunal:
“39.- EL Testigo Luis Guillermo López Vargas indicó «Soy Director Actuarial de la CCSS (…) Los recursos se ha (sic) tornado del esquema contributivo de los aportes de las primas, esto financia los tres niveles de atención.” (Suplimos el destacado)
En la pretensión de la CCSS de liquidación de sentencia presentado por Gustavo Camacho Carranza Abogado 16689 de fecha 16 de julio de 2020, se pretendieron ¢5,7 billones de daños y perjuicios, según el siguiente detalle hasta marzo de 2019:
En adición, para los meses de abril a setiembre de 2019 se pretendió un monto de ¢190.497 millones, según el siguiente detalle:
Del cuadro anterior se tiene que, si se agregan los 6 meses para completar un año, en 2019 la CCSS utilizó un monto estimado de ¢381 mil millones de fondos del seguro social obligatorio para financiar el gasto asumido de conformidad con los artículos 7 y 8 de la Ley 7374, el cual es por cuenta del Estado.
Tenemos evidencia técnica y legal suficiente de que las autoridades de la CCSS, no solamente están tomando los fondos del seguro social obligatorio para financiar el costo del primer nivel de atención de la salud trasladado a la CCSS por la Ley 7374 -como queda demostrado en las citas anteriores del expediente N° 13-006261-1027-CA- sino que también están usando los fondos del seguro social obligatorio para financiar gastos de los asegurados por cuenta del Estado (Ley N° 5349 y otras) y el costo de atención de la salud de los pensionados (ley N° 5905), violentando así el artículo 1 de la Ley Constitutiva de la CCSS y el tercer párrafo del artículo 73 de la Constitución Política. Esta evidencia técnica se sustenta de cifras de la misma institución. Por ejemplo, en el estudio actuarial del seguro de salud con corte al 31 de diciembre de 2021, elaborado por la Dirección Actuarial de la CCSS, aparece el siguiente cuadro en su página 91:
Como puede observarse en el cuadro anterior, en el año 2021 la CCSS utilizó ¢294.446 millones de fondos del seguro social obligatorio para financiar gastos de la Ley N° 5349 y otras leyes (asegurados por cuenta del Estado). También en ese mismo año la CCSS utilizó ¢106.624 millones de colones para financiar gastos de atención de la salud de los pensionados (Ley N° 5905). Estas sumas podrían ser superiores ya que, en ese Cuadro 41, la Dirección Actuarial incluyó en todas esas líneas el costo del primer nivel de atención de la salud trasladado que se tenía que cobrar al Estado por medio del artículo 9 de la Ley N° 7374. Así mismo, el dato de los pensionados tiene un 5% de ingresos que aporta el IVM que corresponde a los pensionados; pero que la Ley 5905 exoneró de pago, y que no hay certeza jurídica de que su aporte se ajuste al principio de legalidad.
Con la distribución de costos del cuadro anterior y tomando en cuenta que en 2019 la misma CCSS estimó que durante ese año el costo del primer nivel de atención de la salud podría rondar los ¢381 mil millones, se proyectaron los costos del primer nivel de atención de la salud hasta el año 2024 y se usaron las cifras del gasto e ingresos de los estados financieros del seguro de salud de ese año y se agruparon los seguros y programas de salud que los rige, con lo cual se obtuvo la información del siguiente cuadro:
Balances del seguro de salud según modalidad de aseguramiento
Millones de colones – año 2024
En este caso se obtiene que en el año 2024 la CCSS pudo haber utilizado hasta ¢559 mil millones de fondos del seguro social obligatorio para financiar gastos de asegurados por cuenta del Estado (Ley 5349 y otras) y del primer nivel de atención de la salud (Ley 7374). El monto podría ser superior si consideramos el 5% que le transfiere el IVM al SEM. Además, en 2024 el SEM tuvo un superávit de ¢438,6 mil millones -que siendo un régimen de reparto no debería tener tanto superávit-, el cual debió ser parte de los Fondos del IVM, ya que el SEM es de reparto y no acumula reservas, mientras que el IVM es de capitalización colectiva que sí acumula reservas (Artículos 32 y 43 de la Ley Constitutiva de la CCSS).
Lo anterior es equivalente a afirmar que al seguro de salud regulado por la ley N° 17 (seguro social obligatorio), requiere una prima promedio de 7,27% en lugar del 15%. Como este es un seguro de reparto esa prima de 7,27% es la que debería aplicarse (o bien desagregada como 6,75%; 9,19% y 13,04% para asalariados, independientes y voluntarios, respectivamente) conforme al artículo 32 de la Ley N° 17. El restante 7,73% pertenece al IVM como régimen de capitalización colectiva de conformidad con los artículos 32 y 43 de la Ley N° 17, que en el año 2024 representa un monto de ¢1.257.370 millones. Este monto se usó en 2024 para otros fines diferentes a los fines de creación del seguro social obligatorio, lo cual es una violación del tercer párrafo del artículo 73 de la Constitución Política y del artículo 1 de la Ley Constitutiva de la Caja.
Como corolario de lo anterior, la última línea del cuadro anterior -que se transcribe a continuación- resulta ilegal y contraria al principio de legalidad establecido en el artículo 11 de la Constitución Política, pues mete en el mismo canasto lo que está regido por leyes diferentes que son independientes y que la Constitución no permite fusionar como si se tratara de una única ley:
Hacerlo, como se ha venido haciendo, constituye fraude de ley y tiene como fin dejar de cobrar al Estado lo que leyes especiales ordenan que es una obligación por cuenta del Estado, además oculta el desvío de fondos que se le está haciendo al IVM.
Las cifras del Cuadro anterior son estimaciones independientes realizadas por esta Auditoría Ciudadana de la Seguridad Social, por lo cual no son cifras oficiales de la CCSS. Debido a que la Dirección Actuarial de la CCSS omitió incluir el balance actualizado del Cuadro 41 anterior en el estudio actuarial del seguro de salud con corte al 31 de diciembre de 2023, le enviamos a la Jefatura de la Dirección Actuarial el oficio ACSS-013-2026 de fecha 22 de setiembre de 2026 solicitando esa información de interés público. Le adjuntamos dicho oficio. La Dirección Actuarial se ha negado a entregar dicha información de interés público, como consta en el oficio PE-DAE-0965-2026 de fecha 30 de setiembre de 2026, el cual también le enviamos a esa Auditoría. Dado lo anterior, hemos interpuesto un recurso de revocatoria con apelación en subsidio mediante el oficio ACSS-022-2026 de fecha 4 de octubre de 2026, el cual también le adjuntamos.
La Ley de Protección al Trabajador con su artículo 85 también adicionó a la ley Constitutiva de la CCSS el texto siguiente: “Cualquier persona podrá denunciar ante la Caja o sus inspectores, las infracciones cometidas contra esta ley y sus reglamentos. En los procesos que se tramiten para el juzgamiento de faltas contra la presente ley y sus reglamentos, los tribunales de trabajo deberán tener siempre como parte a la Caja, a la cual se le dará traslado de la acción en su Dirección Jurídica. Bastará para probar la personería con que actúan los abogados de la institución, la cita de La Gaceta en que se haya publicado su nombramiento.”
Esa Auditoría Interna forma parte del control interno de la CCSS conforme al artículo 20 y 21, siguientes y concordantes de la Ley General de Control Interno. En particular, el artículo 21 de dicha ley establece:
“Dentro de una organización, la auditoría interna proporciona a la ciudadanía una garantía razonable de que la actuación del jerarca y la del resto, de la administración se ejecuta conforme al marco legal y técnico y a las prácticas sanas.”
La independencia funcional de la Auditoría Interna está regulada en el artículo 25 de esa misma ley, e indica:
“Artículo 25.—Independencia funcional y de criterio. Los funcionarios de la auditoría interna ejercerán sus atribuciones con total independencia funcional y de criterio respecto del jerarca y de los demás órganos de la administración activa.”
También esa Auditoría Interna está regida por la Ley Orgánica de la Contraloría General de la República, que en sus artículos 1, 2 y 8 establecen lo siguiente:
“Artículo 1.- Naturaleza Jurídica y Atribución General. La Contraloría General de la República es un órgano constitucional fundamental del Estado, auxiliar de la Asamblea Legislativa en el control superior de la Hacienda Pública y rector del sistema de fiscalización que contempla esta Ley.”
“Artículo 2.- Garantía de Independencia. En el ejercicio de sus potestades, la Contraloría General de la República goza de absoluta independencia funcional y administrativa, respecto de cualquier Poder, ente u órgano público. Sus decisiones solamente se encuentran sometidas a la Constitución Política, a tratados o convenios internacionales y a la ley.
El Contralor General de la República y el Subcontralor General de la República responden ante la Asamblea Legislativa por el cumplimiento de sus funciones.”
“Artículo 8.- Hacienda Pública. La Hacienda Pública estará constituida por los fondos públicos, las potestades para percibir, administrar, custodiar, conservar, manejar, gastar e invertir tales fondos y las normas jurídicas, administrativas y financieras, relativas al proceso presupuestario, la contratación administrativa, el control interno y externo y la responsabilidad de los funcionarios públicos.
(…)
El patrimonio público será el universo constituido por los fondos públicos y los pasivos a cargo de los sujetos componentes de la Hacienda Pública. Serán sujetos componentes de la Hacienda Pública, el Estado y los demás entes u órganos públicos, estatales o no, y las empresas públicas, así como los sujetos de Derecho Privado, en cuanto administren o custodien fondos públicos por cualquier título, con las salvedades establecidas en el párrafo anterior.”
“Artículo 9.- Fondos Públicos. Fondos públicos son los recursos, valores, bienes y derechos propiedad del Estado, de órganos, de empresas o de entes públicos.”
Esa Auditoría Interna también se rige por lo ordenado en la Ley 8422 “Ley contra la Corrupción y el Enriquecimiento Ilícito en la Función Pública”, en particular, por lo ordenado en los artículos 3 y 5, que establecen:
“Artículo 3º—Deber de probidad. El funcionario público estará obligado a orientar su gestión a la satisfacción del interés público. Este deber se manifestará, fundamentalmente, al identificar y atender las necesidades colectivas prioritarias, de manera planificada, regular, eficiente, continua y en condiciones de igualdad para los habitantes de la República; asimismo, al demostrar rectitud y buena fe en el ejercicio de las potestades que le confiere la ley; asegurarse de que las decisiones que adopte en cumplimiento de sus atribuciones se ajustan a la imparcialidad y a los objetivos propios de la institución en la que se desempeña y, finalmente, al administrar los recursos públicos con apego a los principios de legalidad, eficacia, economía y eficiencia, rindiendo cuentas satisfactoriamente.”
“Artículo 5º—Fraude de ley. La función administrativa ejercida por el Estado y los demás entes públicos, así como la conducta de sujetos de derecho privado en las relaciones con estos que se realicen al amparo del texto de una norma jurídica y persigan un resultado que no se conforme a la satisfacción de los fines públicos y el ordenamiento jurídico, se considerarán ejecutadas en fraude de ley y no impedirán la debida aplicación de la norma jurídica que se haya tratado de eludir.”
Petitoria
Bajo el marco legal descrito ampliamente en este oficio y de conformidad con los artículos 27 y 30 de la Constitución Política le solicitamos a esa Auditoría Interna lo siguiente:
Primero. Pedimos a esa Auditoría Interna que le exija a la Administración Activa de la CCSS revelar en las notas de los estados financieros del seguro de salud y en los estudios actuariales de este seguro, los ingresos, los gastos y los excedentes conforme a lo establecido en las siguientes cuatro leyes: Ley N° 17 del 22 de octubre de 1943, Ley N° 5349 del 24 de setiembre de 1973, Ley N° 5905 del 4 de mayo de 1976 y Ley N° 7374 del 3 de diciembre de 1993.
Segundo. Pedimos que, de acuerdo con el marco legal, los criterios de control interno y de independencia funcional que rigen a esa Auditoría Interna, nos informe si la Administración Activa de la CCSS está cumpliendo o está incumpliendo la prohibición establecida en el tercer párrafo del artículo 73 de la Constitución Política y en el artículo 1 de la Ley Constitutiva de la CCSS N° 17 del 22 de octubre de 1943.
Tercero. Cualquiera que sea la respuesta que nos brinde esa Auditoría en el punto Segundo anterior, pedimos que nos aporte el sustento legal y técnico independiente de esa Auditoría Interna, no meras opiniones o actuaciones de la Administración Activa de la CCSS.
SURCOS publica la novena entrega de la serie de la Auditoría Ciudadana de la Seguridad Social (ACSS) sobre las finanzas de la Caja Costarricense de Seguro Social (CCSS) y el uso de los fondos del seguro social obligatorio.
Antecedentes de la serie
En la parte 5, la ACSS pidió cuentas a la CCSS por los aportes que el Seguro de Invalidez, Vejez y Muerte (IVM) hace al Seguro de Salud para cubrir la atención médica de las personas pensionadas. Según la organización, esos aportes se hacen sin sustento legal, porque la Ley 5905 establece que el déficit de ese seguro debe cubrirlo el Estado.
En la parte 6, la ACSS solicitó al auditor interno de la CCSS un criterio independiente sobre la legalidad de esos aportes y sobre el cobro al Estado del déficit del seguro de salud de las personas pensionadas.
En la parte 7, la ACSS exigió a la Dirección Actuarial y Económica de la CCSS respetar el principio de legalidad y presentar los ingresos, gastos y resultados del Seguro de Salud separados según cada régimen o modalidad de aseguramiento.
En la parte 8, la organización pidió a la Dirección Jurídica de la CCSS garantías de que sus criterios se apegan al bloque de legalidad. Le recordó un dictamen de 2008 según el cual los fondos del seguro social obligatorio (Ley 17) no pueden financiar gastos de otras leyes especiales.
Lo nuevo en esta entrega
La ACSS señala que el 1.° de octubre recibió el oficio PE-DAE-0965-2026 de la Dirección Actuarial y Económica. En él, la Dirección sostiene que la valuación actuarial analiza el Seguro de Salud “de manera integral”, con base en el artículo 32 de la Ley Constitutiva de la CCSS y en criterios de la Dirección Jurídica, y que el desglose por modalidad de aseguramiento se hace solo “con fines de análisis y presentación”.
La ACSS considera que esa respuesta niega de forma implícita la información solicitada y que mezcla en el seguro social obligatorio los ingresos y gastos de leyes especiales que, a su juicio, son obligaciones del Estado. Se refiere a la Ley 5349 (asegurados por el Estado), la Ley 5905 (pensionados) y la Ley 7374 (primer nivel de atención). Por eso, el 5 de octubre interpuso un recurso de revocatoria con apelación en subsidio. En él:
solicita los balances de ingresos y gastos del Seguro de Salud por modalidad de aseguramiento para 2023 y 2024, con una línea separada para lo que corresponde al Estado según la Ley 7374;
pide que esa información se incluya en futuras valuaciones actuariales;
consulta si la Dirección Actuarial informó a la Junta Directiva de la CCSS los resultados de las valuaciones de 2021 y 2023 que, según la ACSS, muestran el uso de fondos del seguro social obligatorio para financiar gastos de esas leyes especiales.
La ACSS invoca los artículos 11, 27, 30 y 73 de la Constitución Política y el artículo 7 de la Ley contra la Corrupción y el Enriquecimiento Ilícito en la Función Pública, que declara de interés público la información sobre el uso de los fondos públicos. Lamenta además que la Dirección Actuarial no participara en la reunión celebrada el 2 de octubre en la Presidencia Ejecutiva de la CCSS.
A continuación, SURCOS comparte el comunicado completo de la ACSS.
ACSS interpone recursos de revocatoria y de apelación contra negativa de la Dirección Actuarial de la CCSS de entregar información de interés público
(Parte 9)
Esta publicación constituye la novena entrega de la serie que ha venido publicando SURCOS Digital. Recordamos que en la Parte 7 se informó que la Auditoría Ciudadana de la Seguridad Social (ACSS) solicitó a la Dirección Actuarial y Económica de la CCSS apegarse al principio de legalidad y entregar información de las finanzas del Seguro de Salud por modalidad de aseguramiento, la cual es de interés público conforme al artículo 30 de la Constitución Política.
No obstante, el 1.° de octubre de 2026, se recibió el oficio PE-DAE-0965-2026 firmado por M.Sc. Carolina González Gaitán, directora de la Dirección Actuarial y Económica de la CCSS, que en esencia ignora la petición de la ACSS de honrar los principios de legalidad y rendición de cuentas que rige a la Administración Pública y violenta el derecho al acceso a información de interés público, pues en esencia dice lo siguiente (El oficio está disponible aquí: PE-DAE-0965-2026):
“Se considera pertinente destacar que la Valuación Actuarial del Seguro de Salud analiza la situación financiera y actuarial de dicho seguro de manera integral, considerando las diferentes modalidades de aseguramiento que concurren en este, en lugar de tratar cada modalidad de aseguramiento como regímenes individuales, de conformidad con lo establecido en el artículo 32 de la Ley Constitutiva de la Caja Costarricense de Seguro Social, el marco normativo aplicable y los criterios legales emitidos por la Dirección Jurídica de la Institución.
En consecuencia, la identificación o desagregación de determinados ingresos y gastos por modalidad de aseguramiento que se elabora en el estudio, se realiza con fines de análisis y presentación y no implica la existencia de regímenes financieros, reservas o mecanismos de financiamiento independientes para cada una de las modalidades de aseguramiento, sino que tiene el propósito de mostrar el nivel de consumo y aporte de cada una de las modalidades, permitiendo inferir el nivel de solidaridad dentro del Régimen o Seguro de Salud y proveer de información a las autoridades superiores para la toma de decisiones.”
Como puede verse en el texto anterior, la CCSS, en palabras de la directora actuarial, está metiendo los ingresos y gastos que corresponden a leyes especiales (Ley N° 5349, Ley N° 5905 y Ley N° 7374, entre otras), como si fueran del seguro social obligatorio regulado por la Ley Constitutiva de la CCSS, con lo cual, a juicio de la ACSS, se ocultaría el uso de fondos del seguro social obligatorio para cubrir gastos de esas leyes especiales, que esencialmente son obligaciones del Estado, violentando el tercer párrafo del artículo 73 de la Constitución Política, el artículo 1 de la Ley Constitutiva de la CCSS y dejando a la vuelta de la esquina la quiebra del Seguro de Invalidez, Vejez y Muerte (IVM).
Indica, además la directora actuarial, que se apoya en “criterios legales emitidos por la Dirección Jurídica de la Institución”. Recordemos que la ACSS le solicitó a la Dirección Jurídica de la CCSS que sus criterios se fundamenten en el bloque de legalidad y le solicitó suministrar algunos de sus dictámenes jurídicos, sin haberse recibido aún una respuesta (Ver publicación en Parte 8).
También la directora actuarial de la Caja omitió el suministro de la información de interés público que se le solicitó, que consiste en los gastos, los ingresos y los excedentes o faltantes del seguro de salud según cada ley que regula a los diferentes seguros y programas de salud que administra la CCSS.
Dado lo anterior, la ACSS interpuso un recurso de revocatoria contra esas pretensiones y omisiones de la directora de la Dirección Actuarial de la CCSS y le solicitó información adicional. Además, dejó interpuesto un recurso de apelación ante el superior jerárquico en el caso de que rechace el recurso de revocatoria. A continuación, se publica el texto completo del recurso de revocatoria con apelación en subsidio:
“5 de octubre de 2026 ACSS-022-2026
Señora Carolina González Gaitán, directora
DIRECCIÓN ACTUARIAL Y ECONÓMICA-1112
CAJA COSTARRICENSE DE SEGURO SOCIAL
Asunto: Recurso de revocatoria con apelación en subsidio contra negativa a entregar información de interés público y decisión de incluir los ingresos y gastos de leyes especiales como si fueran del seguro social obligatorio de Ley N° 17 comunicados en el oficio PE-DAE-0965-2026 del 30 de setiembre de 2026 y solicitud de información
Estimada señora,
La Auditoría Ciudadana de la Seguridad Social (ACSS) tiene el gusto de dirigirse a usted para saludarla cordialmente y a la vez interponer recurso de revocatoria con apelación en subsidio ante el superior jerárquico contra lo resuelto y comunicado para los puntos SEGUNDO Y TERCERO en su oficio PE-DAE-0965-2026 del 30 de setiembre de 2026, por las razones que se indican a continuación.
Primero. En el punto segundo de nuestro oficio ACSS-013-2026 solicitamos información de interés público sobre cómo se gastan los fondos públicos que la CCSS recauda conforme a las leyes N° 17 “Ley Constitutiva de la Caja”, N° 5349 “Universalización del Seguro de Enfermedad y Maternidad”, N° 5905 “Pensionados Protegidos por el Seguro de Enfermedad y Maternidad”, N° 7374 “Aprobación de los contratos de préstamo suscritos con el Banco Interamericano de Desarrollo para el Programa de mejoramiento de los servicios de Salud y Construcción Hospital Alajuela” y N° 7983 “Ley de Protección al Trabajador”. El cuadro de información que solicitamos usted lo transcribe en su oficio DAE-0965-2026; pero se ha negado implícitamente a la entrega de la información alegando razones que no son de recibo, negándonos el derecho que tenemos como ciudadanos y como organización, a conocer información de interés público y con toda transparencia como se están gastando los aportes que realizamos toda una vida para la CCSS, lo cual violenta los artículos 27 y 30 de la Constitución Política. El artículo 27 indica “ARTÍCULO 27.- Se garantiza la libertad de petición, en forma individual o colectiva, ante cualquier funcionario público o entidad oficial, y el derecho a obtener pronta resolución” y el artículo 30 establece (suplimos el destacado): “ARTÍCULO 30.- Se garantiza el libre acceso a los departamentos administrativos con propósitos de información sobre asuntos de interés público. Quedan a salvo los secretos de Estado.” No hemos tenido conocimiento que se haya declarado secreto de Estado la forma como se gastan los fondos que la CCSS recibe de conformidad con el artículo 22 de la Ley Constitutiva de la CCSS para los fines indicados en los artículos 1, 2, 3, 32 al 35 de esa misma ley y los fines ordenados en el primer párrafo del artículo 73 de la Constitución Política. Tampoco hemos tenido conocimiento que los fondos que la CCSS recibe de conformidad con los artículos 2 y 7 de la Ley N° 5349 y el artículo 6 de la Ley N° 7374 para los fines que se indican en el artículo 2 de la Ley 5349 hayan sido declarados como secreto de Estado. Mucho menos hemos escuchado que los dineros que la CCSS recibe de conformidad con el artículo 1 de la ley 5905 y el artículo 9 de la ley 7374, para los fines indicados en esas mismas leyes, hayan sido declarados como secreto de Estado. Esto no es ninguna sorpresa, pues la CCSS, como institución pública está obligada a rendir cuentas a los ciudadanos, principalmente en asuntos de interés público como este. El artículo 11 de la Constitución dice (el destacado es nuestro):
“ARTÍCULO 11.-Los funcionarios públicos son simples depositarios de la autoridad. Están obligados a cumplir los deberes que la ley les impone y no pueden arrogarse facultades no concedidas en ella. Deben prestar juramento de observar y cumplir esta Constitución y las leyes. La acción para exigirles la responsabilidad penal por sus actos es pública.La Administración Pública en sentido amplio, estará sometida a un procedimiento de evaluación de resultados y rendición de cuentas, con la consecuente responsabilidad personal para los funcionarios en el cumplimiento de sus deberes. La ley señalará los medios para que este control de resultados y rendición de cuentas opere como un sistema que cubra todas las instituciones públicas.”
El artículo 7 de la ley N° 8422 “Ley contra la Corrupción y el Enriquecimiento Ilícito en la Función Pública” dice textualmente lo siguiente, sobre lo que aquí interesa (el destacado es nuestro):
“Artículo 7º—Libre acceso a la información. Es de interés público la información relacionada con el ingreso, la presupuestación, la custodia, la fiscalización, la administración, la inversión y el gasto de los fondos públicos, así como la información necesaria para asegurar la efectividad de la presente Ley, en relación con hechos y conductas de los funcionarios públicos.”
Lo que usted indica en su oficio que textualmente dice: “Al respecto, se pone a disposición el informe de la valuación actuarial del Seguro de Salud con corte a diciembre 2023, en donde se puede apreciar, como se indicó en el párrafo anterior, la identificación o desagregación de determinados ingresos y gastos por modalidad de aseguramiento”, no es lo que estamos solicitando. En efecto, en la sección “9.5 Resultados por modalidad de aseguramiento” de ese estudio actuarial solo vienen los siguientes dos cuadros, en las páginas 221 y 222:
Ninguno de esos dos cuadros tiene montos de ingresos y gastos y mucho menos indican cuanto se gastó por la aplicación de los artículos 7 y 8 de la Ley 7374, ni cuanto se recaudó o se esperaba recaudar de conformidad con el artículo 9 de la Ley 7374.
No estamos solicitando nada que la CCSS no tenga disponible. En la “Valuación Actuarial del Seguro de Salud, 2021 EST-0076-2022” Versión 1 de julio de 2022 –la cual cuenta con su firma digital- aparece el siguiente cuadro, en la página 91:
El problema que tiene el Cuadro 41 anterior, es que no incluye de manera separada el gasto incurrido por la CCSS en el primer nivel de atención de la salud de conformidad con los artículos 7 y 8 de la Ley 7374, ni tampoco incluye en una línea separada los ingresos del artículo 9 de la Ley N° 7374. Estos rubros -ingresos y gastos de Ley N° 7374- no se pueden incluir en ninguna de las modalidades “Asalariados”, “Independientes”, “Voluntarios”, ni “Pensionados”; pues de conformidad con el artículo 9 de esa misma Ley, dicho costo es por cuenta del Estado. Si se sigue haciendo como ya se hizo en el Cuadro N° 41 anterior, se estaría incurriendo en un acto inconstitucional, por ser contrario al principio de legalidad
Ignoramos los motivos por los cuales en la “Valuación Actuarial del Seguro de Salud, 2023 EST- 0020-2026, Versión 01, febrero de 2026” se omitió incluir dicho cuadro 41, motivo por el cual lo estamos solicitando; pero pedimos que se incluya en una línea separada lo que corresponde a la Ley 7374, pues como dijimos, de conformidad con el principio de legalidad, no es legal que se cargue como un costo que tengan que pagar los asalariados, ni los independientes, ni los voluntarios, ni los pensionados; sino que lo correcto es que se incluya en una línea separada que es por cuenta del Estado.
Insistimos, pedimos la siguiente información de interés público, a la cual le estamos agregando la línea “Asegurados por el Estado”, ya que, por error involuntario, no lo incluimos en nuestro oficio ACSS-013-2026:
Balances actuariales del Seguro de Salud según modalidad de aseguramiento– Millones de colones
Modalidad de aseguramiento
Año 2023: ingresos y gastos efectivos
Año 2024: ingresos y gastos proyectados
Ingresos
(1)
Gastos
(2)
Balance
(1) – (2)
Ingresos
(3)
Gastos
(4)
Balance
(3) – (4)
Asalariados
Trabajadores independientes
Asegurados voluntarios
Pensionados
Asegurados por el Estado
Artículos 7, 8 y 9 de la Ley N° 7374
Total
Segundo. En el punto Tercero de su oficio usted dice “lo anterior de conformidad con lo establecido en el artículo 32 de la Ley Constitutiva de la Caja Costarricense de Seguro Social, el marco normativo aplicable y los criterios legales emitidos por la Dirección Jurídica de la Institución.” Recuerde que ese artículo 32 aplica solo para la Ley Constitutiva de la Caja N° 17, pues dice así (suplimos el destacado):
“Artículo 32.- La Junta Directiva formará con los capitales y rentas que se obtengan de acuerdo con esta ley, dos fondos: uno para beneficios y gastos del régimen de reparto y otro para beneficios y gastos del régimen de capitalización colectivo.”
Como puede leerse, dice “de acuerdo con esta ley”, esa Ley es la ley 17, que en su artículo 1 dice (suplimos el destacado):
“Artículo 1.- La institución creada para aplicar los seguros sociales obligatorios se llamará Caja Costarricense de Seguro Social y, para los efectos de esta ley y sus reglamentos, CAJA.
La Caja es una institución autónoma a la cual le corresponde el gobierno y la administración de los seguros sociales. Los fondos y las reservas de estos seguros no podrán ser transferidos ni empleados en finalidades distintas de las que motivaron su creación. Esto último se prohíbe expresamente.
Excepto la materia relativa a empleo público y salarios, la Caja no está sometida ni podrá estarlo a órdenes, instrucciones, circulares ni directrices emanadas del Poder Ejecutivo o la Autoridad Presupuestaria, en materia de gobierno y administración de dichos seguros, sus fondos ni reservas.”
Siendo condescendientes, podríamos incluir dentro de la Ley N° 17 a los asegurados del seguro por cuenta propia (trabajadores independientes, asegurados voluntarios y por convenios) aunque estos no sean del seguro social, pues no son asalariados; es decir, carecen de patrono; no obstante, son mencionados en los artículos 3 y 22 de dicha ley y al igual que los trabajadores asalariados, cuentan con las dos coberturas de salud y de pensiones, por lo cual, según el artículo 32 de esa misma ley, esos ingresos deben dividirse en dos partes, una para salud (reparto) y la otra para pensiones (capitalización colectiva). Esta separación también es requerida de conformidad con el artículo 43 de la misma ley.
Es decir, la Ley Constitutiva de la CCSS N° 17, es la ley del seguro social obligatorio; no es la Ley de Universalización del Seguro de Enfermedad y Maternidad (Ley N° 5349), no es la Ley del Seguro de Salud de los Pensionados (Ley N° 5905) y tampoco es la Ley que trasladó a la CCSS el primer nivel de atención de la salud (Ley 7374) y que usted pretende ignorar en su oficio y meterlas en el mismo canasto del seguro social obligatorio para, presuntamente ocultar lo que prohíbe el artículo 1 de la ley constitutiva de la CCSS, que dice: “Los fondos y las reservas de estos seguros no podrán ser transferidos ni empleados en finalidades distintas de las que motivaron su creación. Esto último se prohíbe expresamente”. Estos seguros son “los seguros sociales”, no son los programas o seguros creados por otras leyes especiales de la seguridad social ya citadas en abundancia. Los seguros sociales son una parte de la seguridad social, no son lo mismo como es de todos conocido. Queremos comprobar que esos fondos de los seguros sociales obligatorios no se están transfiriendo ni empleados en finalidades distintas a las que motivaron su creación; es decir, los fines indicados en los artículos 2 y 3 de esa misma ley (N° 17) y los fines indicados en el artículo 73 de la Constitución Política. Por eso es que le estamos solicitando el cuadro de los gastos y los ingresos según modalidad de aseguramiento y del primer nivel de atención de la salud por cuenta del Estado y porque la Administración Pública -de la cual la CAJA es parte- está obligada a la rendición de cuentas y los ciudadanos tienen el derecho a exigir rendición de cuentas conforme con los artículos 9 y 11 de la Constitución Política.
Los regímenes creados por las leyes N° 5349 y N° 5905 tienen la cobertura única de salud, no tienen la cobertura de pensiones, por lo tanto, los fondos que se obtienen de conformidad con esas dos leyes no requieren separarse en dos como en caso del seguro social, pues como dijimos, esos ingresos son únicamente para financiar los gastos de las dos coberturas de salud creadas por esas dos leyes (N° 5349 y N° 5905). Lo mismo sucede con los programas del primer nivel de atención de la salud trasladados a la CCSS por la Ley N° 7374, no tienen cobertura de pensiones, por lo que los fondos que se obtengan de conformidad con el artículo 9 de la Ley N° 7374 no requieren la separación en dos, ya que íntegramente son para financiar los nuevos costos asumidos por la CCSS en el primer nivel de atención de la salud.
En resumen, la pretensión de incluir los ingresos y los gastos de los programas de salud creados por las leyes N° 5349, N° 5905 y N° 7374 dentro del alcance de la Ley Constitutiva de la CCSS -seguro social obligatorio-, es inconstitucional, pues viola el principio de legalidad.
Por lo tanto, insistimos en que en futuras evaluaciones actuariales del seguro de salud se presenten, por transparencia y rendición de cuentas, los balances según modalidad de aseguramiento.
Además, pedimos rectificar la pretensión de esa Dirección de incluir los ingresos y los gastos de los programas de salud creados por las leyes N° 5349, N° 5905 y N° 7374, como si fueran gastos e ingresos de la Ley N° 17.
Tercero. Lamentamos que en la reunión celebrada en la Presidencia Ejecutiva de la CAJA el 2 de octubre de 2026, según fue comunicado mediante el oficio PE-4965-2026 del 29 de setiembre de 2026, no se contara con su participación ni con la de un representante designado por esa Dirección. Lo anterior llama nuestra atención, particularmente porque dicho oficio fue conocido por usted y, de hecho, es expresamente mencionado en su comunicación.
Sin perjuicio de lo anterior, estimamos que la participación de esa Dirección en espacios de análisis y coordinación resulta especialmente valiosa para avanzar en la atención de los asuntos planteados y fortalecer el entendimiento entre las diferentes unidades de la Caja y las organizaciones sociales y de asegurados. En ese sentido, consideramos que la ausencia de representación en esa oportunidad no parece consistente con la disposición de colaboración que se indica en su oficio, cuando se señala que “se externó la disposición de esta Dirección para participar y colaborar con la atención de lo solicitado en el oficio ACSS-007-2026”.
Confiamos, no obstante, en que existirán oportunidades futuras para retomar este intercambio de manera directa y constructiva, de forma que esa disposición de colaboración pueda materializarse en acciones concretas que contribuyan al adecuado conocimiento y atención de los temas planteados; en particular, para realizar el estudio actuarial indicado en el punto 7 de nuestro oficio ACSS-007-2026.
Petitoria
Primero. Interponemos recurso de revocatoria contra su negativa a entregarnos los balances del seguro de salud según modalidad de aseguramiento de los años 2023 y 2024, según lo comunicado en su oficio PE-DAE-0965-2026 del 30 de setiembre de 2026. Así mismo, pedimos dejar sin efecto la decisión de esa Dirección comunicada en el oficio PE-DAE-0965-2026 de incluir bajo el alcance del artículo 32 de la Ley Constitutiva de la CCSS los fondos que se recaudan bajo las leyes N° 5349, N° 5905 y N° 7374. Solicitamos de conformidad con los artículos 27 y 30 de la Constitución Política, el artículo 10 de la Ley de Regulación del Derecho de Petición y el artículo 32 de la Ley de la Jurisdicción Constitucional, la siguiente información de interés público (aclaramos la ley que rige a cada modalidad o seguro):
Balances actuariales del Seguro de Salud según modalidad de aseguramiento– Millones de colones
Modalidad de aseguramiento
Año 2023: ingresos y gastos efectivos
Año 2024: ingresos y gastos proyectados
Ingresos
(1)
Gastos
(2)
Balance
(1) – (2)
Ingresos
(3)
Gastos
(4)
Balance
(3) – (4)
Asalariados Ley N° 17
Trabajadores independientes leyes N° 17 y N° 7983
Asegurados voluntarios leyes N° 17 y N° 7983
Pensionados ley N° 5905
Asegurados por el Estado leyes N° 5349 y otras
Artículos 7, 8 y 9 de la Ley N° 7374
Total
En adición, pedimos que, en futuras evaluaciones actuariales del seguro de salud, se muestren los balances según modalidad de aseguramiento incluyendo las líneas que se indican en el cuadro anterior.
Segundo. En el caso de rechazar nuestro recurso de revocatoria, dejamos interpuesto recurso de apelación ante el superior jerárquico, a quien le hacemos las mismas peticiones del punto Primero anterior.
Tercero. También pedimos que nos informe si usted como Subdirectora de la Dirección Actuarial, o el Sr. Luis Guillermo López Vargas como Director de esa misma Dirección, cuando presentaron ante la Junta Directiva de la CCSS los resultados de la “Valuación Actuarial del Seguro de Salud, 2021, EST-0076-2022” le informaron a la Junta Directiva de la CCSS los resultados del Cuadro 21 de la página 91 del informe de esa valuación, que muestran que en el año 2021 se usaron fondos del seguro social obligatorio para financiar gastos de otras leyes especiales, específicamente gastos de las leyes N° 5349, N° 5905 y N° 7374. En el caso de que lo hayan informado, pedimos que nos indique el número de artículo y de sesión de Junta Directiva de la Caja en que lo expusieron y en el caso de que no lo hayan informado, pedimos que nos informe las razones por las cuales lo omitieron.
Cuarto. En adición solicitamos que nos informe si usted como Directora de la Dirección Actuarial, cuando presentó ante la Junta Directiva de la CCSS los resultados de la “Valuación Actuarial del Seguro de Salud, 2023, EST-0020-2026, Versión 01, febrero de 2026” le informó a la Junta Directiva de la CCSS los resultados de los Cuadros 48 y 49 de esa valuación, que muestran algo similar a lo mostrado en el Cuadro 41 del estudio actuarial del año 2021, solo que en el estudio más reciente se omitieron los montos de gastos, ingresos y excedentes o faltantes por modalidad de aseguramiento; sin embargo, esos dos cuadros muestran que en 2024-2028 se continúan usando fondos del seguro social obligatorio para financiar gastos de otras leyes especiales, específicamente gastos de las leyes N° 5349, N° 5905 y N° 7374. En el caso de que lo haya informado, pedimos que nos indique el número de artículo y de sesión de Junta Directiva de la Caja en que lo expuso y en el caso de que no lo haya informado, pedimos que nos informe las razones por las cuales lo omitió.
La Auditoría Ciudadana de la Seguridad Social (ACSS) presenta la séptima entrega de la serie que SURCOS viene publicando sobre sus gestiones ante la Caja Costarricense de Seguro Social (CCSS) en torno al financiamiento de los seguros sociales.
En la quinta entrega, la ACSS cuestionó que el Seguro de Invalidez, Vejez y Muerte (IVM) traslade al Seguro de Enfermedad y Maternidad un 5% adicional que, según la organización, debería cubrir el Estado. En la sexta, reclamó al auditor interno de la CCSS un criterio independiente sobre la legalidad de esos aportes, después de que la Auditoría Interna remitiera la mayoría de sus consultas a la Administración Activa.
En esta entrega, la ACSS da a conocer el oficio ACSS-013-2026, del 22 de setiembre, dirigido a Carolina González Gaitán, directora de la Dirección Actuarial y Económica de la CCSS. El oficio da seguimiento a la instrucción PE-3996-2026, del 18 de agosto, con la que la Presidencia Ejecutiva pidió a las unidades competentes analizar los planteamientos de la ACSS, valorar una reunión con sus representantes y darles respuesta. Según la organización, había pasado más de un mes sin que esa dirección respondiera.
En el oficio, la ACSS repasa el marco legal que rige cada modalidad del Seguro de Salud: personas asalariadas, aseguradas por cuenta del Estado, pensionadas y trabajadoras independientes, además del primer nivel de atención, cuyo costo corresponde al Estado según la Ley N.° 7374. Sostiene que la Valuación Actuarial del Seguro de Salud 2023 (EST-0020-2026) cita criterios jurídicos ya superados. Además, a partir de una liquidación de sentencia solicitada por la propia CCSS en 2019, estima en cerca de ¢381.000 millones anuales, más intereses, el costo del primer nivel de atención a cargo del Estado.
La ACSS solicita los balances actuariales del Seguro de Salud por modalidad de aseguramiento, con datos efectivos de 2023 y proyectados para 2024, que identifiquen por separado el costo del primer nivel de atención. Pide además que los futuros estudios actuariales presenten la información con ese mismo desglose, y que se realice la reunión que había propuesto la Presidencia Ejecutiva.
A continuación, SURCOS comparte el comunicado completo de la ACSS.
ACSS exige a la Dirección Actuarial de la CCSS respetar el principio de legalidad
(Parte 7)
Esta publicación constituye la sétima entrega de la serie divulgada por Surcos Digital. En la Parte 6 se informó que la Auditoría Ciudadana de la Seguridad Social (ACSS) solicitó al auditor interno de la CCSS un criterio independiente sobre la legalidad y el tratamiento de los aportes del Régimen de Invalidez, Vejez y Muerte (IVM) al Seguro de Salud.
En esta ocasión se da a conocer una nueva gestión impulsada por la ACSS, que mediante el oficio ACSS-013-2026, del 22 de setiembre de 2026, dirigido a la señora Carolina González Gaitán, directora de la Dirección Actuarial de la CCSS, le exige que su actuación se apegue al principio de legalidad consagrado en el artículo 11 de la Constitución Política y en el artículo 11 de la Ley General de la Administración Pública. Dicho principio no admite interpretaciones discrecionales: obliga a todo funcionario público a actuar estrictamente dentro del marco jurídico vigente y le prohíbe ejercer competencias o atribuciones que la ley no le haya conferido expresamente.
En consecuencia, la ACSS demandó que las evaluaciones actuariales del Seguro de Salud se elaboren con estricto apego al bloque de legalidad, identificando de forma clara, transparente e inequívoca los ingresos, gastos, superávits o déficits correspondientes a cada uno de los regímenes o modalidades de aseguramiento establecidos por la legislación nacional. Asimismo, recordó a la Dirección Actuarial que el cumplimiento del principio de legalidad obliga a aplicar, respetar y reflejar en los estudios actuariales la normativa específica que regula cada régimen, sin mezclas indebidas, omisiones ni interpretaciones que desvirtúen el mandato legal.
De este modo, el Seguro de Salud de los trabajadores asalariados debe administrarse conforme a lo dispuesto en los artículos 73 y 177 de la Constitución Política y en la Ley N.° 17, Ley Constitutiva de la CCSS; el Seguro de Salud de los asegurados por cuenta del Estado debe gestionarse según lo establecido en la Ley N.° 5349, Universalización del Seguro de Enfermedad y Maternidad; el de los pensionados conforme a la Ley N.° 5905, Pensionados Protegidos por el Seguro de Enfermedad y Maternidad; el de los trabajadores independientes de acuerdo con la Ley N.° 7983, Ley de Protección al Trabajador; y el financiamiento del primer nivel de atención en salud debe sujetarse a las disposiciones de la Ley N.° 7374, relativa al Programa de Mejoramiento de los Servicios de Salud y Construcción del Hospital de Alajuela.
La ACSS también recordó a la jefa de actuarios de la CCSS, que la Ley N.° 8422, Ley contra la Corrupción y el Enriquecimiento Ilícito en la Función Pública, establece responsabilidades y sanciones para quienes incumplan los deberes inherentes al ejercicio de la función pública. Entre las conductas sancionables se encuentran el tráfico de influencias, la violación del deber de probidad, el fraude de ley en el ejercicio de la función administrativa y cualquier actuación u omisión que cause perjuicio a la hacienda pública o lesione el interés público. Por ello, ninguna actuación administrativa puede apartarse del ordenamiento jurídico ni ignorar las obligaciones que la ley impone a quienes administran recursos públicos y sociales.
Finalmente, la ACSS solicitó a la señora González atender el oficio PE-3996-2026 del 18 de agosto de 2026 de la Presidencia Ejecutiva de la CCSS y le pidió los balances actuariales según modalidad del seguro de salud de los años 2023 y 2024.
Se publica a continuación el texto completo del oficio ACSS-013-2026:
“22 de setiembre de 2026 ACSS-013-2026
Señora Carolina González Gaitán, Directora
DIRECCIÓN ACTUARIAL Y ECONÓMICA-1112
CAJA COSTARRICENSE DE SEGURO SOCIAL
Asunto: Seguimiento al oficio PE-3996-2026 del 18 de agosto de 2026 y solicitud de información
Estimada señora González:
La Auditoría Ciudadana de la Seguridad Social (ACSS) se dirige respetuosamente a usted para dar seguimiento al oficio PE-3996-2026 del 18 de agosto de 2026, mediante el cual la Presidencia Ejecutiva de la Caja Costarricense de Seguro Social solicitó a las unidades competentes analizar los planteamientos formulados por esta Auditoría Ciudadana, valorar la realización de un espacio de reunión con sus representantes y brindar respuesta a lo planteado, con copia a ese Despacho.
Ha transcurrido más de un mes desde dicha gestión sin que, a la fecha, esta Auditoría Ciudadana haya recibido respuesta de esa Dirección. Por tal motivo, y con el propósito de contribuir constructivamente al análisis institucional, consideramos oportuno exponer algunos antecedentes jurídicos y técnicos vinculados con los distintos seguros, regímenes y modalidades de aseguramiento administrados o dirigidos por la CCSS, así como concretar la información que respetuosamente solicitamos.
El propósito de esta gestión no es generar controversia, sino procurar claridad, transparencia y trazabilidad en información de especial relevancia para la sostenibilidad financiera de la Seguridad Social, dentro del marco de las competencias institucionales y del principio de legalidad.
En primer término, el dictamen jurídico N.° D.J. 3519-08 del 7 de mayo de 2008, que adjuntamos para su consideración, analiza la existencia del Seguro Social Obligatorio y de otros regímenes o modalidades establecidos por normas especiales. Asimismo, los oficios de la Dirección Jurídica N° DJ-0836-2017 del 30 de junio de 2017 y N° DJ-3679-2018 del 29 de junio de 2018 se refieren a la obligación estatal de dotar a la CCSS de los recursos necesarios para el financiamiento de los asegurados por cuenta del Estado y a la responsabilidad institucional de determinar los costos correspondientes.
También resulta de interés el informe ASF-112-2017, de fecha 6 de octubre de 2017, en el cual se analizó la relación entre el Seguro de Salud y sus distintas modalidades de aseguramiento. En dicho informe se recoge la explicación de que, aunque existe un solo Seguro de Salud, las distintas modalidades de aseguramiento requieren que sus contribuciones se establezcan con base en los costos correspondientes, de manera compatible con los principios de solidaridad y sostenibilidad financiera.
En ese mismo contexto, el artículo 73 de la Constitución Política dispone que los fondos y reservas de los seguros sociales no podrán ser transferidos ni empleados en finalidades distintas de aquellas que motivaron su creación. Esta disposición fue considerada por la Sala Primera de la Corte Suprema de Justicia en la resolución N° 00197-2018, expediente 13-006261-1027-CA, al analizar el financiamiento de programas de atención de salud trasladados a la CCSS y la obligación estatal de aportar los recursos correspondientes.
Asimismo, el artículo 2 de la Ley N° 5349, Universalización del Seguro de Enfermedad y Maternidad, reitera la prohibición de emplear los fondos y reservas de los seguros sociales en finalidades distintas de las propias de su creación. El artículo 7 de esa misma ley contempla la creación de rentas específicas cuando resulten insuficientes las destinadas a cubrir la atención de personas no aseguradas incapaces de sufragar sus gastos médicos.
Por su parte, la Ley N° 5905, Pensionados Protegidos por el Seguro de Enfermedad y Maternidad, contempla la cobertura estatal de los déficits en los términos allí establecidos; y el artículo 85 de la Ley N° 7983, Ley de Protección al Trabajador, que obligó al aseguramiento de los trabajadores independientes, establece obligaciones relacionadas con la presupuestación y pago de contribuciones del Estado a la CCSS.
También la ley N° 7374, Aprobación de los contratos de préstamo suscritos con el Banco Interamericano de Desarrollo para el Programa de mejoramiento de los servicios de Salud y Construcción Hospital Alajuela, dispone en sus artículos 7 y 8 que la CCSS debe encargarse de la medicina preventiva, para lo cual su artículo 9 establece que su costo será cubierto por el Estado. Es importante recordar que en el año 2019 la CCSS solicitó una liquidación de sentencia (expediente 13-006261-1027-CA), que solo para el período de abril a setiembre de 2019 es por un monto de 190.496.772.023,12 colones más los intereses legales, por lo que multiplicando por dos da un monto de 380.993.544.046,24 colones más los intereses legales, como costo del primer nivel de atención de la salud del año 2019 que es por cuenta del Estado.
De igual manera, los artículos 11 de la Constitución Política y 11 de la Ley General de la Administración Pública consagran el principio de legalidad, conforme al cual la actuación administrativa debe sujetarse al ordenamiento jurídico. En materia financiera y actuarial, los artículos 32 y 43 de la Ley Constitutiva de la CCSS contienen disposiciones sobre la distribución de los ingresos o fondos institucionales recibidos conforme a dicha ley según los cálculos actuariales correspondientes.
A la luz de estos antecedentes, hemos revisado la “Valuación Actuarial del Seguro de Salud, 2023 EST-0020-2026, Versión 01, febrero de 2026”. En las páginas 35 y 36 de dicho documento se citan criterios jurídicos superados por el ordenamiento constitucional y legal y los dictámenes jurídicos que le adjuntamos. Para esta Auditoría Ciudadana resulta de especial interés contar con la asignación de los ingresos y gastos del seguro de salud entre las distintas modalidades de aseguramiento y, particularmente, el tratamiento actuarial y financiero otorgado al costo del primer nivel de atención de la salud relacionado con la Ley N° 7374 (Artículos 7, 8 y 9).
En ese sentido, consideramos conveniente contar con información desagregada que permita comprender y verificar la correspondencia entre las fuentes de financiamiento, los costos atribuidos a cada modalidad de aseguramiento y las obligaciones que el ordenamiento jurídico asigna al Estado o a otras fuentes específicas de financiamiento.
No dudamos de que esa Dirección posee un amplio conocimiento del marco normativo y constitucional antes expuesto, ya que el correcto ejercicio de la función actuarial requiere necesariamente su dominio y observancia. Esta exigencia reviste especial importancia, considerando que la Ley N.º 8422, Ley contra la Corrupción y el Enriquecimiento Ilícito en la Función Pública, tipifica y sanciona conductas contrarias a los deberes de la función pública, tales como el tráfico de influencias, la violación del deber de probidad, el fraude de ley en el ejercicio de la función administrativa y cualquier actuación que lesione la hacienda pública o el interés público.
Finalmente, recordamos respetuosamente que el artículo 10, inciso b), de la Ley N° 9097, Ley de Regulación del Derecho de Petición, contempla la remisión de la gestión al órgano competente cuando la autoridad receptora estime que el asunto no corresponde a su competencia, sin que ello afecte el plazo legal previsto para la respuesta. En tal sentido, tener en cuenta que la Presidencia Ejecutiva determinó que esa Dirección es la competente para darnos una respuesta, pues es la experta de la Institución en materia actuarial.
PETITORIA
Primero. Atender lo requerido en el oficio PE-3996-2026 del 18 de agosto de 2026 de la Presidencia Ejecutiva de la Caja Costarricense de Seguro Social y brindar a esta Auditoría Ciudadana la respuesta que corresponda dentro del marco de las competencias de esa Dirección.
Segundo. Suministrar los balances actuariales por modalidad de aseguramiento del Seguro de Salud, con ingresos y gastos efectivos con corte al 31 de diciembre de 2023 y proyectados al 31 de diciembre de 2024, utilizando los datos del informe EST-0020-2026 e identificando separadamente el costo del primer nivel de atención de la salud relacionado con los artículos 7, 8 y 9 de la Ley N° 7374. Para mayor claridad, pedimos que nos suministren la información en el siguiente formato:
Balances actuariales del Seguro de Salud según modalidad de aseguramiento– Millones de colones
Modalidad de aseguramiento
Año 2023: ingresos y gastos efectivos
Año 2024: ingresos y gastos proyectados
Ingresos
(1)
Gastos
(2)
Balance
(1) – (2)
Ingresos
(3)
Gastos
(4)
Balance
(3) – (4)
Asalariados
Trabajadores independientes
Asegurados voluntarios
Pensionados
Artículos 7, 8 y 9 de la Ley N° 7374
Total
Tercero. Solicitamos que, en los futuros estudios actuariales del Seguro de Salud, se presenten desagregados los ingresos, gastos y balances según las distintas modalidades de aseguramiento, así como los costos asociados con el primer nivel de atención de la salud por cuenta del Estado, con el formato del cuadro del punto Segundo anterior.
Cuarto. Valorar, conforme fue solicitado por la Presidencia Ejecutiva en el oficio PE-3996-2026, la realización de un espacio de reunión con representantes de esta Auditoría Ciudadana de la Seguridad Social, con el fin de conocer la posición técnica de esa Dirección, aclarar las inquietudes planteadas y contribuir a un diálogo institucional constructivo.
Agradecemos de antemano la atención que se sirva brindar a la presente gestión. Reiteramos que nuestro interés es contribuir, desde la participación ciudadana, al fortalecimiento de la transparencia, la sostenibilidad financiera y la protección de la Seguridad Social costarricense.