Ir al contenido principal

Etiqueta: tasas de interés

Organizaciones de personas consumidoras proponen cinco medidas contra la acreencia irresponsable

OMERCON y APRODECO comparecieron ante la Comisión de Asuntos Económicos mientras se discute la posibilidad de elevar las tasas máximas de interés

El Observatorio del Mercado y Derechos del Consumidor (OMERCON) y la Asociación Pro Defensa de Consumidores Financieros y Afines (APRODECO) plantearon ante la Asamblea Legislativa un conjunto de reformas para lograr lo que llaman «inclusión financiera real, sin desmantelar las protecciones vigentes». Según las organizaciones, el problema no es el límite a las tasas de interés, sino la acreencia irresponsable: el otorgamiento de crédito sin verificar la capacidad real de pago de quien lo solicita.

Jaime Mora y Yeikol Zúñiga, en representación de OMERCON, y Luis Vives, por APRODECO, comparecieron el 17 de noviembre ante la Comisión Permanente Ordinaria de Asuntos Económicos, que debate si el país debe elevar las tasas máximas de interés.

Topes a las tasas en la OCDE

De acuerdo con el comunicado, los países miembros de la Organización para la Cooperación y el Desarrollo Económicos (OCDE) no eliminan los topes a las tasas de interés, sino que los mantienen. Francia los revisa trimestralmente, Italia los ajusta por fórmula y Japón los fijó por ley en un 20 %. Según las organizaciones, lo que distingue a esos países es que imponen al prestamista la obligación legal de verificar que la persona que pide un crédito tiene capacidad real de pagarlo, algo que Costa Rica aún no exige.

Las organizaciones señalan que esa omisión tiene consecuencias visibles: alrededor de 776.000 expedientes de cobro judicial activos en el Poder Judicial. Según el comunicado, detrás de cada expediente suele haber una persona o una familia que primero fue buscada activamente por un prestamista, luego se sobreendeudó más allá de su capacidad de pago y finalmente fue excluida del sistema financiero formal con su récord crediticio afectado. Sin acceso al crédito regulado, esa persona queda expuesta al mercado informal, incluido el llamado «gota a gota».

OMERCON y APRODECO sostienen que, cuando la tasa de interés es lo suficientemente alta, una cartera con alta morosidad sigue siendo rentable, porque los intereses de quienes pagan cubren las pérdidas de quienes no pueden hacerlo. Así, afirman, el prestamista traslada el costo del riesgo a la persona deudora, a su familia, al Poder Judicial y a la sociedad. Agregan que si se obligara a prestar únicamente a personas con capacidad documentada de pago, como exige la Directiva (UE) 2023/2225 de la Unión Europea, el riesgo de la cartera bajaría y con él la justificación para cobrar tasas del 36 % o el 51 %.

Las cinco propuestas

  1. Sancionar la acreencia irresponsable. Quien otorgue crédito sin verificar la solvencia real de la persona deudora perdería el derecho a cobrar los intereses, como ocurre, según las organizaciones, en la mayoría de los países de la Unión Europea.
  2. Limpiar los récords crediticios afectados por deudas prescritas. Según el comunicado, miles de personas mantienen anotaciones en el Centro de Información Crediticia (CIC) por obligaciones ya prescritas, y eliminarlas requiere costos legales que no pueden asumir. Se propone que el juez pueda aplicar la prescripción de oficio. Las organizaciones estiman que esto devolvería el acceso al crédito formal a miles de personas y aliviaría cerca de la mitad de la carga cobratoria del Poder Judicial.
  3. Crear un Sistema Nacional de Avales para el Crédito de Consumo del Buen Vivir. Un aval público para operaciones de consumo responsable (electrodomésticos, emergencias de salud, educación, imprevistos del hogar) permitiría, según las organizaciones, bajar la tasa a cerca de un tercio de la actual. Señalan que instrumentos similares existen en Francia, el Reino Unido, Corea del Sur y otros países de la OCDE. Con un aval bien diseñado, afirman, quien hoy paga el 51 % podría acceder a crédito al 15 % o 17 %.
  4. Un Plan Nacional de Refinanciamiento de Deudas en Mora no Prescritas. Según el comunicado, bancos y financieras venden sus carteras morosas a empresas de cobro por entre el 10 % y el 20 % de su valor nominal, y luego estas buscan recuperar el 100 %. La propuesta es que la misma entidad que otorgó el crédito ofrezca a la persona deudora condiciones excepcionales: tasa reducida, plazo ampliado y eliminación de costos legales y de la mora acumulada. Así podría pagar una cuota razonable y recuperar su historial crediticio.
  5. Aprobar una Ley de Defensa del Consumidor Financiero con estándares de la OCDE. Las organizaciones indicaron ante la comisión que no hace falta inventar nada, sino voluntad política para adoptar buenas prácticas ya probadas.

El debate sobre el gota a gota

OMERCON y APRODECO cuestionan el argumento de quienes promueven elevar las tasas máximas, según el cual el crédito informal crece porque el formal es demasiado caro o restrictivo. Para las organizaciones, la causalidad es la inversa: el gota a gota es consecuencia de la exclusión financiera, que comienza con el sobreendeudamiento irresponsable, sigue con el impago y la anotación en el récord crediticio, y termina con la salida del sistema formal.

En su criterio, eliminar el tope a las tasas no resolvería ese ciclo, sino que lo alimentaría. Lo que proponen, en cambio, es «poner orden en el mercado»: exigir responsabilidad a quien presta, devolver a las personas con deudas prescritas la posibilidad de empezar de nuevo y crear instrumentos públicos que bajen el costo del crédito sin desproteger a las personas consumidoras.

RENASES pide archivar el proyecto que modifica la Ley contra la Usura: «la usura no puede volver a gobernar Costa Rica»

La Red Nacional de Sectores Sociales (RENASES) emitió un pronunciamiento contra el expediente n.º 25.728, presentado por el Poder Ejecutivo el 19 de agosto de 2026 para modificar la Ley contra la Usura. La organización pide archivarlo o, en su defecto, reformularlo sin debilitar el delito de usura ni los topes a las tasas de interés.

Según RENASES, las familias costarricenses pagan hoy tasas de interés de hasta 36,48 % anual en tarjetas y préstamos, y de hasta 51,51 % en microcréditos, de acuerdo con los topes fijados por el Banco Central para el segundo semestre de 2026. Además, según registros del Poder Judicial, al cierre de 2024 había 715.780 deudas en cobro judicial. «Y, como si eso no bastara, quienes han lucrado de ese sobreendeudamiento quieren ahora más libertad para cobrar», afirma la Red.

El origen del proyecto

El pronunciamiento cita una publicación del Semanario Universidad del 16 de setiembre de 2026. Según esa información, el 28 de agosto de 2025 la Presidencia de la República reunió en Casa Presidencial a representantes de ASOCOMI, que agrupa entre otros intereses de Gollo, Monge e Instacredit, de la Superintendencia General de Entidades Financieras (SUGEF), del Consejo Nacional de Supervisión del Sistema Financiero (CONASSIF) y de otros actores, para discutir cómo modificar la ley. Según se informó al CONASSIF, ese grupo prepararía la exposición de motivos, y el sector privado ofreció apoyo de expertos. RENASES subraya que en esa reunión no hubo ninguna organización de consumidores.

«El origen del expediente es, además, inaceptable: se construyó con quienes tienen interés económico en elevar las tasas y se excluyó a quienes representan a las familias que deberán pagarlas», señala la organización. Recuerda también que el entonces presidente del Banco Central, Roger Madrigal, advirtió en el CONASSIF que esa coordinación era problemática y puso en duda que los topes hubieran causado exclusión financiera.

Cuatro perspectivas

RENASES fundamenta su rechazo desde cuatro ángulos:

  • Técnico. El proyecto no resuelve los problemas que dice atender, como los avales o la documentación de las personas deudoras, y solo propone subir las tasas. Encarecer el crédito agrava el sobreendeudamiento: cuotas mayores, menor capacidad de pago, más mora y más cobros judiciales. El problema es anterior a la ley, porque ya en 2019 había cerca de 800.000 expedientes de cobro judicial. Además, trasladar la fijación de los topes al criterio del superintendente de turno en la SUGEF concentra en una sola autoridad administrativa una decisión que hoy está fijada por ley con una fórmula conocida.
  • Jurídico y penal. Hoy, cobrar por encima de la tasa máxima es delito, y esa norma permite perseguir el «gota a gota». Elevar o diluir el umbral debilita esa barrera y puede dejar legal lo que hoy se castiga. «La usura no se combate autorizando más usura; se combate persiguiendo a quienes amenazan, extorsionan y prestan ilegalmente».
  • Ético y moral. La usura ha sido condenada a lo largo de la historia, y también disimulada con nombres como precio del dinero, riesgo, inclusión financiera o libertad de mercado. «Quien pide crédito para comer, curarse o llegar a fin de mes no negocia en igualdad de condiciones. La libertad contractual no puede ser patente para explotar la necesidad ajena».
  • Social. Cada punto de interés se paga con alimentación, educación y vivienda. Las familias endeudadas consumen, ahorran y emprenden menos, y el costo lo asume toda la sociedad, incluido un Poder Judicial saturado de cobros.

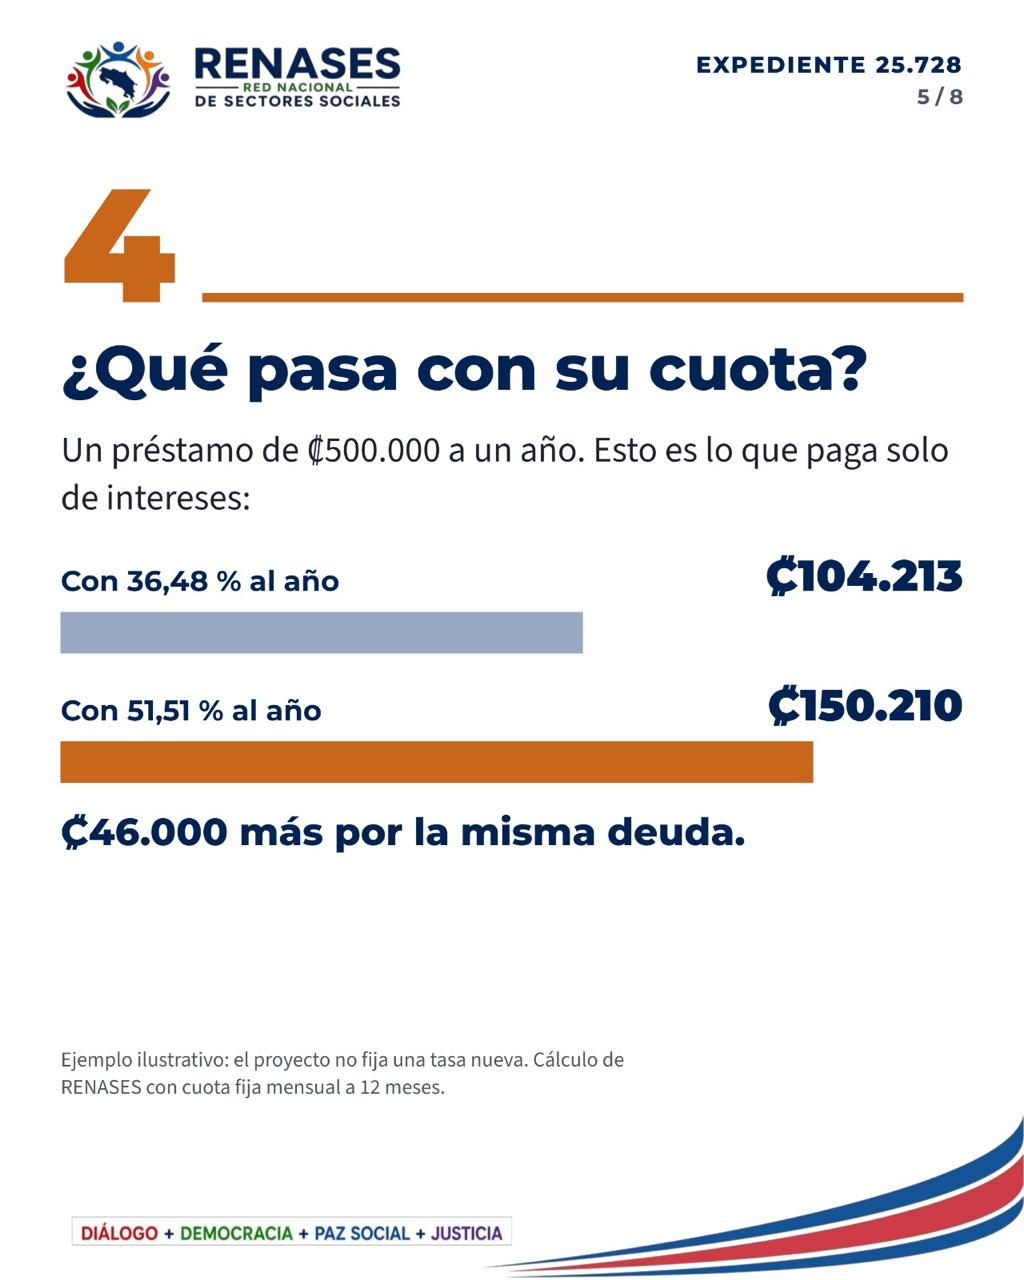
Para ilustrar el efecto, RENASES calcula lo que se paga solo en intereses por un préstamo de ₡500.000 a un año, con cuota fija mensual. Con una tasa de 36,48 % anual, los intereses suman ₡104.213. Con 51,51 %, suman ₡150.210, es decir, unos ₡46.000 más por la misma deuda. La organización aclara que es un ejemplo ilustrativo, porque el proyecto no fija una tasa nueva.

Lo que exige RENASES

«Inclusión financiera es acceder al crédito sin quedar atrapado en él, no endeudarse a cualquier precio», afirma la Red, que exige:

  1. El archivo del expediente n.º 25.728 o, en su defecto, su reformulación sin debilitar el delito de usura ni los topes de tasas.
  2. La sanción efectiva del crédito irresponsable y la rebaja de las tasas para que las deudas puedan pagarse.
  3. La depuración de los registros de cobro judicial de deudas ya declaradas incobrables.
  4. La participación real de las organizaciones de personas consumidoras en toda discusión sobre crédito.
  5. La aprobación de la Ley de Protección del Consumidor Financiero, expediente n.º 24.616.

«¡El crédito es un instrumento para el desarrollo, no una licencia para explotar la necesidad humana!», concluye el pronunciamiento.

Conversatorio analizará el proyecto que propone elevar las tasas de interés máximas para combatir el “gota a gota”

El encuentro “¡Atrapados por las deudas! ¿Cómo salir de la crisis del endeudamiento en Costa Rica?” será el sábado 14 de noviembre en el Colegio de Ciencias Económicas.

El proyecto de ley 25.728 propone elevar las tasas de interés máximas permitidas, con el argumento de combatir el “gota a gota”. Para analizarlo, se convoca al conversatorio “¡Atrapados por las deudas! ¿Cómo salir de la crisis del endeudamiento en Costa Rica?”, que se realizará el sábado 14 de noviembre de 2026, de 9:30 a. m. a 12:00 m., en el Colegio de Ciencias Económicas, en la rotonda de la Bandera, tercer piso.

La convocatoria plantea la pregunta de fondo: “¿Es una salida para las personas endeudadas, o corremos el riesgo de legitimar lo que hoy es delito y de endeudar más a quienes ya no pueden pagar?”. El conversatorio busca ofrecer un “análisis riguroso y propuestas concretas” sobre el problema.

Participarán:

  • Janice Sandí, diputada del Partido Liberación Nacional;

  • Jaime Ordóñez, catedrático de la Universidad de Costa Rica;

  • Luis Vargas, economista;

  • Welmer Ramos, economista.

“Detrás de cada deuda hay una familia. Enfrentar el sobreendeudamiento exige mucho más que trasladar el problema de un lugar a otro”, señala la invitación.

El gota a gota se viste de corbata. No hagan legal lo que hoy es criminal

Welmer Ramos González

La señora presidenta me culpó de haber impulsado la Ley Contra la Usura, ¡qué honor! y acusó a esta de causar el gota a gota. Tengo la obligación de responderle con la verdad.

El gota a gota no lo inventó la Ley Contra la Usura. El gota a gota existe desde que existen la miseria y la desesperación. Y los usureros también. Lo que sí existía antes de 2020 era un sistema financiero que cobraba tasas de interés anuales del 80%, el 100% y el 200% sin cometer ningún delito. Eso era legal. Nadie iba preso. Nadie respondía por tal crimen. Y 850.000 familias costarricenses estaban en cobro judicial, sin amparo, a merced del crédito informal. Esa era la realidad que motivó la ley.

Es precisamente el límite que fija la Ley contra la Usura el que hoy le permite al Estado costarricense meter preso al operador del gota a gota. Sin ese límite en la ley, no hay delito. Sin delito, no hay cárcel. Si usted elimina el tope, no está combatiendo el gota a gota. Le está dando amnistía.

El proyecto que el Gobierno presentó hoy no propone un tope más razonable. No fija ningún parámetro en la ley. Lo deja en manos de un ente técnico, sin ancla democrática, sin control de la Asamblea Legislativa. Eso significa que ese tope puede subir a lo que ese ente decida. Y el mismo prestamista que hoy puede ser detenido y procesado operaría mañana sin cometer ningún crimen, con la diferencia de que, en lugar de cobrar con intimidación, cobraría con embargo y con policía. Para la familia que pierde la casa, que pierde el carro, que pierde los trastos de la cocina, la diferencia es ninguna.

El tope vigente hoy es del 51%, ya es altísimo y esa ley pretende llevarlo a niveles de 80%, 100% y más. Los bancos y las financieras ganan bien con las tasa hoy vigentes. Los datos del Banco Central lo confirman: incluso con carteras morosas del 10% y gastos administrativos duplicados, un ente financiero puede operar sosteniblemente con una tasa del 25%. Nadie está quebrando. Lo que los entes financieros no quieren es ganar razonablemente. Quieren ganar sin límite.

Señora presidenta, la usura no es un invento moderno ni una ideología. Es una práctica que la Biblia condena en el Éxodo, en el Levítico, en Nehemías y en el Deuteronomio. La usura es una práctica depravada, vulgar e inhumana. Lo ha sido siempre. No porque lo diga yo, sino porque así la han juzgado la Biblia, Aristóteles, Dante y todos los códigos morales y jurídicos que la humanidad ha construido a lo largo de su historia. Siempre opera igual: busca al que no tiene opciones y lo desangra. Proteger a esa persona no es comunismo. Es justicia. Es lo mismo que hicieron Don Pepe y Juanito Mora: ponerse del lado del pueblo cuando el poder quería aplastarlo.

A las diputadas y los diputados con conciencia les digo esto con toda claridad: no le quiten al Estado el único instrumento que tiene hoy para encarcelar a los usureros. Porque el día que lo hagan, el gota a gota no desaparece. Y una parte de este seguirá vestido de corbata, en una oficina y cobrando despiadadamente con la ley de su lado.

Sin odio. Con la verdad de frente. Eso es lo que esta hora exige.

OMERCON advierte que proyecto sobre microcréditos trasladaría mayores costos a las familias de menores ingresos

El Observatorio del Mercado y Derechos del Consumidor (OMERCON) hizo un llamado a la Asamblea Legislativa para archivar el Proyecto de Ley N.º 24.103, denominado Promoción de la Inclusión Financiera mediante la Flexibilización del Microcrédito, al considerar que la iniciativa no promueve una verdadera inclusión financiera, sino que permitiría elevar significativamente las tasas de interés de los créditos de menor monto, afectando principalmente a las personas y familias con menores recursos económicos.

Según el comunicado, el proyecto elevaría la tasa máxima aplicable a los microcréditos del 36,65% al 51,74% anual, lo que representa un incremento de 15,09 puntos porcentuales. Para OMERCON, esa diferencia no responde a un mayor riesgo financiero, sino que se traduciría en mayores ganancias para las entidades prestamistas a costa de quienes enfrentan mayores dificultades para acceder al crédito. La organización resume esta idea señalando que «la diferencia entre el 11,21% real y el 51,74% propuesto no mide el riesgo del deudor. Mide la ambición del prestamista».

Los números muestran el impacto económico

El observatorio sostiene que los datos oficiales del Banco Central de Costa Rica contradicen la justificación del proyecto. Explica que la tasa promedio de interés que actualmente cobran las entidades financieras para prestar dinero ronda el 11,21% anual, nivel que, afirma, ya permite obtener elevados niveles de rentabilidad.

Con base en cifras del propio Banco Central, OMERCON estima que si únicamente ¢1 billón de los ¢8,5 billones que actualmente conforman la cartera de crédito de consumo quedara sujeto al nuevo límite de intereses, las entidades prestamistas obtendrían aproximadamente ¢150.000 millones adicionales cada año.

El comunicado explica que ello significaría que:

  • la tasa máxima para los microcréditos pasaría del 36,65% al 51,74%;
  • el incremento sería de 15,09 puntos porcentuales;
  • las entidades financieras recibirían alrededor de ¢150.000 millones adicionales al año sobre una cartera de ¢1 billón; y
  • mientras tanto, la tasa promedio utilizada por el sistema financiero para prestar dinero continuaría alrededor del 11,21%, por lo que la diferencia constituiría, según explica la organización, una ganancia extraordinaria para los prestamistas.

«No es microcrédito, es deuda de consumo con otro nombre»

OMERCON sostiene que Costa Rica carece de una definición legal que diferencie claramente el microcrédito productivo del crédito destinado al consumo. En consecuencia, considera que el proyecto terminaría aplicándose sobre deudas de consumo ordinario y no necesariamente sobre financiamiento para emprendimientos o actividades productivas.

El comunicado afirma que una parte importante del crédito existente corresponde precisamente a consumo y describe un mercado caracterizado por una amplia oferta de préstamos mediante mensajes de texto, publicidad en medios de difusión, farmacias, supermercados y otros espacios comerciales. A juicio del observatorio, esas ofertas buscan colocar deuda de consumo y no financiar proyectos productivos, educativos o de vivienda. Por ello resume esta sección afirmando que «esto no es microcrédito, es deuda de consumo con otro nombre».

Más endeudamiento y mayor exclusión

Otro de los aspectos desarrollados en el documento es el posible impacto sobre el sistema judicial y sobre las familias deudoras.

El observatorio plantea que, si las entidades financieras justifican una tasa cercana al 52% con base en una pérdida esperada del 30% de los préstamos, ello equivaldría a aceptar que aproximadamente 300 de cada 1.000 créditos terminarían en procesos de cobro judicial.

Añade que actualmente Costa Rica registra alrededor de 776.000 procesos de cobro activos, equivalentes al 62% de todos los expedientes del Poder Judicial, por lo que considera que la aprobación del proyecto agravaría esa situación. OMERCON resume esta preocupación con una frase que atraviesa todo el comunicado: «Prestar dinero a alguien sabiendo que no podrá pagar no es un modelo de negocio. Es una trampa.»

La inclusión financiera, sostiene OMERCON, requiere otras herramientas

El comunicado afirma que los países que han ampliado exitosamente el acceso al crédito productivo no lo han hecho incrementando las tasas de interés, sino mediante instrumentos públicos de apoyo.

Entre ellos menciona fondos de avales, garantías mobiliarias, seguros crediticios, banca de desarrollo, acompañamiento técnico, compras públicas para pequeñas empresas y mecanismos de transferencia tecnológica.

Para el observatorio, esas medidas constituyen verdaderas políticas de inclusión financiera, mientras que el Proyecto de Ley N.° 24.103 únicamente «se limita a hacer más caro el dinero para quienes menos tienen».

Solicitud de archivo del proyecto

En la parte final del documento, OMERCON solicita formalmente el archivo del Proyecto de Ley N.° 24.103 y de cualquier otra iniciativa que, bajo el argumento de ampliar la inclusión financiera, incremente las cargas económicas para las familias costarricenses.

La organización sostiene que la experiencia internacional demuestra que las crisis de sobreendeudamiento benefician únicamente a quienes obtienen ganancias extraordinarias mediante el crédito y no fortalecen el desarrollo económico de los países.

Como cierre, el observatorio afirma que proteger a las personas más vulnerables no constituye un obstáculo para el desarrollo económico, sino una condición indispensable para alcanzarlo, al considerar que las políticas públicas deben priorizar la protección de quienes enfrentan mayores dificultades económicas antes que facilitar mayores niveles de endeudamiento.

Usura: el crimen que se indigna cuando lo regulan

Welmer Ramos González
Economista

Culpar a la ley contra la usura del gota a gota no es ignorancia: es mala fe. Es una mentira fabricada para proteger privilegios. El gota a gota existe desde los años 90; la ley contra la usura es de 2020. No lo creó: lo desenmascaró. Gracias a esa ley hoy se puede perseguir penalmente a quienes cobran intereses criminales. Antes, actuaban con total impunidad.

Decir que para prestarle a una persona pobre hay que cobrarle 70% u 80% no es inclusión financiera: es extorsión pura, es robo con contrato. Ninguna persona sin capacidad de pago debería recibir crédito, porque eso solo la empuja a la morosidad, le mancha el récord y la expulsa del sistema financiero. Eso lo sabe cualquier economista serio.

La prueba es brutal y está a la vista: más de 715 mil cobros judiciales. Personas a las que el propio sistema financiero les prestó a tasas tan abusivas que las cuotas se volvieron impagables. Primero los exprimen, luego los manchan y después tienen el cinismo de decir que el problema es la ley. No: el problema es la usura.

Esos ciudadanos excluidos no llegan al sistema informal por gusto; los empujaron. El orden es claro: usura legal → quiebra personal → mancha crediticia → gota a gota. No al revés.

En Europa, Japón y países serios, las tasas máximas rondan el 24% y no hay exclusión financiera. Aquí al trabajador le pagan 4,5% por sus fondos de pensiones y con esa misma plata le prestan al 51%, y todavía reclaman el derecho de cobrar 70%. Eso no es riesgo, no es mercado. Eso es saqueo. Y el que lo defiende no defiende a los pobres: defiende su cruel negocio. Hasta la derecha de Estados Unidos ha reaccionado contra la estafa de la usura.

Alertan sobre una “pandemia social” de sobreendeudamiento

715.780 deudas están en cobro judicial al cierre del 2024

El Observatorio del Mercado y los Derechos del Consumidor (OMERCON), el Sindicato Nacional de Enfermería y Afines (SINAE Afines) y la Unidad en Acción Sindical emitieron un pronunciamiento sobre la creciente gravedad del sobreendeudamiento en el país, situación que califican como un fenómeno estructural que compromete la estabilidad financiera de cientos de miles de hogares.

Según los datos más recientes del Poder Judicial, al cierre del 2024 existían 715.780 procesos de cobro judicial activos. Dado que cada expediente puede involucrar a más de una persona, las organizaciones estiman que el 40% de la población trabajadora está actualmente excluida del sistema financiero formal, lo que implica que gran parte de ellas debe recurrir a créditos informales, más caros y riesgosos.

Un sistema que excluye y reproduce deudas impagables

Los especialistas participantes del conversatorio que se realiza este miércoles en el Colegio de Abogados señalaron que los créditos de consumo —no los productivos— son los que hoy impulsan el endeudamiento masivo, debido a:

  • Tasas de interés desproporcionadas, que llegan al 36% o incluso 51%, lo cual, según el documento, implica que las entidades financieras asumen pérdidas esperadas de entre 20 y 30 puntos, aceptando de antemano que alrededor de 30 de cada 100 créditos caerán en mora.
  • La existencia de incentivos legales y normativos que permiten sobreendeudar a personas vulnerables sin responsabilidad para las entidades que otorgan créditos.
  • La informalidad crediticia:
    • 31,1% de los beneficiarios de créditos productivos no está inscrito en la CCSS.
    • 28,8% no figura ante el Ministerio de Hacienda.

Esta falta de trazabilidad y control incrementa el riesgo de abuso y legitimación de capitales, además de dejar a miles de personas fuera de mecanismos de protección.

Testimonios y advertencias de especialistas

Adriana Rojas Rivero (APRODECO)

Denuncia “asimetrías groseras” entre consumidores y entidades financieras, donde los acreedores tienen plena ventaja técnica y legal para actuar contra personas vulnerables. Subraya la urgente necesidad de una ley robusta de protección al consumidor financiero, similar a estándares europeos.

Recordó que el crédito debería utilizarse únicamente cuando contribuye a aumentar patrimonio, recomendando no comprometer más del 30% de los ingresos netos en deudas.

David Carreras (SINAE Afines – UAS)

Advierte que el crédito de consumo es el que más crece en el país:
₡33 de cada ₡100 otorgados corresponden a este tipo de financiamiento.
Además, explica que buena parte de los supuestos “créditos de vivienda” son en realidad refinanciamientos de consumo con garantía hipotecaria, lo que distorsiona la estructura del crédito y desvía recursos que deberían impulsar actividades productivas.

Yeikol Zúñiga (OMERCON)

Plantea la necesidad de un Plan Nacional de Refinanciamiento de Deudas, orientado a personas sobreendeudadas o “manchadas”, que permita:

  • Limpiar el historial crediticio,
  • Reintegrar a las personas al sistema financiero formal,
  • Reducir la sobrecarga del Poder Judicial ante cientos de miles de procesos de cobro.

Asegura que la medida beneficiaría simultáneamente a consumidores, entidades financieras y al Estado.

Un llamado urgente al Estado costarricense

OMERCON, SINAE Afines y la Unidad en Acción Sindical reiteran que el país enfrenta una auténtica pandemia social: el sobreendeudamiento masivo, que deteriora las condiciones de vida, limita el acceso a derechos y excluye a miles de familias del sistema financiero.

Por ello piden a la Asamblea Legislativa la aprobación inmediata de una ley de defensa del consumidor financiero, así como políticas públicas efectivas que protejan a las personas de deudas abusivas e impagables.

El mundo tal como es (III-final)

Gilberto Lopes

San José, 5 de diciembre del 2024

Componer el mundo por la fuerza

La Guerra Fría nos dejó lecciones útiles para la interpretación de los conflictos internacionales. El de entonces y el de ahora tienen una característica común: tratan, ambos, del fin de una época, marcada por una confrontación de las grandes potencias.

El final de la Guerra Fría estuvo marcado por la reafirmación de la potencia dominante, los Estados Unidos, que había salido fortalecido de la II Guerra Mundial. Fue la reafirmación del mundo capitalista cuyos recursos superaban en mucho las capacidades del mundo soviético cuyas debilidades económicas decidieron su derrota.

Es una historia que está contada de forma convincente en un libro al que ya he hecho referencia otras veces: The triumph of broken promises, de Fritz Bartel. Fue el último gran triunfo del capitalismo y de su potencia más desarrollada: los Estados Unidos. Con su triunfo en la Guerra Fría se transformó en la única gran potencia mundial.

El texto de Bartel nos sugiere una clave de este proceso: la política de la FED, de aumentar las tasas de interés hasta niveles inimaginables entonces, permitió inundar Estados Unidos de recursos. Fue un factor decisivo para derrotar un mundo soviético no solo cada vez más endeudado, sino expuesto a la debilidad de un orden económico sustentado en la energía barata que les suministraba la Unión Soviética. Pero ese éxito fue también la clave del descenso, expresado hoy en una deuda imparable, que consume cada vez más recursos de una potencia en declive: 3.000 millones de dólares diarios en intereses.

Entre el final de la Guerra Fría y el escenario internacional actual lo que ha ocurrido es que la potencia ganadora había llegado a la cúspide de su poder. Desde ahí, y desde entonces, ha venido bajando por el otro lado de la ladera.

Fueron las condiciones internas de cada país la clave para el desenlace de la Guerra Fría. Y no se corre gran riesgo en afirmar que lo serán también en el desenlace de la confrontación actual (a menos que lleguemos a una inimaginable guerra nuclear).

Como dijo Rush Doshi, director de la Iniciativa sobre Estrategia China en el Council on Foreign Relations y subdirector para los asuntos de China y Taiwán en el Consejo de Seguridad Nacional durante la administración Biden, algunas de las cuestiones más urgentes para la definición de la política hacia China son de orden doméstico, base de la fortaleza norteamericana. “Pero los fundamentos de esa fortaleza se han atrofiado, especialmente desde el fin de la Guerra Fría”, agregó, en un artículo publicado en la revista Foreign Affairs, el 29 de noviembre.

Naturalmente, la Unión Soviética no era una gran potencia capitalista, ni tenía condiciones de enfrentar con éxito a los Estados Unidos. Su capacidad militar fue fundamental para la derrota alemana en la II Guerra Mundial y esto ayudó a enturbiar la naturaleza del conflicto entre las grandes potencias durante la Guerra Fría, a hacer pensar que eran dos potencias con capacidades parecidas. El resultado mostró que no lo eran.

Pero el énfasis en la capacidad militar nubla también la visión de quienes sugieren que Washington puede replicar lo ocurrido entonces para enfrentar los desafíos actuales. No ven el escenario interno, ni la importancia de la capacidad económica en el desenlace de la Guerra Fría. Piensan que con la amenaza militar (peace through strength) pueden repetir la hazaña que atribuyen a las agresivas políticas del entonces presidente Ronald Reagan. Una ilusión que recorre también el patético balance de Josep Borrell, de sus cinco años a cargo de la política exterior y de seguridad de la Unión Europea, para quien le queda todavía mucho trabajo por hacer “para hablar eficazmente el lenguaje del poder”.

“Si Europa no logra unirse en este momento de cambios tormentosos, no tendrá una segunda oportunidad”, dice el líder de los verdes alemanes y exministro de relaciones exteriores (1998-2005), Joschka Fisher. Su única opción, agregó, es “transformarse en un poder militar capaz de proteger sus intereses y garantizar la paz y el orden en el escenario mundial. La alternativa es la fragmentación, la impotencia y la irrelevancia”.

El peligro es, naturalmente, que lo intenten. Toda apuesta a un triunfo militar en el escenario actual peca de ingenuidad o mala fe, pues todos sabemos que una guerra, con las capacidades nucleares modernas, significará una derrota para todos.

Hoy el escenario de la confrontación es distinto al de la Guerra Fría en un aspecto fundamental. Se trata de la decadencia de la que ha sido la cabeza del orden capitalista mundial y el resurgimiento de antiguas potencias, una historia que tiene en el académico y diplomático singapurense, Kishore Mahbubani, uno de sus principales estudiosos, entre otros, en su libro “El nuevo hemisferio asiático”.

Entre las potencias que resurgen, evidentemente la más importante es China. Pero cuando una potencia como Estados Unidos ha extendido su influencia por todo el mundo de una forma no conocida anteriormente, con su economía capitalista (de creciente concentración de la propiedad privada) y con la ideología liberal que la ha sustentado (fundamento de prácticamente todas las dictaduras, especialmente en América Latina), su decadencia no puede ocurrir sin confrontaciones diversas, en los más variados escenarios en los que ha estado presente.

En particular, en Asia, sede de la potencia que surge, y en Europa, la retaguardia de la verdadera guerra –entre EEUU-China–, donde los intereses de Washington están intermediados por sus aliados en una confrontación con Rusia.

En todo caso el más poderoso, Alemania, ya no está en condiciones de amenazar a ninguna otra potencia, como ha hecho en dos guerras mundiales. Con costo le ha alcanzado por exprimir los recursos de una Europa que ve su influencia en el mundo cada vez más reducida.

Doshi resume los diferentes escenarios de las tensiones en Asia, donde la fortaleza de Estados Unidos deriva de una amplia red de alianzas. Para detener la agresión en el estrecho de Taiwán, o en el mar del Sur de China, Trump deberá sostener las que ya ha construido Biden: Aukus, orientada a proveer a Australia de submarinos de capacidades nucleares; Quad, conformada por Estados Unidos, Australia, India y Japón; y otras iniciativas, de la que participan, entre otros, Corea del Sur, Filipinas y Papúa Nueva Guinea.

Distintos son los escenarios en África y América Latina. En África, la dominación fue colonial, ejercida de manera brutal por las potencias europeas. En América Latina, la dominación norteamericana fue prácticamente total, vinculada a las clases dominantes de los países de la región. De modo que las luchas políticas en esos dos continentes, en esta fase de transición, están condicionadas por las características de la dominación a que han estado sometidas.

Arreglar la casa

La idea se repite de forma reiterada en los análisis de los más variados analistas norteamericanos. Ya citamos a Doshi, cuando afirma que son el arreglo de cuestiones domésticas lo más urgente para la definición de la política hacia China.

También lo trata Robert C. O’Brien, exasesor de Seguridad Nacional (2019-2021), en el primer gobierno de Trump, en un artículo sobre su política exterior, sobre la de “paz basada en la fortaleza”.

En los años 90’s del siglo pasado (o sea, al terminar la Guerra Fría), el mundo parecía alistarse para el segundo siglo norteamericano. Pero las cosas no se han desarrollado así. Las expectativas surgidas entonces contrastan con la realidad de hoy, dice O’Brian: “China se transformó en un formidable adversario militar y económico”. Con Estados Unidos atrapado en “un pantano de debilidades y fracasos”, O’Brian apuesta por una restauración de las capacidades norteamericanas, que le permita seguir siendo “el mejor lugar del mundo para invertir, innovar y hacer negocios”.

Nos recuerda que Trump inició una política de desacoplamiento de la economía norteamericana de la china, elevando los aranceles sobre aproximadamente la mitad de las exportaciones chinas a Estados Unidos. Ahora –afirma– “es el momento de presionar aún más, con un arancel del 60% sobre los productos chinos”.

Por otro lado, propone renovar el arsenal norteamericano. Se lamenta de que la marina tiene hoy menos de 300 barcos, comparados con los 592 que tenía durante la administración Reagan; que el proyecto de desarrollar misiles hipersónicos fue desfinanciado durante la administración Obama.

Pero estos cambios fundamentales deben tomar en cuenta los niveles de la deuda, y la necesidad de reducir el déficit fiscal. “¿Puede Estados Unidos resurgir con una nación dividida, donde las encuestas indican que una amplia mayoría de ciudadanos cree que el país va por el camino equivocado?”, se pregunta.

No hay una respuesta para esta pregunta. Hay muchas. Para el diario francés Le Monde, el camino que Trump deberá recorrer en este segunda mandato es radicalmente distinto al que el país ha recorrido desde el fin de la II Guerra Mundial. “Es el fin de la era norteamericana, la de una superpotencia comprometida con el mundo, ansiosa de mostrase a sí misma como un modelo democrático”.

A Le Monde le preocupa, como es natural, el destino de Europa en ese nuevo mundo. Presiente en fin de la era norteamericana, de una superpotencia comprometida con el mundo. Es una forma de ver las cosas. Pero no es la única. Quizás no es solo Estados Unidos el que ha cambiado sino, principalmente, el mundo. Un cambio que obliga también a Washington cambiar. Lo obliga a buscar nuevas formas de adaptarse.

Las propuestas hechas por Trump son, de cierta forma, un intento original, como explica Branko Milanovic en su artículo “The ideology of Donald J. Trump”. Para Trump –dice Milanovic– Estados Unidos es una nación rica y poderosa, pero no una “nación indispensable”, como le gustaba decir a la exSecretaria de Estado, Madelaine Albright. Es una visión distinta, pero sus propuestas no despiertan certezas, sino renovadas inquietudes.

FIN

La ingrata realidad de una emprendedora

Welmer Ramos

Fui de compras y me topé de frente con la injusticia y la grosería que vive una emprendedora, y que evidencia la realidad que enfrentan miles de pymes en Costa Rica, al operar en mercados no competidos, ni competitivos, que le succionan los ingresos.

-Estoy dando la pelea con esta tienda de ropa-, me decía una señora de unos 40 años, -inicié hace 10 años, me he mantenido y doy empleo a otras cinco mujeres-. El negocio es pequeño y opera en un Mall capitalino.

-Trabajo 16 horas al día, hago malabares para tener precios moderados en ropa de calidad, doy crédito sin intereses, busco de todas maneras la clientela, yo misma hago presentaciones en vivo en las redes sociales.

Me señalaba: -el margen, en ropa parece alto, pero cuando se le restan los costos queda poco.

Cuando me cuenta un poco más, entiendo que esta microempresaria es tratada groseramente por los entes financieros, en los cuales ella es cliente ejemplar desde hace muchos años.

Ella paga por el uso del datáfono 2,10%, o sea por cada por cada ¢100 millones de ventas debe darle al ente dueño del aparato ¢2.100.000. Mientras que el competidor grande, la gran tienda, solo paga ¢0.25% o sea por cada ¢100 millones de ventas solo paga ¢250.000. Los diferenciales en las comisiones no se explican por volumen de transacciones, quizás únicamente por la manía perversa del “mercado” de castigar al pequeño.

Me decía la señora que las importaciones de mercadería debe cancelarlas con tarjetas de crédito cuya tasa de interés se la cobran al 38%, y que después de muchos esfuerzos y tiempo se las pasan a unas pequeñas líneas de créditos revolutivos al 21%.

Es significa que por cada ¢100 millones debe pagar por intereses, entre ¢38 millones y ¢21 millones. Los ejecutivos de crédito que la atienden “le ven potencial” para financiarla a esas tasas de interés, lo que es inaudito. Pero mientras tanto, la tasa de interés media que esos mismos entes financieros le cobran a la gran empresa, con la cual ella compite, es de tan solo 8%, eso significa que por cada ¢100 millones esos competidores solo pagarían ¢8 millones. Pero no contentos con esa injusticia en la Asamblea Legislativa se tramita el Proyecto de Ley N° 23.101 para permitir el cobro de intereses hasta del 80% a las emprendedoras.

-Este local es muy caro-, me señalaba, -yo pago proporcionalmente mucho más que las grandes tiendas, porque el Mall no tiene el interés puesto en los pequeños negocios, se creé que los negocios que atraen gente son las marcas de gran renombre. Pero no me rendiré-, señalaba con determinación.

Eso no es competencia, eso es depredación de los ingresos de esta señora, ella crea empleo, invierte, genera muchos encadenamientos productivos y distribución del ingreso, y merece el mismo o más apoyo del Estado, que el otorgado a las grandes compañías.

Lo anterior solo se corrige con acompañamiento a las pymes para llevarlas de la mano y sacarlas de las fauces de esos depredadores y, con políticas de corrección de los mercados. Ahí hay una gran lucha por continuar y por hacer.

Las clientas eran escasas, pero ella continuó con alegría, trabajando sin percibir quizás lo grosero e injusto de lo que algunos llaman “mercados de competencia”

El otro lado de la situación de Coopeservidores

Fernando Rodríguez Garro
Coordinador Observatorio Económico y Social
Universidad Nacional

Las intervenciones de las autoridades de supervisión del sector financiero siempre generan atención, no solo porque ninguna entidad financiera ha logrado subsistir esos procesos, sino porque la lista de personas afectadas por estas intervenciones nunca es pequeña y en muchos casos reúne a una cantidad significativa de pequeños ahorrantes, que se ven sumidos en la incertidumbre mientras la intervención se lleva adelante. Faltan unos días para saber qué va a pasar con Coopeservidores y si podrá subsistir la intervención, algo que sería inédito, y conocer con detalle las responsabilidades de quienes tomaron decisiones que pudieron afectar el devenir de esta cooperativa financiera.

Ahora bien, no podemos aislar lo sucedido con Coopeservidores y el contexto económico que hemos estado viviendo. Desde la Universidad Nacional hemos advertido desde hace años que las personas están muy endeudadas y que, particularmente desde el sector público, ese sobreendeudamiento presiona la capacidad de muchas familias de atender sus obligaciones financieras, dejando a muchas personas trabajadoras sin un ingreso líquido suficiente, pues las deducciones por los créditos consumen la mayor parte del salario neto de las personas. Esto sucede así porque la normativa lo permite, que algunas entidades puedan pedir la deducción automática de las cuotas de crédito de los salarios de las personas funcionarias públicas, lo cual podría haber facilitado un mayor endeudamiento de las personas y un manejo más laxo de las garantías de pago.

Para julio de 2022, según información del Ministerio de Trabajo, 19.000 personas registradas en el Sistema Integra, que paga los salarios en el gobierno central, recibían un salario neto por debajo del salario mínimo. En ese momento se tomó la decisión de limitar las deducciones automáticas en aquellos casos en que las personas funcionarias recibieran un ingreso neto por debajo del salario mínimo, lo que eventualmente podría haber creado dificultades en la recuperación de algunas operaciones de crédito.

Coopeservidores nació como una solución financiera dirigida a funcionarios públicos, de hecho, arrancó con el nombre de Cooperativa la Unión R.L., formada por funcionarios de la Dirección de Servicio Civil, en 1957. En 1965 los asociados deciden cambiar el nombre y ampliar el ámbito de trabajo de la cooperativa, que bautizan en ese momento como Cooperativa de Ahorro y Crédito de los Servidores Públicos R.L., con el nombre abreviado de COOPESERVIDORES R.L. En el año 2008 la cooperativa decide abrirse a la incorporación de trabajadores del sector privado, aunque su base ya estaba formada por asociados del sector público. Y esa conformación podría haber sido otra razón de su situación actual.

Desde el año 2020 los funcionarios públicos tienen su salario congelado, primero como una medida relacionada con la pandemia y posteriormente en función de la aplicación de la regla fiscal. Aunque no ha habido vaivenes fuertes de precios en este periodo, salvo lo sucedido con la inflación en el 2022, la pérdida de poder adquisitivo acumulada desde el 2020 y hasta hoy, se suma a la variación en el costo del financiamiento de los créditos de las personas, producto del ajuste de tasas de interés del 2022, tanto para moneda local como para moneda extranjera. Un aspecto que los economistas perdemos de vista en las estimaciones del costo de vida, pero que sin duda impacta en los recursos disponibles de las familias: las variaciones en el costo del financiamiento producto de los movimientos de las tasas de interés.

Entonces sumemos problemas: una limitación en la posibilidad de aplicar deducciones automáticas de las cuotas de crédito, cuyo efecto aún desconocemos; una reducción en el salario real de los asociados que constituyen la base de esa cooperativa y un aumento en el costo de financiamiento desde el 2022, además de los problemas que hubo en la gestión de esa entidad y de la que dará cuenta el informe del interventor una vez se conozca este. ¿Cómo y en qué medida pesaron estas situaciones en el desenlace del problema de Coopeservidores? Es importante saberlo y debe ser parte del análisis que se haga posterior a la intervención de esta cooperativa.

No estamos aquilatando apropiadamente las consecuencias de medidas de ajuste que se han tomado en los últimos años, impulsadas en un entorno económico restrictivo e incluso se podría decir negativo, con las consecuencias de por medio de la pandemia del Covid19 y la política monetaria restrictiva, a consecuencia del pico inflacionario que produjo la invasión rusa a Ucrania. Quizás no estamos viendo las consecuencias de tener a un grupo importante de la población con el salario congelado desde hace más de 4 años, muchos de ellos sobreendeudados y enfrentando costos financieros mayores. ¿Podría repetirse lo de Coopeservidores en otra entidad financiera, particularmente aquellas vinculadas a grupos de funcionarios públicos?

Saber esto es fundamental para poder anticipar problemas adicionales, además de que nos sirva para entender que los procesos de ajuste fiscal tienen consecuencias negativas, incluso para el sector financiero.